
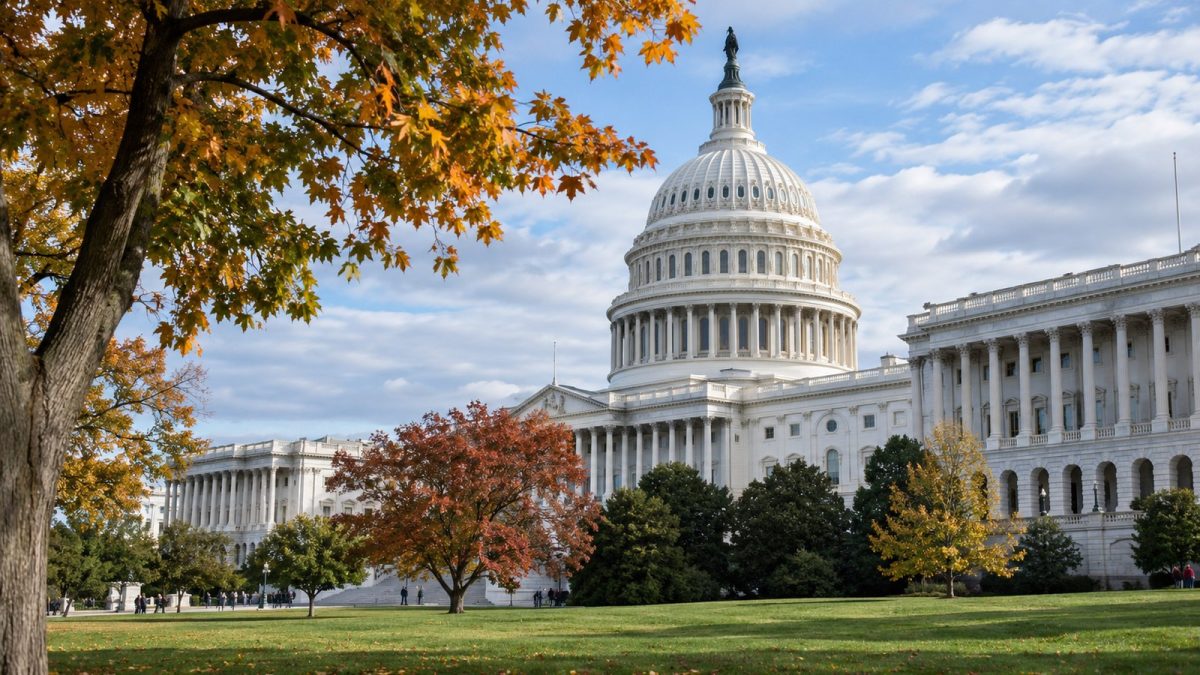
Die US-Zwischenwahlen vom 3. November 2026 haben die Machtverhältnisse in Washington deutlich verändert. Die Demokraten gewannen Mehrheiten im Repräsentantenhaus und im Senat; Präsident Donald Trump blieb jedoch im Weißen Haus. Bestehende wirtschaftspolitische Regelungen enden damit nicht sofort. Ab Anfang 2027 ändern sich aber die Voraussetzungen für Gesetzgebung, Haushaltsbeschlüsse, staatliche Kreditaufnahme und die Kontrolle der Exekutive.
Für die Finanzmärkte ist entscheidend, dass die parlamentarische Kontrolle über Haushaltsfragen den Besitzer wechselt, während die Exekutive bestimmte Befugnisse bei Zöllen, Sicherheit und Außenpolitik im Rahmen geltender Gesetze behält. Weder werden deshalb alle Importzölle sofort abgeschafft noch muss der Dollar dauerhaft fallen oder ein Konflikt im Nahen Osten automatisch enden.
Die Analyse stützt sich auf die Mehrheitsprognosen der Associated Press und die US-Marktdaten bis zum Handelsschluss am 5. November 2026. Ausgerufene Mehrheiten sind nicht mit der endgültigen rechtlichen Bestätigung sämtlicher Wahlkreisergebnisse gleichzusetzen.
Wie die Wahl 2026 die Mehrheiten im Kongress verändert hat
Vor der Wahl kontrollierten die Republikaner beide Kammern. Im Senat saßen 53 Republikaner, 45 Demokraten und zwei unabhängige Senatoren, die mit den Demokraten zusammenarbeiten. Im Repräsentantenhaus war die republikanische Mehrheit knapp; Vakanzen und ein unabhängiges Mitglied führten dazu, dass die aktuelle Zahl der Abgeordneten von den nominellen 435 Sitzen abwich.
AP rief die demokratische Senatsmehrheit am 3. November um 23:36 Uhr US-Ostküstenzeit aus, entsprechend dem 4. November um 11:36 Uhr in Thailand. Die Mehrheit im Repräsentantenhaus folgte am 4. November um 01:24 Uhr US-Ostküstenzeit beziehungsweise 13:24 Uhr in Thailand. Reuters berichtete am 4. November von mindestens 54 demokratisch orientierten Senatssitzen gegenüber 44 republikanischen Sitzen und einem Zugewinn von mindestens 30 Sitzen im Repräsentantenhaus. Einzelne Rennen waren noch offen.
| Thema | Vor der Wahl 2026 | Stand 6. November 2026 |
|---|---|---|
| Repräsentantenhaus, 435 Sitze | Republikanische Mehrheit | AP meldet demokratische Mehrheit; endgültige Sitzverteilung noch nicht bestätigt |
| Senat, 100 Sitze | 53 Republikaner, 45 Demokraten, zwei demokratisch orientierte Unabhängige | Laut Reuters am 4. November mindestens 54 demokratisch orientierte Sitze gegen 44 Republikaner |
| Exekutive | Präsident Donald Trump | Trump bleibt im Amt; keine Präsidentenwahl bei Midterms |
| Amtsbeginn neuer Kongress | Bisheriger Kongress bis zum Mandatsende | 3. Januar 2027 nach dem 20. Verfassungszusatz |
| Zeitpunkt | Ereignis | Wirtschaftliche und politische Bedeutung |
|---|---|---|
| 3. Nov. 2026, US-Zeit | Wahl aller 435 Hausmandate und regulärer beziehungsweise außerordentlicher Senatssitze | Markt passt Machtverteilungserwartung an; Gesetze bleiben gültig |
| 3. Nov. 23:36 EST / 4. Nov. 11:36 Thailand | AP ruft Senatsmehrheit der Demokraten aus | Mehr Einfluss bei Personalbestätigungen und Ausschüssen |
| 4. Nov. 01:24 EST / 4. Nov. 13:24 Thailand | AP ruft Hausmehrheit der Demokraten aus | Größerer Einfluss auf Haushalt und Regierungskontrolle |
| 4.-5. Nov. 2026 | Aktien, Anleihen, Dollar und Öl wechseln die Richtung | Politische Erwartungen von Energiepreisen und Unternehmensnachrichten trennen |
| 3. Jan. 2027 | Beginn des 120. Kongresses | Neues gesetzgeberisches Kräfteverhältnis tritt in Kraft |
Die Zahlen beschreiben eine festgestellte Kontrolle über die Kammern, nicht die rechtskräftige Bestätigung jeder einzelnen Wahl. Die neue legislative Machtverteilung tritt mit dem Amtsantritt der Mitglieder in Kraft, nicht mit der ersten Kursreaktion.
Welche Befugnisse wechseln und was Trump weiter entscheiden kann
Das US-System verteilt die Staatsgewalt auf Kongress, Präsident und Gerichte. Mit beiden Kammern können die Demokraten die Tagesordnung stärker bestimmen, Ausschüsse leiten, Anhörungen und Untersuchungen einleiten, Ausgaben kontrollieren und über Haushalts- sowie Schuldenobergrenzengesetze verhandeln. Der Senat entscheidet zudem über die Bestätigung vorgeschlagener Minister, Richter und hochrangiger Beamter.
Der Präsident behält jedoch jene Befugnisse, die ihm geltendes Recht einräumt, und kann Gesetze mit seinem Veto blockieren. Im Senat erschwert außerdem häufig der Filibuster die Gesetzgebung: Für die Beendigung einer Debatte sind gewöhnlich 60 Stimmen nötig. Eine einfache Mehrheit verändert deshalb nicht automatisch das gesamte Recht.
| Politikfeld | Stärkerer Einfluss des Kongresses | Befugnisse oder Grenzen der Exekutive |
|---|---|---|
| Einkommen- und sonstige Steuern | Neue Gesetzgebung nötig für Änderungen der Steuerbasis oder gesetzlicher Vergünstigungen | Präsident kann Veto einlegen; große Reformen brauchen Kompromiss |
| Jahreshaushalt und Schuldenobergrenze | Kongress genehmigt Ausgaben und Kreditermächtigungen | Ohne Einigung drohen Shutdown und Schuldendienst-Risiken |
| Zölle und Außenhandel | Aufsicht, Prüfung delegierter Befugnisse und Haushaltshebel | Handelsgesetzliche Exekutivbefugnisse bleiben teils; Veto erschwert Aufhebung |
| Außenpolitik und Sicherheit | Finanzhoheit, Kontrolle und gesetzliche Befugnisse bei Einsätzen | Präsident behält rechtmäßige Operations- und Verhandlungsmacht |
| KI und Finanzaufsicht | Anhörungen, Gesetze und Prüfung von Aufsichtsbesetzungen | Behörden handeln weiter nach geltendem Recht |
Die neue Lage bedeutet keinen automatischen politischen Sieg einer Partei, sondern einen stärkeren Zwang zur Einigung zwischen Institutionen, deren Mehrheiten politisch auseinanderliegen.
Steuern, Staatsausgaben und Schulden werden zu teuren Verhandlungspunkten
Steuer- und Haushaltsgesetze verleihen dem Kongress Einfluss, aber bereits verabschiedete Gesetze verschwinden nicht durch einen einfachen Beschluss. Die steuerlichen Bestimmungen aus dem Gesetz von 2025 gelten weiter, solange spätere Gesetze oder einschlägige Gerichtsentscheidungen sie nicht ändern. Unternehmen müssen auf Grundlage des geltenden Rechts planen und zugleich berücksichtigen, dass neue Staatsprojekte weniger Mittel oder zusätzliche Auflagen erhalten könnten.
Die Haushaltslage macht den Konflikt bedeutsam. Für das am 30. September abgeschlossene US-Haushaltsjahr 2026 meldete das Finanzministerium Einnahmen von ungefähr 5,403 Billionen USD, Ausgaben von 7,396 Billionen USD und ein Defizit von 1,992 Billionen USD. Im Haushaltsjahr 2025 betrug das Defizit rund 1,775 Billionen USD; das entspricht einem Anstieg um etwa 12 Prozent. Dies sind Ist-Zahlen eines abgeschlossenen Haushaltsjahres, keine nachträgliche Wahlprognose.
Das Congressional Budget Office (CBO) verweist auf eine langfristig wachsende Last aus Schulden und Zinsen. Seine Basisprognose vom Februar 2026 erwartete für 2026 öffentlich gehaltene Bundesschulden von etwa 101 Prozent des BIP, mit weiterem Anstieg ohne Politikänderung. Für den Markt wird entscheidend, ob vor Haushalts- und Schuldenobergrenzenfristen Einigungen erzielt werden.
Allianz Research hielt am 4. November bei langem Stillstand einen Shutdown oder einen Konflikt um die Schuldenobergrenze 2027 beziehungsweise Anfang 2028 für möglich. Das ist ein Szenario eines Analysehauses, kein bestätigter Termin. Zugleich erscheinen Kompromisse bei Verteidigung, Gesundheit und zivilen Ausgaben möglich.
Für Staatsanleihen gibt es zwei gegenläufige Mechanismen. Geringere Erwartungen an neue Ausgaben könnten langfristige Renditen drücken. Wächst dagegen die Sorge vor politisch bedingten Problemen bei der Schuldenverwaltung, können Anleger eine höhere Risikoprämie verlangen. Blockierte Politik führt nicht zwangsläufig zu niedrigeren Zinsen.
Warum Importzölle langsamer wechseln könnten als erwartet
Die Wahl hebt Importzölle nicht auf. Sie ist zudem von dem Urteil des Obersten Gerichtshofs der USA vom 20. Februar 2026 in den gemeinsam geprüften Verfahren Learning Resources, Inc. v. Trump und Trump v. V.O.S. Selections, Inc. (Nr. 24-1287 und 25-250) zu trennen. Das Gericht entschied, dass der International Emergency Economic Powers Act (IEEPA) den Präsidenten nicht zur Erhebung von Importzöllen nach diesem Notstandsgesetz ermächtigt. Andere gesetzliche Handelsinstrumente wie Section 301 wurden damit nicht automatisch abgeschafft und müssen gesondert beurteilt werden. Die Rückerstattung bereits erhobener Abgaben ist eine weitere Rechts- und Verwaltungsfrage.
Reuters berichtete, dass eine demokratische Mehrheit Handelsmaßnahmen prüfen und Gesetze zu ihrer Beschränkung anstoßen kann. Gegen ein vom Präsidenten abgelehntes Gesetz steht allerdings sein Veto. Dessen Überwindung verlangt in beiden Kammern eine Zweidrittelmehrheit. Exporteure sollten deshalb nicht erwarten, dass am 3. Januar 2027 sämtliche geltenden Zölle verschwinden.
Unternehmen mit US-Geschäft müssen klären, welche Zölle rechtlich Bestand haben, wie mögliche Rückzahlungen ablaufen und wie sich Belastungen auf Käufer und Lieferanten verteilen. Elektronik, Maschinen, Autos und Konsumgüter sind je nach Produktionsland und US-Umsatz unterschiedlich betroffen.
Dollar, Anleihen und Aktien liefen nach der Wahl nicht gleichgerichtet
Die ersten beiden Handelstage zeigen, dass Anleger mehrere Risiken gleichzeitig neu bewerteten. Laut Reuters stieg der S&P 500 am 4. November um 1,6 Prozent, während die Rendite zehnjähriger US-Staatsanleihen um etwa sechs Basispunkte auf 4,89 Prozent fiel und die Anleihekurse zulegten. Brent-Rohöl gab angesichts der Hoffnung auf eine Entspannung im Nahen Osten stark nach.
Am 5. November drehte die Stimmung: Der S&P 500 verlor 4,4 Prozent, der Nasdaq 5,5 Prozent. Anleger berücksichtigten Finanzierungskosten, Unternehmensberichte, Energie- und Handelsrisiken sowie den Ausverkauf von Chipherstellern und Unternehmen, die von Investitionen in KI-Rechenzentren abhängen. Der Technologiesektor war dabei nur einer von mehreren Faktoren; der Kurssturz lässt sich nicht allein als Wahlreaktion bezeichnen.
| Markt oder Anlage | 4. November 2026 | 5. November 2026 und Deutung |
|---|---|---|
| US-Aktien | S&P 500 +1,6 % | S&P 500 -4,4 %, Nasdaq -5,5 %; auch Technologie- und KI-Investitionssorgen |
| Zehnjährige Treasuries | Rendite um ~0,06 Prozentpunkte auf 4,89 % gesunken | Laut Reuters weiter auf etwa 4,84 %; Inflation und Haushaltsrisiken im Fokus |
| US-Dollar | Zunächst schwächer | Zeitweise Erholung mit Öl und Renditen; kein linearer Trend |
| Brent-Rohöl | Über 8 % gesunken, unter 100 USD je Barrel | Erholung um ~3 %-4 % bei Kriegs- und Angebotsunsicherheit |
| Chip- und Rechenzentrumsaktien | Neubewertung der KI-Investitions- und Regulierungskosten | Philadelphia Semiconductor Index etwa -12,2 %, laut Reuters |
Drei Wirkungszusammenhänge sind besonders wichtig: Ölpreise beeinflussen die Inflationserwartungen, diese die Geldmarktzinsen und Anleiherenditen, während die Finanzierungskosten die Bewertung wachstumsstarker Aktien prägen. Politische Erwartungen, kurzfristige Kapitalströme und Einzelunternehmensnachrichten müssen getrennt betrachtet werden.
Der Ölpreis verbindet US-Politik mit der weltweiten Inflation
Der Krieg zwischen den USA und Iran überlagerte die Wahl. Reuters zufolge deuteten manche Marktteilnehmer die neue Mehrheitslage als möglichen Druck auf die Regierung, ihren Kurs im Konflikt zu überdenken. Dies trug am 4. November zum Rückgang bei Brent bei. Der Präsident behält jedoch einschlägige außen- und sicherheitspolitische Befugnisse; tatsächliche Öltransporte durch die Straße von Hormus verändern sich nicht allein durch Hoffnungen der Anleger.
Anhaltend günstigeres Öl könnte Transportkosten und Inflation für Importländer wie Thailand, Japan und Teile Europas senken. Davon könnten Verbraucher und treibstoffintensive Unternehmen profitieren, während einige Energieproduzenten weniger einnehmen und Investitionen verschieben. Bei anhaltendem oder eskalierendem Krieg könnten Versicherungsprämien für Schiffe und Energiepreise erneut steigen. Zu unterscheiden sind stets Erwartungen in Marktpreisen und physisch lieferbare Ölmengen.
Auswirkungen auf Weltunternehmen hängen von Umsatz und Kosten ab
Die Wahl ist kein unmittelbares Kaufsignal für Aktien internationaler Unternehmen. Entscheidender sind Zölle, Produktionsstandorte, staatliche Aufträge, Zahlungsströme und Kapitalkosten. Im Fokus stehen Importeure, Exporteure, Auto- und Zulieferbetriebe, Maschinen- und Elektronikkonzerne, Reedereien, Logistikunternehmen, Fluggesellschaften, Energieunternehmen und Staatsauftragnehmer. Die jeweiligen Risiken unterscheiden sich.
Mindestens drei Kanäle sind erkennbar: Zölle und Handelsvorschriften beeinflussen Preise und Beschaffung, US-Haushalt und Staatsverschuldung die weltweiten Finanzierungskosten und Energie- und Transportpreise die Margen der Hersteller und die Kaufkraft. Konzerne mit breiter Produktionsbasis und langfristigen Verträgen können anders reagieren als Unternehmen, deren Geschäft stark vom US-Markt oder grenzüberschreitendem Versand abhängt.

| Geschäft oder Anlage | Wichtiger Wirkungskanal | Warum Ergebnisse abweichen können |
|---|---|---|
| Importeure und Exporteure | Rechtsgrundlagen für Zölle, Zollkosten, Standortwechsel | Tatsächlich geltende Zölle und Ausnahmen entscheiden |
| Technologie- und Komponentenhersteller | Handelsregeln, Produktion und Auslandsaufträge | Produktspezifische Regeln, Kapital und Nachfrage |
| Luftfahrt und Logistik | Treibstoff, Versicherungen und Reisebedarf | Öl kann bei anhaltendem Konflikt und hohen Frachtkosten steigen |
| Energiebranche | Verkaufspreise, Geopolitik und Aufsicht | Förderung, Raffinerie und Vertrieb reagieren unterschiedlich |
| Staatsauftragnehmer | Verhandlungen über Verteidigungs-, Gesundheits- und Zivilhaushalte | Unterzeichnete Verträge sind anders als noch offene Projekte |
Die Länderfolgen unterscheiden sich je nach Wirtschaftsstruktur. China beobachtet Handelsbeschränkungen und Technologiekontrollen. Mexiko und Kanada sind eng in die nordamerikanische Automobilproduktion und Handelsregeln eingebunden. Japan und Südkorea tragen Industrie-, Auto- und Wechselkursrisiken. ASEAN-Staaten wie Vietnam, Malaysia, Indonesien und Thailand könnten zusätzliche Aufträge infolge veränderter Produktionsstandorte erhalten, zugleich aber von Zöllen und Transportkosten getroffen werden. Europa und andere Schwellenländer spüren Energiepreise, Zinsen und Kapitalbewegungen. Thailand ist nur ein Beispiel: Exporte, Baht und Energieimporte müssen beobachtet werden, doch die Wahl allein bestimmt das BIP keines Landes.
Drei Szenarien für die Weltwirtschaft 2027
Die Wahl legt fest, wer miteinander verhandeln muss, nicht das Ergebnis. Deshalb sind Szenarien sinnvoller als eindeutige Kursprognosen.
| Szenario | Wirtschaftlicher Mechanismus | Prüfpunkte 2027 |
|---|---|---|
| Haushaltskompromiss | Teilweise Einigung zwischen Regierung und Kongress verringert Shutdown-Risiko | Verabschiedete Haushalte, Schuldenobergrenze und Defizittrend |
| Langer fiskalischer Stillstand | Verzögerte Ausgaben- und Kreditgesetze erhöhen Unsicherheit | Haushaltsfristen, Übergangslösungen und Renditeaufschlag |
| Verstärkte Exekutivmaßnahmen | Handel und Außenpolitik nutzen bestehende Rechtsgrundlagen unter stärkerer Aufsicht | Handelsverfügungen, Gerichtsverfahren und Iran-Politik |
Zu beachten sind auch neue Personalentscheidungen für die Federal Reserve. Der Senat bestätigt Kandidaten, setzt aber nicht selbst die Leitzinsen für den geldpolitischen Ausschuss fest. Eine Wahlmehrheit darf nicht mit einem automatischen Zinspfad gleichgesetzt werden.
Welche Antworten die Märkte noch erwarten
Die Zwischenwahlen 2026 gaben den Demokraten Mehrheiten in beiden Kammern, nicht aber die Exekutive. Entscheidend für die Weltwirtschaft 2027 sind Einigungen über Haushaltsmittel und Schulden, die gesetzlichen und gerichtlichen Grenzen der Handelspolitik und internationale Konflikte mit Auswirkungen auf den Ölpreis.
Kernaussage Die Wahl verändert die gesetzgeberische Tagesordnung und das Kräfteverhältnis bei Haushaltsverhandlungen, legt aber keine feste Richtung für Dollar, Aktien, Anleihen oder Öl fest. Anleger müssen beurteilen, was politisch tatsächlich beschlossen und finanziert werden kann und welche Risiken bestehen bleiben, statt das Wahlergebnis als fertige Wirtschaftsprognose zu behandeln.


