
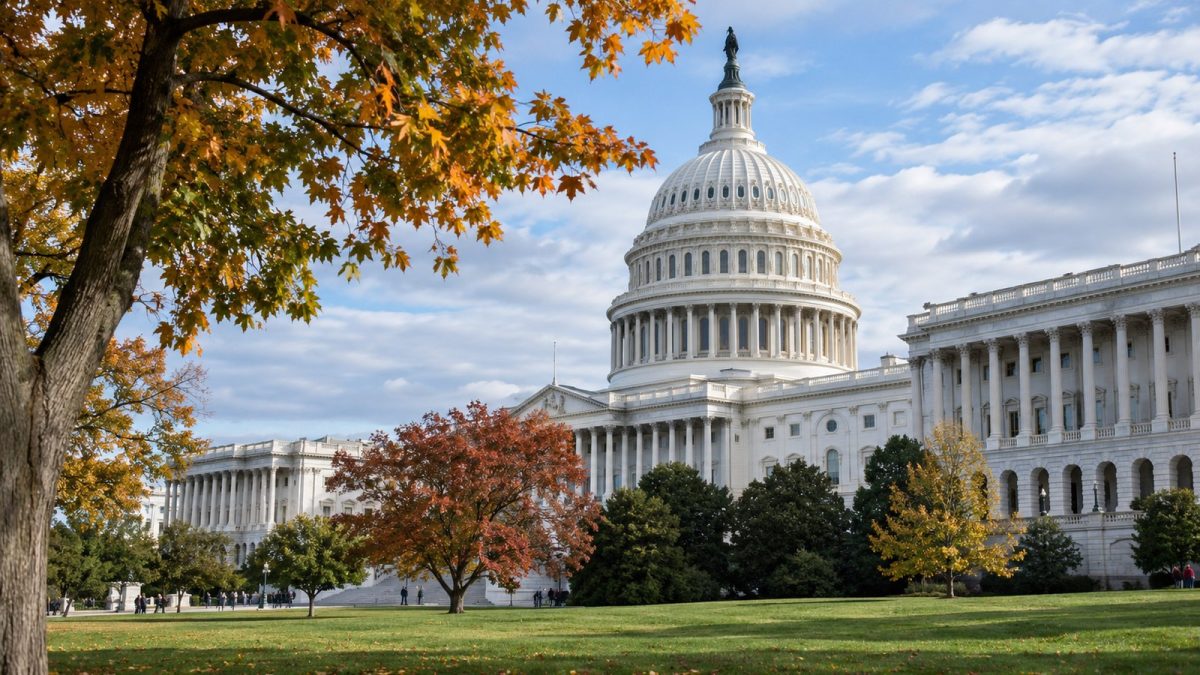
2026年11月3日举行的美国中期选举明显改变了华盛顿的权力格局。民主党夺得众议院和参议院的多数席位,但白宫仍由总统唐纳德·特朗普执掌。这并不意味着原有经济政策立刻终止,却意味着从2027年初开始,立法、预算审批、联邦举债和行政监督都将面对新的政治制衡。
金融市场必须分清:国会预算权的控制方发生变化,但总统在现行法律范围内仍保留部分关税、国家安全和外交行政权力。不能仅凭这场选举就断言所有进口关税会立即取消、美元必然持续走弱,或中东战争马上结束。
本文依据美联社对两院多数席位归属的宣布,以及截至美国时间2026年11月5日收盘的市场数据。已获宣布的多数席位归属与所有选区完成计票和依法认证的最终结果并非同一回事。
2026年中期选举如何改变国会的权力平衡
选前,共和党控制国会两院。参议院有53名共和党人、45名民主党人以及两名与民主党共同运作的独立参议员。共和党在众议院的优势较小,因席位空缺和独立议员的存在,实际议员人数与法定435席有所差异。
美联社在美国东部时间11月3日23时36分宣布民主党获得参议院多数席位,换算成泰国时间是11月4日11时36分;随后于美国东部时间11月4日1时24分宣布民主党获得众议院多数席位,泰国时间为13时24分。路透社11月4日报道称,民主党及与其合作的独立参议员至少占54席,共和党为44席,仍有选举尚未尘埃落定;民主党在众议院已至少净增30席。
| 项目 | 2026年选举前 | 截至2026年11月6日已确认的信息 |
|---|---|---|
| 众议院435席 | 共和党占多数 | AP宣布民主党获得多数,最终席次仍待认证 |
| 参议院100席 | 共和党53、民主党45、亲民主党独立议员2 | 路透社11月4日称民主党阵营至少54席,共和党44席 |
| 行政部门 | 总统唐纳德·特朗普 | 特朗普继续任职;中期选举不选总统 |
| 新国会就任 | 现届国会任期届满前继续履职 | 2027年1月3日,依宪法第20修正案 |
| 时间 | 事件 | 经济及政策含义 |
|---|---|---|
| 美国时间2026年11月3日 | 众议院435席及到期或特别选举参议院席次投票 | 市场调整权力预期,现行法律不变 |
| 11月3日23:36 EST / 泰国11月4日11:36 | AP宣布民主党控制参议院 | 任命确认与委员会权限变化 |
| 11月4日01:24 EST / 泰国11月4日13:24 | AP宣布民主党控制众议院 | 增强预算议程和行政监督能力 |
| 2026年11月4日至5日 | 股票、债券、美元、原油交替涨跌 | 区分政治预期、油价及企业消息 |
| 2027年1月3日 | 第120届国会开始任期 | 新立法权力格局正式生效 |
上述信息确认的是两院多数席位归属,并不代表每个选区的最终法律认证都已完成。新的立法权格局要在当选议员正式就任后才能全面发挥作用,而非市场获悉消息的当天。
哪些权力易手,特朗普又能继续推进什么
美国制度将权力分配给国会、总统和司法机关。控制两院使民主党更有能力安排立法议程、主持委员会、举行听证及调查、监督行政支出,并在联邦预算和债务上限立法中增强议价能力。新参议院也将参与内阁成员、法官与高级官员的任命确认。
但行政部门仍可依法行使现行法律授予的权限,总统也有权否决国会通过的法案。许多普通法案还要面对参议院的冗长辩论规则,通常需要60票才能终结辩论。因此,取得简单多数并不等于能够单方面重写全部法律。
| 政策 | 新国会影响增强之处 | 行政部门仍有的权力或限制 |
|---|---|---|
| 所得税及税法 | 变更法定税基及优惠需立新法 | 总统有否决权;大改须协商 |
| 年度预算与债务上限 | 国会审批开支和举债授权 | 无法达成协议可能造成停摆或债务支付风险 |
| 关税与贸易 | 调查监督、审查授权、用预算谈判 | 其他贸易法授权仍可能有效;总统否决限制全面撤销 |
| 外交与安全 | 预算、监督及依法参与使用武力事项 | 总统依法保留行动与外交权限 |
| AI与金融监管 | 听证、立法和监管机构任命审查 | 监管机构继续依法履职 |
真正的变化不是某一党派自动赢得所有政策争议,而是原本方向更一致的总统与国会转向由政治立场不同的机构进行艰难谈判。
税收、预算与联邦债务将成为代价最高的博弈
国会对拨款和税法拥有影响力,但不能仅凭一项简单表决就抹去既有法律。2025年税法已生效的措施,除非后续立法或有关司法裁决改变,仍将继续适用。企业既要依据当前法律计算成本,也要评估未来政府项目可能面临拨款缩减或额外条件的风险。
联邦财政状况使谈判格外重要。美国财政部公布的2026财年数据(该财年于9月30日结束)显示收入约为5.403万亿 USD,支出约7.396万亿 USD,预算赤字约1.992万亿 USD。2025财年赤字约1.775万亿 USD,意味着赤字增加约12%。这是已经结束财年的实际数据,不是选后预测。
美国国会预算办公室(CBO)指出,债务和利息支出正在形成长期压力。其2026年2月基准预测估计,2026年公众持有的联邦债务约占GDP的101%,若政策不变还将继续上升。因此,市场要关注的不仅是谁赢得表决,还包括双方能否在预算和债务上限的关键时点之前达成协议。
安联研究11月4日认为,若谈判长期陷入僵局,2027年或2028年初可能出现政府部分停摆或债务上限争端。但这属于研究机构的情景分析,而非已确定的事件日期。该机构也认为,国防、医疗与民用支出仍存在妥协空间。
债券市场可能朝两个方向反应。若扩张性财政政策的预期减弱,长期国债收益率可能下降;但若政治冲突损害市场对债务管理的信心,投资者可能要求更高的风险溢价。政治僵局并不必然带来更低的融资成本。
进口关税的变化可能比投资者预期更慢
选举本身并不会自动撤销关税,也必须与美国最高法院在2026年2月20日就共同审理的Learning Resources, Inc. v. Trump和Trump v. V.O.S. Selections, Inc.两案(案号24-1287及25-250)作出的裁决分开讨论。法院认定,《国际紧急经济权力法》(IEEPA)并未授权总统根据该紧急状态法律征收进口关税。这并不自动取消其他贸易法规赋予的权力,例如第301条(Section 301),其适用范围需要另行审查。此前已征关税是否退还还涉及独立的法律与行政程序。
路透社指出,民主党掌握国会后可以调查贸易政策、提出限制法案,但总统仍可能否决不认可的法律。推翻总统否决需要两院各有三分之二的支持,而不仅是过半数。因此,全球出口商不应假定仍然有效的关税会在2027年1月3日全部消失。
对向美国销售产品的企业而言,除了税率升降,还必须判断哪些关税仍然具备法律效力、法院判决导致的退税如何办理,以及买方与出口商将在供应链中分担多少成本。电子、机械、汽车和消费品因生产地及美国市场收入占比不同,受到的影响也不同。
美元、国债和股票在选后并未同向波动
选后两个交易日表明,市场同时对多种风险重新定价。路透社报道,11月4日标普500指数上涨1.6%,美国10年期国债收益率下降约6个基点至4.89%,债券价格走高。布伦特原油则因市场期待中东冲突缓和而大幅下跌。
但11月5日,标普500指数下跌4.4%,纳斯达克指数下跌5.5%。投资者同时评估利率及融资成本、企业财报、能源与国际贸易的不确定性,以及芯片和AI数据中心投资相关股票遭抛售的影响。后者只是路透社提到的多个因素之一,不能据此认定选举结果直接造成所有市场下跌。
| 市场或资产 | 2026年11月4日 | 11月5日走势及解读 |
|---|---|---|
| 美股 | 标普500 +1.6% | 标普500 -4.4%,纳斯达克 -5.5%;技术投资担忧也是因素 |
| 美国10年期国债 | 收益率降约0.06个百分点至4.89% | 路透社称约4.84%;仍在评估通胀与财政风险 |
| 美元 | 选后初期走弱 | 随油价及收益率部分反弹,并非单边走势 |
| 布伦特原油 | 跌幅超过8%,低于100 USD/桶 | 因战争与供应不确定性反弹约3%-4% |
| 芯片与数据中心股票 | 重新评估AI资本支出和监管成本 | 费城半导体指数约-12.2%,据路透社 |
其中有三层传导关系:油价影响通胀预期,通胀改变市场对利率和国债的判断,债券收益率与投资监管又影响成长股估值。因此,必须把政策预期、短期交易资金和个别公司消息区分开来。
油价是美国政治传导至全球通胀的重要渠道
美国与伊朗的战争与选举同时影响市场。路透社称,部分投资者认为国会权力变化可能加大要求行政部门调整冲突政策的压力,这种预期推动布伦特原油在11月4日大跌。然而,总统在现行法律范围内仍拥有外交和安全方面的执行权,霍尔木兹海峡的实际运输量也不会因为市场希望政治转向而立即改善。
如果低油价持续,泰国、日本以及部分欧洲国家等能源进口方的运输成本和通胀压力可能下降,有利于消费者购买力与高耗油产业;但部分能源生产商可能承受收入与投资压力。反之,若冲突持续或扩大,海运保险和能源价格可能重新走高。分析时必须区别反映市场预期的价格与能够实际交付的原油数量。
全球企业受到的影响取决于收入来源与成本结构
选举结果不是跨国公司股票的直接买卖信号。企业需要重新评估关税成本、工厂布局、政府采购合同、现金流与融资成本。进出口商、汽车与零部件厂商、机械和电子公司、航运与物流企业、航空公司、能源企业以及政府承包商,将通过不同渠道承受影响。
国际传导至少有三条路径:关税与贸易规则改变商品价格和采购路线;美国预算与债务影响全球资金成本;能源价格与运费影响制造商利润和消费者购买力。生产基地多元化、拥有长期销售合同的企业,可能与高度依赖美国市场和跨境运输的公司呈现不同结果。

| 行业或资产 | 传导渠道 | 实际结果可能不同的原因 |
|---|---|---|
| 进出口商 | 关税合法性、通关成本及产地转移 | 取决于仍有效的关税及商品豁免 |
| 科技及零部件制造 | 贸易规定、工厂布局和跨境订单 | 商品限制、融资成本和实际需求 |
| 航空与物流 | 燃油、保险和旅客需求 | 冲突与高运费持续可能推升油价 |
| 能源业 | 售价、地缘风险及监管 | 生产、炼油与分销受到的影响不同 |
| 政府承包商 | 国防、医疗和民生预算谈判 | 已签合同不同于尚待审批的项目 |
不同国家的影响取决于经济结构。中国须关注贸易措施与技术限制;墨西哥和加拿大涉及北美汽车供应链和区域贸易规则;日本、韩国面临工业零件、汽车和汇率风险。东盟国家包括越南、马来西亚、印度尼西亚与泰国,可能因产业转移接获订单,也可能承担新的关税与物流成本。欧洲及其他新兴市场则受到能源价格、融资成本与国际资本流动影响。泰国只是其中一个案例,需要关注出口、泰铢及能源进口;仅凭美国选举不能确定任何国家的GDP增长结果。
2027年全球经济的三种情景
选举决定由谁谈判,并未提前决定政策结果,因此应采用情景分析,而非对资产价格作出确定性预测。
| 情景 | 经济机制 | 2027年跟踪指标 |
|---|---|---|
| 预算达成妥协 | 政府和国会部分让步,降低停摆风险 | 通过的预算、债务上限延期及赤字趋势 |
| 财政长期僵局 | 开支和借贷立法延迟,增加市场不确定性 | 预算期限、临时拨款及国债风险溢价 |
| 行政部门加快行动 | 依现有法律推进贸易外交,国会加强监督 | 贸易命令、法院案件及伊朗政策执行 |
美联储高级官员的任命也需要关注。参议院有权确认提名,但不会代替美联储货币政策委员会直接制定利率。不能把选举胜负机械地等同于未来降息或加息路径。
市场仍在等待哪些答案
2026年中期选举让民主党掌握国会两院,但没有把行政权交给该党。2027年全球经济的关键,不仅是哪个党取得多数,而是联邦预算与债务能否谈妥、受法律和法院约束的贸易工具如何使用,以及国际冲突如何影响油价。
核心结论 选举改变国会立法议程的控制权和预算谈判力量,却不会命令美元、股市、债券或油价朝某个方向运行。市场应评估真正能够实施的政策、实际投入的资本与尚未消除的风险,而不是把选举结果当成全球经济问题的现成答案。


