
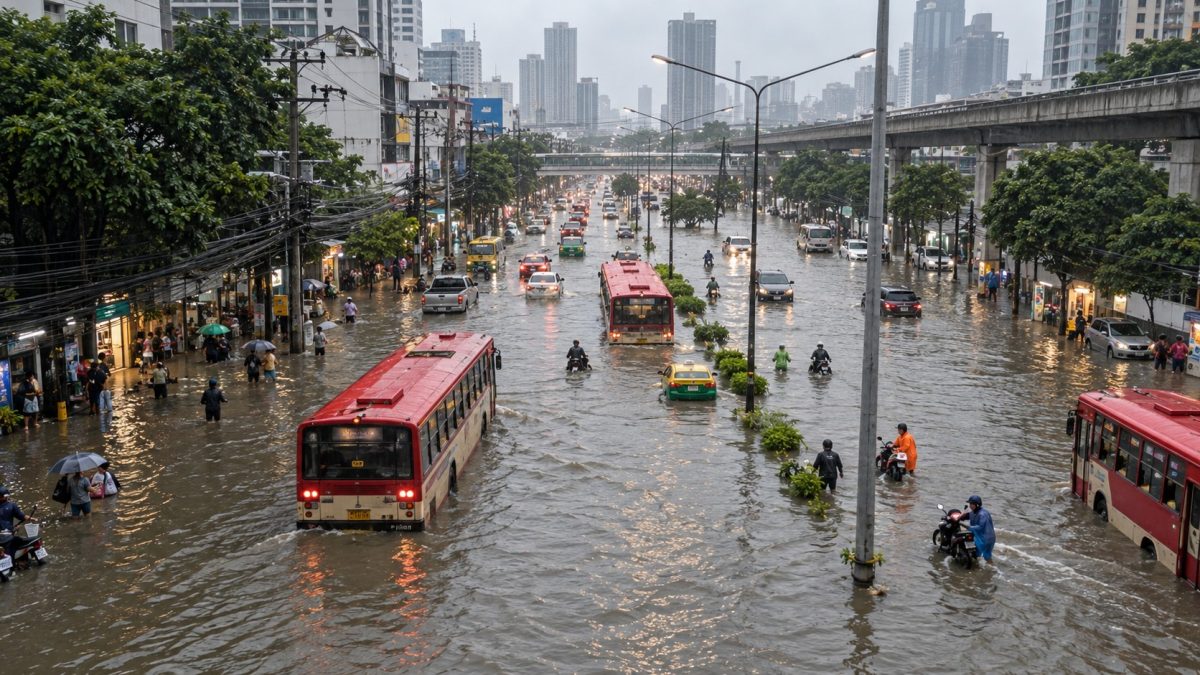
ช่วงปลายเดือนกันยายน 2026 กรุงเทพมหานครต้องเผชิญกับภาวะฝนตกหนักอย่างต่อเนื่อง ส่งผลให้หลายพื้นที่กลับเข้าสู่ภาพจำที่ชาวเมืองคุ้นเคย ถนนหลายสายแปรสภาพเป็นทางน้ำ การจราจรติดขัดและเคลื่อนตัวล่าช้า ภาคธุรกิจและร้านค้าต้องปิดทำการก่อนเวลา พนักงานไม่สามารถเดินทางไปปฏิบัติงานได้ ขณะที่ระบบบริการสาธารณะหลายส่วนเกิดการหยุดชะงักพร้อมกัน
สำนักข่าวรอยเตอร์ (Reuters) และสื่อหลายสำนักรายงานว่า ปริมาณฝนสะสมในกรุงเทพฯ พุ่งสูงถึงราว 320 มิลลิเมตรภายในเวลาเพียง 3 วัน ซึ่งเป็นระดับที่ใกล้เคียงกับค่าเฉลี่ยปริมาณน้ำฝนของทั้งเดือน สถานการณ์ดังกล่าวส่งผลให้กรุงเทพมหานครต้องประกาศพื้นที่ประสบสาธารณภัยครอบคลุมทั้ง 50 เขต เพื่อเร่งกระจายความช่วยเหลือและบริหารจัดการวิกฤตที่เกิดขึ้น
ร่องรอยความเสียหายทางเศรษฐกิจเริ่มปรากฏให้เห็นแทบจะในทันที ศูนย์พยากรณ์เศรษฐกิจและธุรกิจ มหาวิทยาลัยหอการค้าไทย ประเมินผลกระทบจากเหตุการณ์น้ำท่วมในกรณีฐาน (Base Case) ไว้ที่ราว 12,283 ล้านบาท โดยกรุงเทพฯ เป็นพื้นที่ที่แบกรับความสูญเสียทางเศรษฐกิจหนักที่สุดด้วยมูลค่าประมาณ 7,014 ล้านบาท
อย่างไรก็ตาม ตัวเลขนี้ยังคงเป็นการประเมินในระยะแรก ภายใต้สมมติฐานว่าสถานการณ์จะคลี่คลายในระยะเวลาอันสั้น ประเด็นสำคัญของการวิเคราะห์จึงไม่ได้หยุดอยู่แค่คำถามที่ว่า “น้ำท่วมครั้งนี้สร้างความเสียหายกี่พันล้านบาท?” แต่ต้องตั้งคำถามลึกลงไปว่า “ตัวเลขดังกล่าวครอบคลุมความเสียหายส่วนใดไปแล้วบ้าง?” และ “มีต้นทุนแฝงใดที่ยังไม่ปรากฏให้เห็นในวันแรกๆ หลังน้ำลด?”
เพราะสำหรับมหานครขนาดใหญ่ ความเสียหายจากอุทกภัยไม่ได้จำกัดอยู่เพียงมูลค่าทรัพย์สินที่จมน้ำ แต่มันเกิดขึ้นในทุกๆ นาทีที่ผู้คน สินค้า ระบบโลจิสติกส์ ภาคธุรกิจ โรงพยาบาล สนามบิน และกลไกการบริการของเมือง ต้องสูญเสียศักยภาพในการขับเคลื่อนและเคลื่อนตัวได้ช้ากว่าปกติ
ตัวเลขความเสียหายจากน้ำท่วม แท้จริงแล้วเรากำลังวัดอะไร
การประเมินผลกระทบทางเศรษฐกิจจากภัยพิบัติ มักแบ่งแยกสิ่งที่เกิดขึ้นออกเป็น 2 ส่วนสำคัญ ซึ่งสะท้อนภาพรวมทางเศรษฐกิจที่แตกต่างกันอย่างสิ้นเชิง ส่วนแรกคือ “ความเสียหาย” (Damage) ที่มองเห็นเป็นรูปธรรม และส่วนที่สองคือ “ความสูญเสีย” (Losses) อันเกิดจากรายได้และกิจกรรมทางธุรกิจที่หยุดชะงักในช่วงที่ระบบของเมืองยังไม่กลับเข้าสู่ภาวะปกติ
| ประเภทผลกระทบ | นิยามความหมาย | ตัวอย่างผลกระทบในเขตเมือง |
|---|---|---|
| Damage (ความเสียหายต่อทรัพย์สิน) | ผลกระทบทางกายภาพที่เกิดขึ้นโดยตรงต่อสินทรัพย์ โครงสร้างพื้นฐาน และสิ่งของ | อาคารบ้านเรือน, รถยนต์, เครื่องจักร, สต็อกสินค้า, ถนน และระบบไฟฟ้า |
| Losses (ความสูญเสียทางเศรษฐกิจ) | กิจกรรม รายได้ หรือประสิทธิภาพที่สูญเสียไประหว่างและหลังเกิดเหตุการณ์ | ยอดขายที่หดหาย, ชั่วโมงการทำงานที่สูญเสีย, ภาคการผลิตหยุดชะงัก, ต้นทุนโลจิสติกส์ที่พุ่งสูงขึ้น และค่าใช้จ่ายฉุกเฉิน |
รายงานประเมินความเสียหายจากธนาคารโลก (World Bank) หลังเหตุการณ์มหาอุทกภัยปี 2011 (พ.ศ. 2554) ชี้ให้เห็นถึงความแตกต่างของสองส่วนนี้ได้อย่างชัดเจน มูลค่าความเสียหายและความสูญเสียรวมในครั้งนั้นพุ่งสูงถึงประมาณ 1.43 ล้านล้านบาท แต่สิ่งที่น่าสนใจคือ สัดส่วนของ “ความสูญเสียทางเศรษฐกิจ” (Losses) นั้นกินสัดส่วนสูงถึง 56% ของมูลค่าทั้งหมด
นัยสำคัญของตัวเลขนี้ชี้ให้เห็นว่า ต้นทุนส่วนใหญ่ของภัยพิบัติไม่ได้หยุดอยู่แค่ทรัพย์สินที่พังทลาย แต่ยังแฝงอยู่ในรูปของการผลิตที่สะดุดลง รายได้ที่หดหาย และประสิทธิภาพการทำงานที่ระเหยไปตลอดช่วงระยะเวลาการฟื้นฟู
อีกหนึ่งสถิติที่ไม่อาจมองข้ามคือ ราว 90% ของความเสียหายและความสูญเสียในปี 2011 ตกเป็นภาระของ “ภาคเอกชน” โดยเฉพาะ “ภาคการผลิต” ที่ต้องแบกรับผลกระทบหนักถึง 70% ของมูลค่ารวมทั้งหมด
แม้ตัวเลขในอดีตเหล่านี้จะไม่ได้เป็นเครื่องยืนยันว่าวิกฤตน้ำท่วมกรุงเทพฯ ในปี 2026 จะสร้างบาดแผลลึกเท่าปี 2011 แต่มันคือสัญญาณเตือนชั้นดีว่า หากเราประเมินผลกระทบโดยมองเพียงบิลค่าซ่อมบ้านหรือค่าซ่อมรถยนต์ เราอาจกำลังประเมิน “ต้นทุนทางเศรษฐกิจที่แท้จริง” ต่ำกว่าความเป็นจริงไปมหาศาล
กรุงเทพฯ ในปี 2026 น้ำท่วมขังไม่กี่วัน แต่ “ต้นทุนแฝง” ทางเศรษฐกิจพุ่งทันที
ความสูญเสียของมหานครเริ่มต้นขึ้นทันทีที่จังหวะการทำธุรกิจหยุดชะงัก ร้านอาหารที่ต้องเลื่อนเวลาเปิด ร้านค้าปลีกที่ลูกค้าไม่สามารถฝ่าอุทกภัยมาใช้บริการได้ รถขนส่งสินค้าที่ต้องปรับเปลี่ยนเส้นทางจนต้นทุนโลจิสติกส์พุ่งสูงขึ้น ไปจนถึงพนักงานที่ขาดงานและภาคบริการที่ต้องลดกำลังการผลิตลง ทุกวินาทีที่สูญเสียไปเหล่านี้ล้วนตีค่าเป็น “ต้นทุนทางเศรษฐกิจ” ทั้งสิ้น แม้จะไม่มีทรัพย์สินใดได้รับความเสียหายถาวรเลยก็ตาม
วิกฤตการณ์ช่วงปลายเดือนกันยายน 2026 ตอกย้ำให้เห็นว่า วงจรของความเสียหายไม่ได้จำกัดอยู่แค่บนพื้นที่ถนนที่มีน้ำขัง สำนักข่าวรอยเตอร์ (Reuters) รายงานถึงผลกระทบที่สนามบินสุวรรณภูมิและอุปสรรคในการปฏิบัติการของสายการบิน อันเนื่องมาจากบุคลากรไม่สามารถเดินทางมาปฏิบัติงานได้ตามปกติ
ภาพนี้สะท้อนให้เห็นถึงกลไกของภาวะ น้ำท่วมเมือง (Urban Flood) ที่มักถูกมองข้าม นั่นคือ แม้โครงสร้างพื้นฐานระดับชาติจะยังไม่ถูกน้ำท่วมและพร้อมใช้งาน แต่หากฟันเฟืองสำคัญอย่าง “แรงงาน” และ “บริการสนับสนุน” ที่ต้องฝ่ากระแสน้ำกลางเมืองไม่สามารถเข้าถึงพื้นที่ได้ ระบบเศรษฐกิจระดับมหภาคก็สะดุดลงอยู่ดี
สำหรับผู้ประกอบการรายย่อย (SMEs) บาดแผลจากต้นทุนแฝงนี้ยิ่งเกิดเร็วและลึกกว่า ธุรกิจที่มีสายป่านหรือเงินสดสำรองไม่มากนัก อาจไม่ได้สูญเสียอาคารหรือเครื่องจักร แต่พวกเขาสูญเสีย “กระแสเงินสด” ทันทีที่ต้องปิดร้านเพียง 2-3 วัน สต็อกวัตถุดิบและอาหารสดเน่าเสีย พนักงานรายวันขาดรายได้ ในขณะที่ภาระ “ต้นทุนคงที่” (Fixed Costs) เช่น ค่าเช่าพื้นที่ ค่าจ้างแรงงานบางส่วน หรือดอกเบี้ยเงินกู้ ยังคงเดินหน้าต่อไปโดยไม่สนใจระดับน้ำ
ด้วยเหตุนี้ ตัวเลขประเมินความเสียหายในช่วงแรก จึงทำหน้าที่เป็นเพียงภาพสะท้อน (Snapshot) ณ จังหวะเวลาหนึ่งเท่านั้น แต่ยังไม่ใช่บัญชีต้นทุนสุทธิที่ระบบเศรษฐกิจต้องจ่าย มูลค่าความสูญเสียที่แท้จริงจะถูกชี้วัดจาก “ระยะเวลา” ที่น้ำท่วมขัง ความรวดเร็วในการฟื้นฟูระบบขนส่งมวลชน จำนวนธุรกิจที่สามารถกลับมาเปิดดำเนินการได้ และที่สำคัญที่สุดคือ… เม็ดเงินรายได้ที่สูญเสียไปนั้น จะสามารถเร่งดึงกลับมาชดเชยในช่วงหลังน้ำลดได้มากน้อยเพียงใด
ทำไมน้ำท่วมกรุงเทพฯ จึงไม่ใช่แค่ปัญหาท้องถิ่น
กรุงเทพมหานครไม่ได้เป็นเพียงเมืองหลวงที่ใหญ่ที่สุดของประเทศ แต่ยังเป็นศูนย์กลางที่กิจกรรมทางเศรษฐกิจถูกดึงดูดมากระจุกตัวอยู่อย่างหนาแน่นที่สุด รายงาน Thailand Cities of the Future ประจำปี 2026 โดยธนาคารโลก (World Bank) ระบุชัดเจนว่า กรุงเทพฯ สร้างผลผลิตทางเศรษฐกิจคิดเป็นสัดส่วนเกือบครึ่งหนึ่งของประเทศ และมีขนาดเศรษฐกิจทิ้งห่างเชียงใหม่ ซึ่งเป็นหัวเมืองใหญ่อันดับสองถึงหลายสิบเท่า

ในสภาวะปกติ การกระจุกตัวดังกล่าวสร้างความได้เปรียบและประโยชน์เชิงเศรษฐกิจมหาศาล ภาคธุรกิจและผู้คนตั้งอยู่ใกล้ชิดกัน ระบบขนส่งมวลชน ศูนย์กลางการเงิน สำนักงานใหญ่ ตลาดแรงงาน และเครือข่ายซัพพลายเออร์ (Suppliers) ล้วนเชื่อมโยงกันอย่างเป็นระบบ ทว่าในยามวิกฤต จุดแข็งเดียวกันนี้กลับกลายเป็น “ความเปราะบาง” (Vulnerability) ทันทีที่โครงข่ายหลักของเมืองหยุดทำงานพร้อมกัน
มหาอุทกภัยปี 2011 เป็นบทเรียนที่ทำให้โลกประจักษ์ถึงความเสี่ยงนี้ แม้พื้นที่ที่ได้รับความเสียหายหนักสุดจะเป็นนิคมอุตสาหกรรมในเขตปริมณฑล ไม่ใช่ใจกลางไข่แดงของกรุงเทพฯ แต่การระงับสายการผลิตชิ้นส่วนอิเล็กทรอนิกส์และยานยนต์ ได้ส่งแรงกระเพื่อมไปตัดขาด “ห่วงโซ่อุปทานโลก” (Global Supply Chain) อย่างรุนแรง ความเสียหายในพื้นที่เมืองหลวงและปริมณฑลจึงสามารถลุกลามกลายเป็นวิกฤตระดับชาติ ที่บั่นทอนทั้งภาคการส่งออก ภาคการผลิต และความเชื่อมั่นของนักลงทุนต่างชาติได้อย่างหลีกเลี่ยงไม่ได้
ในเชิงเศรษฐศาสตร์ของภัยพิบัติเขตเมือง (Urban Flood Economics) ปรากฏการณ์นี้อธิบายได้ด้วยคำสำคัญที่เรียกว่า “ความเสี่ยงจากการกระจุกตัว” (Concentration Risk) กฎของมันเรียบง่ายแต่โหดร้าย – ยิ่งมหานครดึงดูดผู้คน ทรัพย์สิน และกิจกรรมที่มีมูลค่าสูงมากระจุกตัวไว้ในพื้นที่เดียวกันมากเท่าไร แม้เหตุการณ์น้ำท่วมจะกินพื้นที่เพียงเล็กน้อย ก็มีศักยภาพพอที่จะสร้างแรงสั่นสะเทือนและทวีคูณผลกระทบทางเศรษฐกิจได้สูงขึ้นเท่านั้น
ทำไมโครงสร้างพื้นฐาน “อุโมงค์-คลอง-เครื่องสูบน้ำ” จึงยังพ่ายแพ้ต่อน้ำท่วมกรุงเทพฯ?
คำตอบของปัญหานี้ไม่ใช่ว่ากรุงเทพฯ “ไม่มี” ระบบระบายน้ำ ในทางตรงกันข้าม มหานครแห่งนี้มีโครงสร้างพื้นฐานสำหรับบริหารจัดการน้ำขนาดมหึมา ข้อมูลจากสำนักการระบายน้ำก่อนฤดูฝนปี 2026 ระบุว่า กรุงเทพฯ มีเครือข่ายท่อระบายน้ำความยาวรวมกว่า 6,854 กิโลเมตร พร้อมด้วยอุโมงค์ระบายน้ำขนาดใหญ่ 5 แห่ง สถานีสูบน้ำ 207 แห่ง ประตูระบายน้ำ 244 แห่ง และบ่อสูบน้ำอีก 371 แห่ง
หากแต่ตัวแปรสำคัญคือ “ขีดความสามารถในการรองรับ” (Capacity Limit) เมื่อปริมาณฝนที่ตกลงมาอย่างหนักในช่วงเวลาสั้นๆ มีปริมาตรเกินกว่าความจุของปากท่อ คลอง สถานีสูบน้ำ และจุดระบายปลายทาง น้ำจึงหลีกเลี่ยงไม่ได้ที่จะต้องท่วมขังอยู่บนพื้นผิวเมือง แม้เครื่องจักรทุกชิ้นจะทำงานเต็มกำลัง 100% ก็ตาม
สถานการณ์จะยิ่งทวีความรุนแรงเมื่อเกิด “ภาวะคอขวด” (Bottleneck) หลายจุดพร้อมกัน ฝนที่ตกหนักในย่านเศรษฐกิจอาจระบายลงคลองได้ แต่หากระดับน้ำในคลองเดิมสูงอยู่แล้ว เครื่องสูบน้ำย่อมต้องรับภาระหนักขึ้น และหากปลายทางต้องเผชิญกับภาวะน้ำทะเลหนุนหรือระดับน้ำในแม่น้ำเจ้าพระยาสูง ประสิทธิภาพในการพร่องน้ำจะยิ่งลดฮวบ ระบบระบายน้ำที่หลายคนมองว่าเป็นเพียงเส้นตรง แท้จริงแล้วคือ “เครือข่ายที่ซับซ้อนและเปราะบาง” ซึ่งทุกจุดล้วนส่งผลกระทบถึงกัน
ยิ่งไปกว่านั้น ประสิทธิภาพที่แท้จริงของระบบยังถูกบั่นทอนด้วยเศษขยะ สิ่งกีดขวางจากการก่อสร้าง และข้อจำกัดด้านการบำรุงรักษา สำนักการระบายน้ำระบุว่าในปี 2026 มีแผนลอกล้างทำความสะอาดท่อระบายน้ำ 3,811.7 กิโลเมตร หรือคิดเป็นราว 55% ของความยาวท่อทั้งหมด ตัวเลขนี้สะท้อนสัจธรรมของการลงทุนในโครงสร้างพื้นฐานว่า “ต้นทุนไม่ได้สิ้นสุดลงในวันที่ก่อสร้างเสร็จ” แต่ระบบยังต้องการงบประมาณดำเนินการและบำรุงรักษา (O&M Budget) รวมถึงกำลังคนอย่างต่อเนื่องทุกปี เพื่อรักษาสมรรถนะให้พร้อมใช้งาน
ด้วยเหตุนี้ การที่องค์การความร่วมมือระหว่างประเทศแห่งญี่ปุ่น (JICA) เริ่มโครงการจัดทำ แผนแม่บทระบบระบายน้ำเขตเมือง (Urban Drainage Master Plan) ฉบับใหม่ให้กับกรุงเทพฯ จึงมีนัยสำคัญทางเศรษฐกิจที่ลึกซึ้งยิ่งกว่าแค่มิติทางวิศวกรรม เพราะสมมติฐานเดิมทั้งหมด ไม่ว่าจะเป็นรูปแบบปริมาณฝน การใช้ประโยชน์ที่ดิน ความหนาแน่นของประชากร ไปจนถึง “ระดับความเสียหายที่ระบบเศรษฐกิจยอมรับได้” (Acceptable Damage Level) ล้วนเปลี่ยนแปลงไปอย่างสิ้นเชิงจากวันที่ระบบท่อเหล่านี้ถูกออกแบบเมื่อหลายทศวรรษก่อน
เมืองคอนกรีตกับภัยน้ำท่วม เมื่อการขยายตัวของเมือง ทำให้ปริมาณฝนเท่าเดิม สร้างมูลค่าความเสียหายสูงขึ้น
วิกฤตน้ำท่วมเมืองไม่ได้ทวีความรุนแรงจากปริมาณฝนเพียงปัจจัยเดียว หากแต่ “โครงสร้างทางกายภาพของเมือง” คือตัวกำหนดทิศทางและความเร็วของมวลน้ำ งานวิจัยในปี 2024 ที่ติดตามการเปลี่ยนแปลงการใช้ประโยชน์ที่ดินในกรุงเทพฯ และปริมณฑลย้อนหลัง 30 ปี พบสถิติที่น่าสนใจว่า “พื้นที่สิ่งปลูกสร้าง” ขยายตัวอย่างก้าวกระโดดจากระดับ 20% ในปี 1992 เป็นเกือบ 45% ของพื้นที่ศึกษาในปี 2022
ในช่วงเวลาเดียวกัน พื้นที่ที่เปิดรับความเสี่ยงต่อน้ำท่วม (Flood Exposure Area) ได้ขยายวงกว้างตามไปด้วย จาก 649 ตารางกิโลเมตร พุ่งทะยานเป็นกว่า 1,681 ตารางกิโลเมตร งานวิจัยชิ้นนี้ตอกย้ำข้อเท็จจริงที่ว่า การขยายตัวของเมือง (Urbanization) ยังคงเดินหน้ารุกคืบเข้าไปในพื้นที่เสี่ยงภัยอย่างต่อเนื่อง แม้สังคมไทยจะผ่านบทเรียนราคาแพงจากมหาอุทกภัยปี 2011 มาแล้วก็ตาม
เมื่อพื้นดินที่เคยมีคุณสมบัติซึมซับและหน่วงน้ำ ถูกพลิกสภาพเป็น “พื้นที่ดาดแข็ง” (Impervious Surface) ทั้งถนน อาคาร ที่จอดรถ และลานคอนกรีต น้ำฝนจึงไหลบ่าบนผิวดินด้วยความเร็วที่เพิ่มขึ้น ส่งผลให้ปริมาณน้ำมหาศาลทะลักเข้าสู่ระบบท่อและคลองในเวลาอันสั้น (Peak Flow) การหดหายไปของพื้นที่ชุ่มน้ำ บึง และทางน้ำธรรมชาติ จึงเท่ากับมหานครได้สูญเสีย “พื้นที่กันชน” (Natural Buffer) ที่เคยทำหน้าที่อุ้มน้ำก่อนส่งต่อไปยังระบบระบายน้ำหลัก
องค์การเพื่อความร่วมมือทางเศรษฐกิจและการพัฒนา (OECD) เคยชี้ให้เห็นถึงโครงสร้างปัญหานี้ในเขตกรุงเทพฯ และปริมณฑลอย่างตรงไปตรงมาว่า การเปลี่ยนผ่านการใช้ที่ดินจากพื้นที่เกษตรกรรม พื้นที่ชุ่มน้ำ และพื้นที่รับน้ำ ไปสู่โครงการที่อยู่อาศัย พื้นที่พาณิชยกรรม และนิคมอุตสาหกรรม ได้ก่อให้เกิดผลกระทบสองทาง นั่นคือ “ขีดความสามารถในการกักเก็บน้ำของเมืองลดลง” ในขณะที่ “มูลค่าทรัพย์สินที่ขวางอยู่บนเส้นทางน้ำกลับเพิ่มสูงขึ้น” ไปพร้อมๆ กัน
สิ่งนี้สะท้อนให้เห็นถึงสัจธรรมทางเศรษฐศาสตร์ภัยพิบัติที่อาจฟังดูย้อนแย้ง นั่นคือ “ปริมาณฝนที่ตกลงมาเท่าเดิม สามารถสร้างความเสียหายทางเศรษฐกิจได้มหาศาลกว่าเดิม” หากเมืองนั้นอัดแน่นไปด้วยทรัพย์สินและกิจกรรมทางธุรกิจที่มีมูลค่าสูงขึ้น และลงหลักปักฐานอยู่ในพื้นที่รับน้ำมากกว่าในอดีต
แผ่นดินทรุด น้ำทะเลหนุน และฝนสุดขั้ว กลายเป็น “ความเสี่ยงเชิงซ้อน”
กรุงเทพมหานครตั้งอยู่บนพื้นที่ราบลุ่มต่ำ ด้วยเหตุนี้ ความเสี่ยงด้านอุทกภัยจึงไม่ได้จำกัดอยู่เพียงปริมาณฝนที่ตกลงมาในเขตเมืองเท่านั้น แต่มวลน้ำเหนือ ระดับน้ำในแม่น้ำ ภาวะน้ำทะเลหนุนสูง และปัญหาแผ่นดินทรุด ล้วนมีโอกาสอุบัติขึ้นพร้อมกัน ซึ่งจะบีบอัด “ส่วนเผื่อเพื่อความปลอดภัย” (Safety Margin) ของระบบระบายน้ำให้แคบลงอย่างหลีกเลี่ยงไม่ได้
ข้อมูลจากงานวิจัยในปี 2024 ที่ใช้เทคโนโลยีดาวเทียม InSAR ร่วมกับแบบจำลองประเมินพื้นที่กรุงเทพฯ และปริมณฑล พบว่าอัตราการทรุดตัวของพื้นดินเฉลี่ยอยู่ที่ราว 7 มิลลิเมตรต่อปี และบางฉากทัศน์ (Scenarios) ชี้ว่าอาจเร่งตัวสูงกว่า 9 มิลลิเมตรต่อปีในอนาคตอันใกล้ แม้ว่าอัตราการทรุดตัวจะแตกต่างกันไปในแต่ละเขตพื้นที่และไม่สามารถใช้ตัวเลขเดียวเป็นตัวแทนของทั้งเมืองได้ก็ตาม
ในมิติทางเศรษฐศาสตร์ ผลกระทบจากปัญหาแผ่นดินทรุดไม่จำเป็นต้องรอให้เมืองจมมิดต่ำกว่าระดับน้ำทะเลอย่างสมบูรณ์ เพียงแค่ “ส่วนต่างระดับความสูง” ระหว่างพื้นเมืองกับแหล่งรับน้ำลดลง การระบายน้ำตามแรงโน้มถ่วง (Gravity Drainage) ก็ทำได้ยากขึ้นแล้ว สิ่งที่ตามมาคือ “ต้นทุนแฝงระยะยาว” เมืองต้องพึ่งพาเครื่องสูบน้ำหนักขึ้น สูญเสียค่าใช้จ่ายด้านพลังงานสูงขึ้น และต้องอัดฉีดเม็ดเงินลงทุน (CAPEX) เพื่อยกระดับและซ่อมบำรุงโครงสร้างพื้นฐานบ่อยครั้งขึ้นในด้านการเปลี่ยนแปลงสภาพภูมิอากาศ องค์การ OECD ประเมินว่าประเทศไทยมีแนวโน้มเผชิญภัยแล้งและน้ำท่วมที่ถี่และรุนแรงขึ้น ขณะที่งานวิจัยประเมินความเสี่ยงอุทกภัยในอนาคตของกรุงเทพฯ ก็บ่งชี้ถึงปริมาณฝนเฉลี่ยและจำนวนวันฝนตกที่เพิ่มสูงขึ้น สวนทางกับพื้นที่สีเขียวที่ลดลง เมื่อความเปราะบางเหล่านี้ทำงานประสานกัน สิ่งที่ในอดีตเคยถูกเรียกว่าเหตุการณ์ผิดปกติ (Extreme Events) ก็จะอุบัติขึ้นในระยะประชิดและถี่ขึ้นเรื่อย ๆ
นี่คือเหตุผลที่แนวคิดเรื่อง “ความเสี่ยงเชิงซ้อน” (Compound Risk) กลายเป็นวาระสำคัญทางเศรษฐกิจ มหานครอาจรับมือฝนตกหนักได้หากระดับน้ำในแม่น้ำต่ำ อาจรับมือภาวะน้ำทะเลหนุนได้หากไม่มีฝนเติมเข้ามา และอาจต้านทานระดับน้ำสูงได้หากมีพื้นที่กักเก็บเพียงพอ แต่เมื่อใดก็ตามที่เงื่อนไขเหล่านี้ปะทะกันอย่างสมบูรณ์แบบ ขีดความสามารถ (Capacity) ที่เหลืออยู่ของเมืองจะถูกลบมลายหายไปในพริบตา
สิ่งที่ต้องจ่าย หลังน้ำลด
ความเสียหายทางกายภาพอาจประเมินและบันทึกได้ด้วยภาพถ่าย แต่ “ความสูญเสียทางเศรษฐกิจ” อีกมหาศาลกลับไม่เคยปรากฏในหน้าข่าว นี่คือเหตุผลสำคัญที่ต้นทุนที่แท้จริงของวิกฤตน้ำท่วมเมือง (Urban Flood) มักพุ่งสูงกว่าบิลค่าซ่อมแซมหลายเท่าตัว ซึ่งประกอบไปด้วย
- เวลาและผลิตภาพ (Time & Productivity) ชั่วโมงการทำงานที่ระเหยไปกับสภาพการจราจร การเลื่อนนัดหมายธุรกิจ และความล่าช้าในการส่งมอบงาน ล้วนบั่นทอน “ผลิตภาพ” ของระบบเศรษฐกิจโดยไม่ทิ้งร่องรอยความเสียหายทางกายภาพไว้ให้เห็น
- รายได้แรงงานที่เปราะบาง (Labor Income Shock) กลุ่มแรงงานรายวันหรือผู้รับค่าจ้างตามชั่วโมง ต้องเผชิญภาวะ “ช็อคทางรายได้” ทันทีที่ระบบขนส่งของเมืองเป็นอัมพาต ซึ่งแตกต่างอย่างสิ้นเชิงกับกลุ่มพนักงานออฟฟิศที่สามารถปรับตัวไปทำงานจากที่บ้าน (Work from Home) ได้
- สภาพคล่องของธุรกิจ SMEs (Working Capital Crunch) แม้ผู้ประกอบการรายย่อยอาจกลับมาเปิดกิจการได้เร็ว แต่ต้องเผชิญกับภาวะเงินทุนจมไปกับการซ่อมแซมร้านและเติมสต็อกสินค้าใหม่ ขณะที่ยอดขายยังไม่ฟื้นตัวเต็มที่ นำไปสู่ปัญหาการขาดกระแสเงินสดและภาระหนี้สินที่พอกพูน
- การชะงักงันของโลจิสติกส์ (Supply Chain & Logistics) การปรับเปลี่ยนเส้นทางขนส่งกะทันหัน ดันต้นทุนทั้งค่าน้ำมัน ค่าล่วงเวลา และระยะเวลาขนส่งให้พุ่งสูงขึ้น โดยเฉพาะสินค้าเกษตรหรือสินค้าที่มีอายุจำกัด (Perishable Goods) ที่อาจเน่าเสียและสูญเสียมูลค่าทางเศรษฐกิจไปก่อนจะถึงมือผู้บริโภค
- ค่าเสียโอกาสของงบสาธารณะ (Public Budget Opportunity Cost) ภาครัฐและท้องถิ่นต้องเบียดบังงบประมาณมหาศาลไปใช้กับปฏิบัติการฉุกเฉิน ทั้งการสูบน้ำ กู้ภัย ทำความสะอาด และฟื้นฟูโครงสร้างพื้นฐาน ซึ่งเม็ดเงินเหล่านี้คือ “ค่าเสียโอกาส” ที่ถูกดึงมาจากการลงทุนในโครงการพัฒนาเมืองด้านอื่นๆ
- ต้นทุนความเสี่ยงทางการเงิน (Financial Risk Premium) หากพื้นที่เศรษฐกิจต้องเผชิญน้ำท่วมซ้ำซาก จะส่งผลกระทบโดยตรงต่อการประเมินความเสี่ยงระดับพื้นที่ ทั้งการปรับขึ้นของเบี้ยประกันภัย เงื่อนไขการปล่อยสินเชื่อที่เข้มงวดขึ้น การประเมินมูลค่าทรัพย์สินที่ดรอปลง ตลอดจนการย้ายฐานการลงทุนของภาคธุรกิจ
บทเรียนจากมหาอุทกภัยปี 2011 ตอกย้ำความจริงอันโหดร้ายว่า ครัวเรือนผู้มีรายได้น้อยคือกลุ่มที่แบกรับความเสี่ยงสูงสุด พวกเขาต้องเผชิญกับรายได้ที่หดหาย แต่กลับเข้าถึงสินเชื่อในระบบ (Formal Credit) เพื่อนำมาฟื้นฟูชีวิตได้ยากที่สุด จนท้ายที่สุดต้องถูกผลักให้ไปพึ่งพาการกู้ยืมนอกระบบ น้ำท่วมเมืองจึงไม่ได้ทำลายเพียงแค่มูลค่าทรัพย์สิน แต่มันทำหน้าที่เป็นตัวเร่งปฏิกิริยาที่ “ถ่างช่องว่างความเหลื่อมล้ำทางการเงิน” (Financial Inequality) ให้กว้างและลึกขึ้นกว่าเดิม
ลงทุนโครงสร้างพื้นฐานแบบไหน จึงจะ “ลดความเสียหาย” ได้อย่างแท้จริง?
มหานครที่มีความยืดหยุ่นในการรับมือภัยพิบัติ (Resilient City) ไม่สามารถพึ่งพาโครงสร้างพื้นฐานเพียงรูปแบบเดียว อุโมงค์ระบายน้ำขนาดใหญ่อาจจำเป็นในบางพื้นที่ ทว่าการมุ่งขยายแต่ขนาดท่อระบายน้ำ ย่อมไม่สามารถแก้ปัญหาที่ฝังรากลึกจากการเปลี่ยนสีผังเมือง ความหนาแน่นของประชากร และพื้นที่กักเก็บน้ำที่หดหายไปได้ทั้งหมด การลงทุนที่คุ้มค่าจึงต้องกระจายความเสี่ยงและผสมผสานเครื่องมือหลายมิติเข้าด้วยกัน
- โครงสร้างพื้นฐานที่เป็นสีเทา (Grey Infrastructure) ท่อระบายน้ำ คลอง ประตูระบายน้ำ สถานีสูบน้ำ อุโมงค์ และคันกั้นน้ำ ยังคงเป็นฟันเฟืองหลัก แต่จำเป็นต้องปรับสเปกการออกแบบ (Redesign) โดยอิงจากข้อมูลปริมาณฝนและระดับน้ำในบริบทใหม่ ที่สำคัญต้องกัน “งบประมาณดำเนินการและบำรุงรักษา” (O&M) ไว้อย่างต่อเนื่องตลอดอายุโครงการ
- โครงสร้างพื้นฐานที่เป็นสีเขียวและน้ำ (Green & Blue Infrastructure) สวนสาธารณะ พื้นที่ชุ่มน้ำ บึง แก้มลิง และการใช้วัสดุปูพื้นที่น้ำซึมผ่านได้ (Permeable Pavement) โครงสร้างเหล่านี้เปรียบเสมือน “ฟองน้ำ” ที่ช่วยชะลอและกักเก็บมวลน้ำชั่วคราว ก่อนที่น้ำทั้งหมดจะบ่าทะลักเข้าสู่ระบบท่อหลักพร้อมกัน
- พื้นที่รับน้ำอเนกประสงค์ (Multi-purpose Spaces) การบูรณาการพื้นที่สาธารณะให้ทำหน้าที่จัดการน้ำในยามวิกฤต เช่น กรณี “บึงสีกัน” ที่ถูกยกระดับความจุจาก 50,000 เป็น 150,000 ลูกบาศก์เมตร โมเดลนี้พิสูจน์ให้เห็นว่า พื้นที่เมืองหนึ่งจุดสามารถมอบผลตอบแทนทางเศรษฐกิจและสังคมได้แบบทูอินวัน (Dual-purpose)
- การผังเมืองอิงความเสี่ยง (Risk-based Land Use) การจัดทำแผนที่ความเสี่ยง (Risk Mapping) และควบคุมการพัฒนาอสังหาริมทรัพย์ในพื้นที่รับน้ำหรือระบายน้ำยาก จะช่วยสกัดกั้นการสร้าง “ความเสียหายใหม่” ในอนาคต การลงทุนป้องกันภัยพิบัติที่ดี จึงไม่ใช่แค่การสูบน้ำออกให้เร็วที่สุด แต่คือการหยุดป้อนทรัพย์สินมูลค่าสูงเข้าไปกระจุกตัวในจุดที่โครงสร้างพื้นฐานมีข้อจำกัด
- ระบบข้อมูลและการเตือนภัย (Data & Early Warning) การบูรณาการเรดาร์ตรวจอากาศ เซ็นเซอร์วัดระดับน้ำ แบบจำลองคาดการณ์ล่วงหน้า และข้อมูลจราจร จะช่วยให้เมืองพร่องน้ำได้ทันท่วงที และแจ้งเตือนภาคธุรกิจล่วงหน้า การซื้อเวลาเพียงไม่กี่ชั่วโมงสามารถช่วยชีวิตสต็อกสินค้า ลดความสูญเสียด้านโลจิสติกส์ และให้เวลาธุรกิจในการปรับแผนฉุกเฉินได้มหาศาล
- เครื่องมือทางการเงินและประกันภัย (Financial & Insurance Instruments) การผลักดันให้มีระบบประกันภัยความเสี่ยงภัยพิบัติ กองทุนฉุกเฉิน และการเตรียมวงเงินสินเชื่อเพื่อการฟื้นฟูล่วงหน้า (Pre-arranged Credit) จะเป็นเบาะรองรับให้ผู้ประกอบการและครัวเรือนลุกขึ้นมาเดินเครื่องเศรษฐกิจต่อได้รวดเร็ว ลดความเสี่ยงที่ภัยธรรมชาติจะลุกลามกลายเป็นวิกฤตหนี้สินระยะยาว
ท้ายที่สุดแล้ว คำถามสำคัญในมุมมองเศรษฐศาสตร์มหภาค จึงไม่ควรหยุดอยู่แค่ว่า “โครงการนี้ต้องใช้งบก่อสร้างเท่าไร?” แต่ต้องนำไปชั่งน้ำหนักกับ “มูลค่าความเสียหายทางเศรษฐกิจที่จะหลีกเลี่ยงได้” (Avoided Damages) ตลอดอายุโครงการ
โครงการที่ดูเหมือนมีป้ายราคาแพงลิ่วในวันนี้ หากมันสามารถปกป้องภาคธุรกิจไม่ให้ต้องปิดกิจการ รักษาชั่วโมงการทำงาน ป้องกันความพังทลายของทรัพย์สิน และลดความชะงักงันทางการเดินทางในอีกหลายสิบวิกฤตข้างหน้า “ผลตอบแทนจากการลงทุน” (ROI) ที่แท้จริงของมัน ย่อมคุ้มค่ามหาศาลกว่าตัวเลขหน้าบัญชีรายจ่ายเพียงอย่างเดียว
เมืองไม่จำเป็นต้อง “ไร้น้ำท่วม” แต่ต้องหยุดน้ำท่วมไม่ให้ลามเป็น “วิกฤตเศรษฐกิจ”
การตั้งเป้าหมายสร้างเมืองใหญ่ที่ “ปราศจากน้ำท่วมโดยสิ้นเชิง” (Zero-Flood City) อาจไม่ใช่สมการที่เป็นจริงได้ในทางเศรษฐศาสตร์ เพราะการทุ่มงบประมาณสร้างโครงสร้างพื้นฐานเพื่อรองรับภัยพิบัติขั้นสูงสุดในทุกตารางนิ้ว ต้องใช้เม็ดเงินลงทุนมหาศาล และในความเป็นจริง เหตุการณ์สภาพอากาศสุดขั้วที่ทะลุขีดจำกัดของมาตรฐานการออกแบบ ก็สามารถอุบัติขึ้นได้เสมอ
เป้าหมายที่ตอบโจทย์และคุ้มค่ากว่า คือการสร้าง “ความยืดหยุ่นของเมือง” (Urban Resilience) โดยมุ่งเน้นการจำกัดความเสียหายและเร่งความเร็วในการฟื้นตัว (Recovery Time) คำถามสำคัญจึงเปลี่ยนไปสู่มิติทางธุรกิจ ถนนสายเศรษฐกิจหลักจะกลับมาสัญจรได้ภายในกี่ชั่วโมง? โรงพยาบาลยังสามารถคงการเข้าถึงได้ตลอดเวลาหรือไม่? ย่านศูนย์กลางธุรกิจ (CBD) ใดที่มีต้นทุนค่าเสียโอกาสสูงหากต้องหยุดชะงัก? และมีพื้นที่ใดบ้างที่เมือง “ยอมประนีประนอม” ให้น้ำท่วมขังชั่วคราว เพื่อใช้เป็นพื้นที่รับน้ำแทนย่านเศรษฐกิจที่สำคัญกว่า?
เมื่อมองผ่านกรอบความคิดนี้ วิกฤตน้ำท่วมจะถูกยกระดับจาก “ข้อจำกัดทางวิศวกรรม” ไปสู่โจทย์ “การจัดสรรทรัพยากร” (Resource Allocation) ของมหานคร ทุกเม็ดเงินที่ถูกใช้ไปกับท่อระบายน้ำ อุโมงค์ บึง สวนสาธารณะ ระบบเตือนภัย หรือการจัดรูปที่ดิน ควรถูกตัดสินความคุ้มค่าจาก “ขีดความสามารถในการปกป้องชีวิตและรักษามูลค่าทางเศรษฐกิจ” ไม่ใช่แค่นับจากจำนวนโครงการที่สร้างเสร็จ
กรุงเทพมหานครคือกรณีศึกษาที่เด่นชัด ทว่าสมการเดียวกันนี้กำลังก่อตัวขึ้นในมหานครทั่วเอเชีย เมื่อการขยายตัวของเมืองรุดหน้าอย่างรวดเร็ว มูลค่าทรัพย์สินกระจุกตัวหนาแน่นขึ้น พื้นที่ดาดแข็งเพิ่มขึ้น สวนทางกับสภาพอากาศที่ผันผวนรุนแรงขึ้น ฝนที่เคยเป็นเพียงปรากฏการณ์ตามฤดูกาล จึงถูกยกระดับกลายเป็น “ความเสี่ยงเชิงเศรษฐกิจระดับประเทศ” อย่างเต็มรูปแบบ
ท้ายที่สุด “ปริมาณฝน” คือภัยธรรมชาติ (Hazard) แต่ “วิกฤตเศรษฐกิจ” นั้นเกิดจากการที่เรานำโครงสร้างเมืองและทรัพย์สินไปขวางเส้นทางน้ำ มูลค่าความเสียหายจึงไม่ได้ถูกชี้วัดด้วยความรุนแรงของพายุเพียงมิติเดียว แต่ขึ้นอยู่กับว่าเมืองได้เตรียมพื้นที่หน่วงน้ำ ระบบสำรอง (Redundancy) กลไกการเตือนภัย และโครงสร้างทางเศรษฐกิจ ให้สามารถดูดซับ “แรงกระแทก” (Shock Absorption) ได้ดีเพียงใด
Executive Summary สรุปประเด็นสำคัญ
- หากถามว่าน้ำท่วมครั้งนี้เสียหายเท่าไหร่ คำตอบคือ “เริ่มต้นประเมินที่ 1.2 หมื่นล้านบาท แต่ใบเสร็จสุทธิจะแพงกว่านั้นมหาศาล”
- “ต้นทุนแฝง” สูงกว่าที่ตาเห็น ตัวเลขประเมินความเสียหายระยะแรกเป็นเพียงยอดภูเขาน้ำแข็ง ต้นทุนที่แท้จริงซึ่งเกิดจากการสูญเสียรายได้ โลจิสติกส์ชะงักงัน และเวลาที่ระเหยไปกับการฟื้นฟู มักมีมูลค่ามหาศาลกว่าค่าซ่อมแซมทรัพย์สินทางกายภาพ
- “ความเสี่ยงเชิงซ้อน” กดทับระบบ กรุงเทพฯ ไม่ได้เผชิญความเสี่ยงแค่เพราะไม่มีระบบระบายน้ำ แต่เป็นเพราะตัวแปรอย่าง ฝนสุดขั้ว เมืองที่อัดแน่น พื้นที่ซับน้ำที่หายไป ภาวะน้ำทะเลหนุน และแผ่นดินทรุด กำลังโจมตีขีดความสามารถของโครงสร้างพื้นฐานพร้อมๆ กัน
- แรงกระเพื่อมลุกลามระดับชาติ (Spillover Effect) ยิ่งเศรษฐกิจกระจุกตัวอยู่ในเมืองหลวงมากเท่าไร ภัยพิบัติในกรุงเทพฯ ยิ่งมีศักยภาพในการฉุดรั้ง GDP ภาคการผลิต การส่งออก การท่องเที่ยว และห่วงโซ่อุปทาน (Supply Chain) ให้สะเทือนไปทั้งประเทศได้มากเท่านั้น
- การลงทุนต้องบูรณาการ (Integrated Approach) การลดทอนความเสียหายอย่างยั่งยืน ไม่อาจพึ่งพาวิศวกรรมอุโมงค์หรือท่อระบายน้ำเพียงอย่างเดียว แต่ต้องผสานโครงสร้างสีเขียวเพื่อกักเก็บน้ำ การวางผังเมืองอิงความเสี่ยง เทคโนโลยีข้อมูลเตือนภัยล่วงหน้า และเครื่องมือบริหารความเสี่ยงทางการเงินเข้าด้วยกัน


