
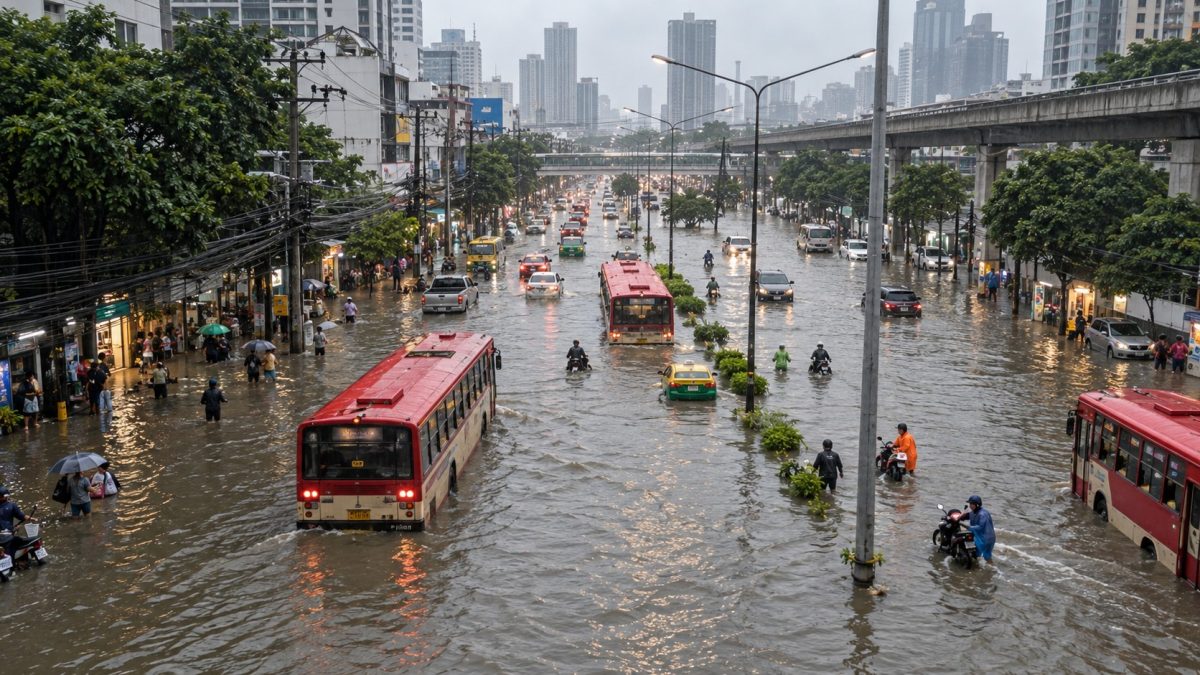
2026年9月下旬,曼谷連續遭遇強降雨。許多地區再次出現居民早已熟悉的城市景象,道路變成水道,交通嚴重壅塞,商店與企業提前關門,員工無法正常到班,多項公共服務也同時受到影響。
Reuters與多家媒體報導,曼谷僅三天累積降雨量就達到約320毫米,接近整月平均降雨量。面對這一情況,曼谷當局宣布全市50個區進入災害狀態,以加快救援與危機管理。
經濟損失幾乎立刻開始顯現。University of the Thai Chamber of Commerce的Center for Economic and Business Forecasting在基準情境下估計,這次洪災造成的影響約為122.83億泰銖,其中曼谷承擔的經濟損失最大,約70.14億泰銖。
不過,這仍然只是早期估算,而且建立在災情能夠在較短時間內緩解的假設上。因此真正重要的問題並不只是 「這場洪水損失了多少十億泰銖?」 還要繼續追問 「這個數字已經包括哪些損失?」 以及 「退水後的最初幾天,還有哪些隱性成本尚未顯現?」
對大型都會而言,洪災成本並不只來自被水浸泡的資產。只要人員、貨物、物流系統、企業、醫院、機場以及城市服務無法按正常速度運作,經濟損失就會在每一分鐘持續累積。
計算洪災損失時,我們究竟在衡量什麼
災害經濟影響評估通常會把影響分成兩大類,而兩者反映的是完全不同的經濟後果。第一類是 「Damage」,也就是能夠直接觀察與估值的實體損壞。第二類是 「Losses」,也就是城市系統受阻以及恢復正常期間損失的收入與經濟活動。
| 影響類型 | 含義 | 城市中的例子 |
|---|---|---|
| Damage | 對資產、基礎設施與財物造成的直接實體影響 | 住宅、車輛、機械、庫存、道路與電力系統 |
| Losses | 災害期間與災後損失的活動、收入或生產效率 | 銷售減少、工時損失、生產中斷、物流成本上升與緊急支出 |
World Bank在2011年泰國特大洪災後的評估清楚顯示了兩者的差別。當時Damage與Losses合計約1.43兆泰銖,更值得注意的是,經濟損失約占總額的56%。
這個比例說明,災害的大量成本不會停留在受損資產本身。生產中斷、收入減少以及復原期內流失的生產效率,同樣構成重要的經濟負擔。
另一個不能忽略的數字是,2011年約90%的Damage與Losses由私部門承擔,其中製造業單獨就承受了約70%的總影響。
這些歷史數字並不能證明2026年的曼谷洪災會像2011年一樣嚴重。但它們提醒我們,如果只看住宅和車輛的維修帳單,就可能嚴重低估洪災的 真實經濟成本。
2026年的曼谷只積水幾天,但隱性成本立即開始上升
城市的經濟損失從商業節奏被打斷的那一刻就開始出現。餐廳延後營業,零售店失去無法穿過積水前來的顧客,送貨車輛被迫繞行,員工缺勤,服務業降低營運能力。即使沒有任何資產永久損壞,每一小時的損失都具有經濟價值。
2026年9月下旬的洪災還說明,損失並不會侷限在有積水的道路。Reuters報導,素萬那普機場與航空公司營運受到影響,其中一個原因是工作人員無法正常到班。
這正是 城市洪災 經常被忽略的機制之一。國家級基礎設施本身可能沒有進水,也仍具備技術運作條件,但如果關鍵勞動力與支援服務無法穿過被淹城市抵達現場,更廣泛的經濟系統仍然會減速。
對中小企業來說,隱性成本往往來得更快,也更深。現金儲備有限的企業可能沒有失去廠房或機器,卻可能因停業兩三天就迅速失去現金流。生鮮原料與庫存可能腐壞,日薪勞工失去收入,而租金、部分工資與貸款利息等固定成本仍會持續發生。
因此,最初的損失估算只能看作某一時點的快照,而不是經濟最終要支付的總帳。真實損失取決於積水持續多久、交通系統恢復多快、多少企業能重新營業,以及最關鍵的一點,退水後還能追回多少已流失的收入。
為什麼曼谷洪災並不只是地方問題
曼谷不僅是泰國最大的城市,也是全國經濟活動最集中的中心。World Bank 2026年的 Thailand Cities of the Future 報告指出,曼谷創造的經濟產出接近全國的一半,其經濟規模也遠遠超過作為第二大主要城市的清邁。

在正常時期,這種集中帶來巨大的經濟優勢。企業與勞工彼此靠近,大眾運輸、金融體系、企業總部、勞動市場與供應商網路高度連結。但在危機中,一旦多個城市核心網路同時停擺,同樣的優勢就會轉化為 脆弱性。
2011年洪災讓全球看到了這種風險。受災最嚴重的許多工業區位於曼谷周邊省份,而不是市中心,但電子與汽車零組件生產停擺依然衝擊了 全球供應鏈。因此,曼谷及周邊地區的損失可能外溢為全國性危機,拖累出口、製造業與外國投資人信心。
從城市災害經濟學來看,這就是 集中風險。規律簡單但殘酷 – 一座大都會在同一區域集中越多人口、資產與高價值經濟活動,即使洪水覆蓋範圍有限,也可能造成越大的經濟震盪與放大效應。
為什麼隧道、運河與水泵仍可能輸給曼谷洪水
答案並不是曼谷沒有排水系統。相反,這座城市已經擁有龐大的水管理網路。2026年雨季前,Bangkok Department of Drainage and Sewerage公布,全市排水管網總長超過6,854公里,另有5條大型排水隧道、207座泵站、244座水閘以及371處泵井。
真正的限制在於 承載能力。當短時間強降雨讓進入排水口、運河、泵站與最終排水點的水量超過系統容量時,即使所有設備滿負荷運轉,水也只能滯留在城市地表。
當多個 瓶頸 同時出現時,問題會更加嚴重。商業區的雨水可能能進入運河,但如果運河水位已經很高,水泵負擔就會增加。如果最終排水口又遇到高潮位或湄南河高水位,排水效率還會進一步下降。看似線性的排水系統,實際上是一個複雜而脆弱的網路,每一個節點都會影響其他部分。
垃圾、施工障礙與維護限制也會削弱系統的實際表現。曼谷排水部門表示,2026年計畫清洗3,811.7公里排水管道,約占整個網路的55%。這個數字反映基礎設施投資的一個基本事實 – 成本不會在工程完工當天結束。為了維持設計能力,系統每年都需要運轉維護預算與人力投入。
因此,JICA為曼谷制定新的 Urban Drainage Master Plan,其經濟意義遠遠超過工程本身。過去關於降雨模式、土地利用、人口密度以及 經濟系統可接受的損失水準 的假設,都已不同於幾十年前排水系統最初設計時的條件。
混凝土城市改變了洪災經濟學,同樣的雨量也可能變得更昂貴
城市洪災風險並不只由降雨量決定。城市的物理結構決定水流向哪裡以及流動多快。一項2024年研究追蹤曼谷與都會區30年的土地利用變化,發現建成區占研究區域的比例從1992年的約20%升至2022年的接近45%。
同一期間,洪水暴露面積從約649平方公里擴大到超過1,681平方公里。研究顯示,即使泰國已經經歷2011年的高昂代價,城市化仍在繼續向洪水高風險地區推進。
當原本能吸水或延緩水流的土地變成道路、建築、停車場與其他 不透水地表 時,雨水會更快在地面匯流,並在更短時間內進入排水管與運河。與此同時,濕地、池塘與天然水道減少,也意味城市失去了過去可以暫時蓄水的 天然緩衝區。
OECD也曾直接描述曼谷與周邊省份的這一結構性問題。農業用地、濕地與蓄水區被住宅開發、商業區與工業區取代,於是兩種變化同時發生 – 城市蓄水能力下降,而處在水流路徑上的資產價值卻不斷上升。
這帶來一個看似矛盾的災害經濟學事實。同樣的降雨量也可能造成更大的經濟損失,尤其是在城市聚集更多高價值資產與經濟活動,並且這些資產越來越多進入原有蓄水區或洪水易發區域時。
地層下陷、高潮位與極端降雨正在形成複合風險
曼谷位於低窪平原,因此洪水風險並不只由城市上空的降雨決定。上游來水、河流水位、高潮位以及地層下陷可能同時發生,從而壓縮排水系統的 安全餘裕。
一項2024年利用InSAR衛星技術與模型研究曼谷及周邊地區的工作發現,地面平均下陷速度約為每年7毫米。一些情境顯示,近期未來某些地區可能超過每年9毫米。下陷速度因地點而異,因此不能用單一數字代表整個城市。
從經濟角度看,地層下陷不需要等到整座城市完全低於海平面才產生巨大成本。城市地面與受納水體之間的高程差只要縮小,就會讓 重力排水 變得更困難。由此產生長期隱性成本,城市需要更加依賴水泵,承擔更高能源支出,並投入更多資本支出用於抬高、維修與升級基礎設施。與此同時,OECD預計泰國未來將面對更頻繁、更嚴重的洪水與乾旱,關於曼谷未來洪災風險的研究也指出,平均降雨量與雨日可能增加,而植被面積減少。當這些脆弱因素彼此強化時,過去被視為異常的事件就可能更加頻繁。
這正是 複合風險 成為重要經濟議題的原因。河流水位較低時,城市也許能承受強降雨。降雨較少時,也許能應對高潮位。如果仍有足夠蓄水空間,也許能承受高水位。但當多個不利條件同時出現時,城市剩餘的承載能力可能在很短時間內消失。
退水之後仍要支付的成本
實體損壞可以被拍照與記錄,但大量 經濟損失 並不會出現在新聞畫面中。這也是城市洪災真實成本往往遠高於維修帳單的原因。
- 時間與生產力 – 塞在路上的工時、被延後的商務安排與延誤交付都會降低經濟產出,卻不會留下明顯的實體損壞。
- 勞動收入衝擊 – 日薪勞工與按小時計薪者在城市交通系統癱瘓時可能立刻失去收入,而部分辦公室員工還能轉為居家工作。
- 中小企業流動性壓力 – 小企業即使能迅速重新營業,也可能需要同時承擔維修與補庫存費用,而銷售尚未完全恢復,最後形成現金流短缺與更重的債務負擔。
- 供應鏈與物流中斷 – 臨時改道會提高燃料、加班與運輸時間成本,農產品與其他易腐商品甚至可能在到達消費者前就失去經濟價值。
- 公共預算機會成本 – 政府與地方當局需要把大量預算轉向抽水、救援、清理與基礎設施修復,這些資金也就無法投入其他城市發展計畫。
- 金融風險溢價 – 如果某一經濟區域反覆遭遇洪水,保險費率、貸款條件、不動產估值以及企業選址決策都可能因區域風險重新定價而發生變化。
2011年的經驗還顯示,低收入家庭往往承擔更高風險。他們可能迅速失去收入,卻最難取得用於恢復生活的正式信貸,最後被迫依賴非正式借貸。因此,城市洪災不僅破壞資產,也可能擴大 金融不平等。
什麼樣的基礎設施投資才能真正減少損失
一座 韌性城市 不能只依賴一種基礎設施。大型排水隧道在某些地區可能不可或缺,但單純擴大排水管徑無法解決土地利用變化、人口密度與蓄水空間減少等深層問題。有效投資必須分散風險,並組合多種工具。
- 灰色基礎設施 – 排水管、運河、水閘、泵站、隧道與防洪堤仍然是核心,但設計標準必須依據當前降雨與水位資料重新調整。同時還要在計畫整個生命週期內保障運轉維護預算。
- 綠色與藍色基礎設施 – 公園、濕地、池塘、蓄水區與透水鋪面像海綿一樣發揮作用,在大量雨水同時進入主排水系統之前先減緩並暫時儲存水量。
- 多功能蓄水空間 – 公共空間在緊急情況下也能承擔水管理功能。例如Bueng Sikan的蓄水能力從50,000立方公尺提高到150,000立方公尺,顯示一個城市空間可以同時創造經濟與社會價值。
- 基於風險的土地利用 – 風險地圖以及對蓄水區或排水困難地區開發活動的管控,可以減少未來新增損失。防洪投資並不只是更快把水抽走,也包括避免高價值資產繼續集中到基礎設施能力有限的地點。
- 資料與預警 – 氣象雷達、水位感測器、預測模型與交通資料可以幫助城市更早排水,並提前通知企業。即使只多出幾個小時,也可能挽救庫存、減少物流損失,並讓企業及時啟動緊急計畫。
- 金融與保險工具 – 災害保險、緊急基金以及預先安排的復原信貸,可以為企業與家庭提供緩衝,讓經濟更快重新運轉,並降低天然災害演變為長期債務問題的風險。
因此,總體經濟問題不應只停留在 「這個計畫需要多少建設資金?」 還必須與計畫在整個壽命週期內能夠 避免多少經濟損失 進行比較。
一個今天看起來價格高昂的計畫,如果能在未來多次洪災中避免企業停業、保住工時、保護資產並減少交通中斷,其真實投資報酬可能遠高於建設預算表上的支出數字。
城市不必做到完全不淹水,但必須阻止洪水演變成經濟危機
要求一座大型城市做到絕對零洪水,在經濟學上未必現實。要讓每個地區都能承受最極端的災害,需要巨額投資,而且極端天氣仍可能突破設計標準。
更實際也更有價值的目標是建設 城市韌性 – 限制損失並縮短恢復時間。這樣,核心問題就會變得更貼近商業運作。主要經濟道路應在多少小時內恢復通行?醫院能否始終保持可達?哪些中央商務區一旦停擺會產生最高機會成本?哪些地區可以暫時蓄水,以保護更重要的經濟區域?
從這個框架看,洪水不再只是工程限制,而是一個 資源配置 問題。城市花在排水管、隧道、池塘、公園、預警系統與土地利用上的每一筆資金,都應按照它保護生命與保存經濟價值的能力來衡量,而不是只統計完成多少工程。
曼谷是一個非常清楚的案例,但同樣的方程正在亞洲多個大城市出現。城市擴張加快,資產價值更加集中,不透水地表持續增加,而天氣波動越來越劇烈。過去被視為季節性現象的降雨,因而可能升級為 國家層級的經濟風險。
歸根究柢,降雨是自然 Hazard,但經濟危機來自城市把什麼樣的結構與資產放在水流路徑上。損失不僅取決於暴雨強度,還取決於城市是否擁有蓄水空間、備援系統、預警機制,以及能吸收衝擊的經濟結構。
Executive Summary 重點摘要
- 如果問這次洪災造成多少損失 – 初步估計約為120億泰銖,但最終的經濟帳單很可能大得多。
- 隱性成本比表面更大 – 早期損失估算只是冰山一角。收入損失、物流中斷與恢復所耗費的時間,其價值往往遠高於有形資產維修費用。
- 複合風險正在擠壓系統能力 – 曼谷的脆弱性並不只是有沒有排水系統的問題。極端降雨、高密度城市開發、蓄水空間減少、高潮位與地層下陷可能同時壓低基礎設施的承載能力。
- 影響可能外溢到全國 – 經濟活動越集中在首都,曼谷洪災越可能影響全國GDP、製造業、出口、觀光以及供應鏈。
- 投資必須走整合路線 – 持續減少損失不能只依靠隧道與排水管,還需要蓄水空間、基於風險的土地利用、資料與預警系統以及金融風險管理工具共同發揮作用。


