
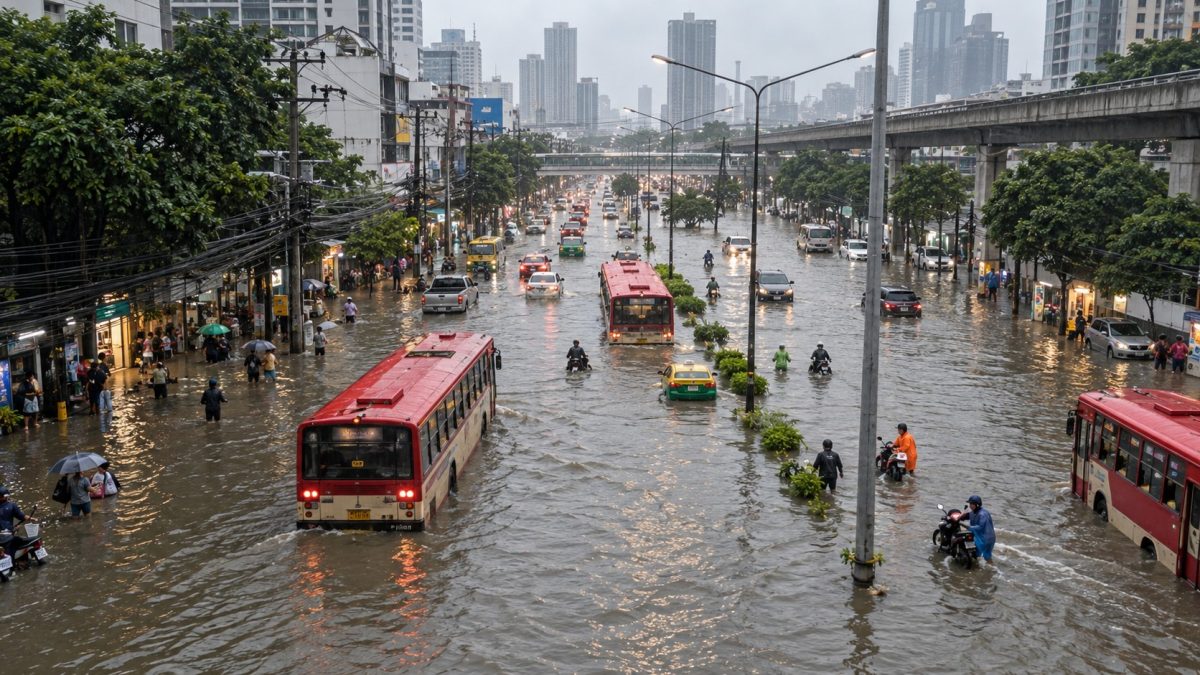
À la fin de septembre 2026, Bangkok a subi plusieurs jours de fortes pluies. Dans de nombreux quartiers, les habitants ont retrouvé une scène trop familière. Des rues se sont transformées en voies d’eau, la circulation a ralenti, des commerces ont fermé plus tôt, des salariés n’ont pas pu rejoindre leur lieu de travail et plusieurs services publics ont été perturbés en même temps.
Reuters et d’autres médias ont indiqué qu’environ 320 millimètres de pluie étaient tombés sur Bangkok en seulement trois jours, soit presque l’équivalent d’un mois moyen. La ville a alors déclaré les 50 districts zones sinistrées afin d’accélérer l’aide et la gestion de crise.
Les conséquences économiques sont apparues presque immédiatement. Le Center for Economic and Business Forecasting de l’University of the Thai Chamber of Commerce a estimé l’impact dans son scénario de base à environ 12,283 milliards de bahts. Bangkok supportait la perte économique la plus importante, autour de 7,014 milliards de bahts.
Ces chiffres restent toutefois des estimations initiales, fondées sur l’hypothèse d’une amélioration rapide de la situation. La question essentielle n’est donc pas seulement « Combien de milliards de bahts cette inondation a-t-elle coûté ? » Il faut aussi demander « Quels types de dommages sont déjà inclus dans ce chiffre ? » et « Quels coûts cachés ne sont pas encore visibles dans les premiers jours après la décrue ? »
Dans une grande métropole, le coût d’une inondation ne se limite pas à la valeur des biens submergés. Il s’accumule chaque minute pendant laquelle personnes, marchandises, logistique, entreprises, hôpitaux, aéroports et services urbains fonctionnent moins bien ou plus lentement que d’ordinaire.
Que mesure-t-on réellement lorsque l’on chiffre les dégâts d’une inondation ?
Les évaluations économiques des catastrophes distinguent généralement deux grandes catégories. La première est le « Damage », c’est-à-dire les dommages physiques directs que l’on peut observer et valoriser. La seconde correspond aux « Losses », les revenus et l’activité économique perdus pendant la perturbation et jusqu’au retour à la normale du système urbain.
| Type d’impact | Signification | Exemples en zone urbaine |
|---|---|---|
| Damage | Dommages physiques directs aux actifs, aux infrastructures et aux biens | Logements, véhicules, machines, stocks, routes et systèmes électriques |
| Losses | Activité, revenus ou productivité perdus pendant et après l’événement | Ventes perdues, heures de travail perdues, arrêts de production, hausse des coûts logistiques et dépenses d’urgence |
L’évaluation de la Banque mondiale après les grandes inondations thaïlandaises de 2011 illustre clairement cette distinction. Les dommages et pertes cumulés avaient atteint environ 1,43 billion de bahts. Surtout, les pertes économiques représentaient environ 56% du total.
Cette proportion montre qu’une grande partie du coût d’une catastrophe ne s’arrête pas aux actifs détruits. L’interruption de la production, la perte de revenus et la productivité qui disparaît pendant la phase de reprise pèsent également lourd.
Un autre chiffre est tout aussi important. Environ 90% des dommages et pertes de 2011 ont été supportés par le secteur privé, tandis que l’industrie manufacturière représentait à elle seule près de 70% de l’impact total.
Ces chiffres historiques ne prouvent pas que les inondations de Bangkok en 2026 auront la même ampleur qu’en 2011. Ils montrent en revanche qu’une évaluation limitée aux réparations de logements ou de véhicules peut largement sous-estimer le coût économique réel.
Bangkok en 2026 n’a été inondée que quelques jours, mais les coûts cachés ont immédiatement augmenté
Les pertes économiques d’une ville commencent dès que le rythme normal des affaires est interrompu. Les restaurants ouvrent plus tard, les détaillants perdent des clients incapables de traverser les rues inondées, les véhicules de livraison changent d’itinéraire, des employés sont absents et les services réduisent leur capacité. Chaque heure perdue a une valeur économique même si aucun actif n’est durablement endommagé.
L’épisode de fin septembre 2026 a aussi montré que l’impact ne s’arrête pas aux rues inondées. Reuters a fait état de perturbations à l’aéroport de Suvarnabhumi et de difficultés dans les opérations aériennes parce que certains membres du personnel ne pouvaient pas rejoindre leur poste normalement.
C’est l’un des mécanismes souvent négligés des inondations urbaines. Une infrastructure nationale peut rester sèche et techniquement opérationnelle, mais si les travailleurs essentiels et les services de soutien ne peuvent pas l’atteindre à travers une ville inondée, l’ensemble du système économique peut ralentir.
Pour les petites et moyennes entreprises, les coûts cachés apparaissent souvent plus vite et sont plus profonds. Une entreprise disposant de peu de trésorerie peut ne perdre ni son bâtiment ni ses machines, tout en voyant son flux de trésorerie s’effondrer après seulement deux ou trois jours de fermeture. Les produits frais et les stocks peuvent se détériorer, les travailleurs journaliers perdre leur revenu, tandis que le loyer, une partie des salaires et les intérêts d’emprunt continuent de courir.
C’est pourquoi la première estimation des dégâts n’est qu’une photographie à un instant donné, pas la facture finale de l’économie. La perte réelle dépend de la durée de l’inondation, de la vitesse de rétablissement des transports, du nombre d’entreprises capables de rouvrir et surtout de la part du chiffre d’affaires perdu qui pourra être récupérée après la décrue.
Pourquoi les inondations de Bangkok ne sont pas seulement un problème local
Bangkok n’est pas seulement la plus grande ville de Thaïlande. C’est aussi le principal centre de concentration de l’activité économique du pays. Le rapport 2026 de la Banque mondiale Thailand Cities of the Future indique que Bangkok génère près de la moitié de la production économique nationale et que son économie est plusieurs fois plus importante que celle de Chiang Mai, le deuxième grand centre urbain du pays.

En temps normal, cette concentration procure d’immenses avantages. Entreprises et travailleurs sont proches les uns des autres, tandis que transports publics, finance, sièges sociaux, marché du travail et réseaux de fournisseurs sont fortement interconnectés. En période de crise, la même force devient une vulnérabilité lorsque plusieurs réseaux essentiels cessent de fonctionner simultanément.
Les inondations de 2011 ont révélé ce risque au monde entier. Beaucoup de zones industrielles les plus touchées se trouvaient autour de Bangkok et non dans le centre de la ville, mais l’arrêt de la production de composants électroniques et automobiles a perturbé la chaîne d’approvisionnement mondiale. Les dégâts dans Bangkok et sa région peuvent donc se transformer en crise nationale et peser sur les exportations, l’industrie et la confiance des investisseurs étrangers.
Dans l’économie des catastrophes urbaines, c’est le risque de concentration. La règle est simple mais sévère – plus une métropole concentre de population, d’actifs et d’activités à forte valeur au même endroit, plus une inondation même géographiquement limitée peut produire un choc économique important.
Pourquoi tunnels, canaux et pompes peuvent encore perdre face aux inondations de Bangkok
Le problème n’est pas que Bangkok manque de système de drainage. Au contraire, la ville dispose d’un vaste réseau de gestion de l’eau. Avant la saison des pluies 2026, le Department of Drainage and Sewerage indiquait plus de 6 854 kilomètres de conduites, cinq grands tunnels de drainage, 207 stations de pompage, 244 vannes et 371 puits de pompage supplémentaires.
La contrainte centrale est la capacité. Lorsqu’une pluie intense envoie plus d’eau vers les avaloirs, canaux, stations de pompage et points de rejet que le système ne peut en évacuer, l’eau reste en surface même si toutes les machines fonctionnent à pleine puissance.
La situation se dégrade encore lorsque plusieurs goulots d’étranglement apparaissent en même temps. La pluie d’un quartier d’affaires peut atteindre un canal, mais si le niveau du canal est déjà élevé, les pompes sont davantage sollicitées. Si l’exutoire final est lui aussi limité par une marée haute ou par un niveau élevé du Chao Phraya, l’efficacité du drainage diminue encore. Ce qui semble être une simple ligne sur une carte est en réalité un réseau complexe et fragile.
Les déchets, les obstacles liés aux travaux et les limites d’entretien réduisent également les performances réelles. Le service de drainage de Bangkok prévoyait en 2026 de nettoyer 3 811,7 kilomètres de conduites, environ 55% de l’ensemble du réseau. Ce chiffre rappelle une vérité fondamentale de l’investissement en infrastructure – le coût ne s’arrête pas à la fin du chantier. Des budgets d’exploitation et de maintenance, ainsi que du personnel, sont nécessaires chaque année pour préserver la capacité du système.
C’est pourquoi le nouveau Urban Drainage Master Plan préparé par la JICA pour Bangkok a une portée économique qui dépasse l’ingénierie. Les anciennes hypothèses sur les précipitations, l’usage des sols, la densité de population et le niveau de dommage économiquement acceptable ne correspondent plus aux conditions dans lesquelles une grande partie du réseau a été conçue il y a plusieurs décennies.
Une ville de béton change l’économie des inondations, la même pluie peut donc coûter plus cher
Le risque d’inondation urbaine ne dépend pas uniquement de la quantité de pluie. La structure physique de la ville détermine où l’eau s’écoule et à quelle vitesse. Une étude de 2024 sur trente ans de changement d’usage des sols à Bangkok et dans sa région métropolitaine a montré que les surfaces bâties sont passées d’environ 20% de la zone étudiée en 1992 à presque 45% en 2022.
Sur la même période, la surface exposée au risque d’inondation est passée d’environ 649 à plus de 1 681 kilomètres carrés. L’étude montre que l’urbanisation a continué à progresser dans les zones exposées, malgré l’expérience coûteuse de 2011.
Lorsque les sols capables d’absorber ou de ralentir l’eau sont remplacés par des routes, bâtiments, parkings et autres surfaces imperméables, les pluies ruissellent plus vite et atteignent conduites et canaux en moins de temps. Parallèlement, la disparition des zones humides, étangs et cours d’eau naturels supprime le tampon naturel qui retenait auparavant une partie de l’eau.
L’OECD a décrit le même problème structurel à Bangkok et dans les provinces voisines. Des terres agricoles, zones humides et espaces de rétention ont été transformés en logements, zones commerciales et sites industriels. Deux effets se produisent simultanément – la capacité de stockage de la ville diminue tandis que la valeur des actifs installés sur le trajet de l’eau augmente.
Cela crée une vérité contre-intuitive de l’économie des catastrophes. Une même quantité de pluie peut produire des dégâts économiques beaucoup plus importants si la ville concentre davantage d’actifs et d’activités à forte valeur, en particulier dans d’anciennes zones de rétention ou des secteurs exposés aux inondations.
Affaissement des sols, marées hautes et pluies extrêmes forment un risque composé
Bangkok se situe sur une plaine basse. Le risque d’inondation ne dépend donc pas seulement des pluies tombant sur la ville. L’eau venant de l’amont, le niveau des rivières, les marées hautes et l’affaissement du sol peuvent se produire ensemble et réduire la marge de sécurité du système de drainage.
Une étude de 2024 utilisant la technologie satellitaire InSAR et des modèles pour Bangkok et ses environs a estimé l’affaissement moyen du terrain à environ 7 millimètres par an. Certains scénarios suggèrent des taux supérieurs à 9 millimètres par an dans un avenir proche. La vitesse varie selon les zones et un seul chiffre ne peut pas représenter toute la ville.
Sur le plan économique, Bangkok n’a pas besoin d’être entièrement sous le niveau de la mer pour que l’affaissement devienne coûteux. Une réduction de la différence d’altitude entre le sol urbain et les eaux réceptrices suffit déjà à compliquer le drainage gravitaire. Cela crée un coût caché de long terme. La ville dépend davantage des pompes, dépense plus d’énergie et doit investir davantage pour surélever, réparer et moderniser les infrastructures. Dans le même temps, l’OECD estime que la Thaïlande sera confrontée à des inondations et sécheresses plus fréquentes et plus graves. Les recherches sur le risque futur à Bangkok évoquent aussi davantage de précipitations et de jours de pluie, tandis que la végétation recule. Lorsque ces vulnérabilités se renforcent mutuellement, des événements autrefois considérés comme exceptionnels peuvent devenir plus fréquents.
C’est pourquoi le risque composé est devenu une question économique. Une ville peut supporter de fortes pluies si le niveau du fleuve est bas, une marée haute si les pluies sont faibles, ou un niveau élevé si elle dispose encore de stockage. Lorsque plusieurs conditions défavorables se produisent ensemble, la capacité restante peut disparaître très rapidement.
Les coûts qui restent après la décrue
Les dégâts physiques peuvent être photographiés et comptabilisés. Une grande partie des pertes économiques, en revanche, n’apparaît jamais dans les images d’actualité. C’est pourquoi le véritable coût d’une inondation urbaine peut largement dépasser la facture des réparations.
- Temps et productivité – Les heures perdues dans les embouteillages, les rendez-vous reportés et les livraisons retardées réduisent la production économique sans laisser de dégâts matériels visibles.
- Choc sur le revenu du travail – Les travailleurs journaliers ou payés à l’heure peuvent perdre immédiatement leur revenu lorsque les transports cessent de fonctionner, contrairement à certains employés de bureau capables de travailler à domicile.
- Pression de liquidité sur les PME – Une petite entreprise peut rouvrir rapidement tout en devant financer des réparations et reconstituer ses stocks alors que les ventes restent faibles, ce qui crée un manque de trésorerie et augmente l’endettement.
- Perturbation de la logistique et des chaînes d’approvisionnement – Les changements d’itinéraire augmentent les coûts de carburant, d’heures supplémentaires et de livraison. Les produits agricoles et autres biens périssables peuvent perdre leur valeur avant d’atteindre le consommateur.
- Coût d’opportunité du budget public – L’État et les autorités locales doivent réorienter des fonds vers le pompage, les secours, le nettoyage et la réparation des infrastructures. Ces ressources ne peuvent plus financer d’autres projets urbains.
- Prime de risque financier – Des inondations répétées peuvent augmenter les primes d’assurance, durcir les conditions de crédit, réduire la valeur des biens immobiliers et influencer les décisions d’implantation des entreprises.
L’expérience de 2011 montre également que les ménages à faibles revenus sont particulièrement vulnérables. Ils peuvent perdre rapidement leur revenu tout en ayant le moins accès au crédit formel pour se relever, ce qui peut les pousser vers l’endettement informel. Les inondations urbaines peuvent donc accentuer les inégalités financières.
Quel type d’investissement en infrastructure réduit réellement les pertes ?
Une ville résiliente ne peut pas dépendre d’une seule forme d’infrastructure. De grands tunnels sont parfois nécessaires, mais de plus grosses conduites ne peuvent pas résoudre à elles seules les problèmes liés au changement d’usage des sols, à la densité de population et à la réduction des espaces de rétention. L’investissement efficace doit combiner plusieurs outils.
- Infrastructure grise – Conduites, canaux, vannes, stations de pompage, tunnels et digues restent indispensables, mais leurs normes de conception doivent refléter les données actuelles sur la pluie et le niveau de l’eau. Les budgets d’exploitation et de maintenance doivent être garantis sur toute la durée de vie du projet.
- Infrastructure verte et bleue – Parcs, zones humides, étangs, zones de rétention et revêtements perméables agissent comme une éponge, ralentissant et stockant temporairement l’eau avant qu’elle n’atteigne toute en même temps le réseau principal.
- Espaces de rétention multifonctionnels – L’espace public peut aussi gérer l’eau en situation d’urgence. À Bueng Sikan, par exemple, la capacité de stockage est passée de 50 000 à 150 000 mètres cubes, montrant qu’un même espace urbain peut fournir des bénéfices économiques et sociaux.
- Usage du sol fondé sur le risque – La cartographie des risques et les restrictions de développement dans les zones de rétention ou difficiles à drainer peuvent empêcher la création de nouvelles pertes. La prévention ne consiste pas seulement à évacuer l’eau plus vite, mais aussi à éviter de concentrer des actifs de grande valeur là où la capacité des infrastructures est limitée.
- Données et alerte précoce – Radar météo, capteurs de niveau d’eau, modèles de prévision et données de circulation permettent de drainer plus tôt et d’avertir les entreprises. Quelques heures supplémentaires peuvent sauver des stocks, réduire les pertes logistiques et donner le temps d’activer des plans d’urgence.
- Instruments financiers et d’assurance – Assurance catastrophe, fonds d’urgence et crédit de reconstruction préarrangé peuvent offrir un coussin aux entreprises et aux ménages, accélérer la reprise et réduire le risque qu’une catastrophe naturelle se transforme en crise de dette durable.
La question macroéconomique ne devrait donc pas se limiter à « Combien coûte la construction de ce projet ? » Il faut la comparer aux dommages économiques que le projet permettra d’éviter pendant toute sa durée de vie.
Un projet qui paraît coûteux aujourd’hui peut produire un rendement élevé s’il évite des fermetures répétées d’entreprises, préserve des heures de travail, protège les actifs et réduit les perturbations de transport lors de futures inondations. Son véritable retour sur investissement peut être très supérieur au seul coût de construction affiché.
Une ville n’a pas besoin d’éliminer toutes les inondations, mais elle doit empêcher qu’elles deviennent une crise économique
Concevoir une grande ville totalement exempte d’inondation n’est peut-être pas réaliste économiquement. Construire partout des infrastructures capables de résister à l’événement le plus extrême exigerait des investissements immenses, alors que des épisodes météorologiques peuvent toujours dépasser les normes de conception.
Un objectif plus utile est la résilience urbaine – limiter les dégâts et réduire le temps de reprise. Les questions deviennent alors très concrètes. En combien d’heures une grande voie économique doit-elle redevenir praticable ? Les hôpitaux restent-ils accessibles ? Quels quartiers d’affaires entraînent le coût d’opportunité le plus élevé en cas d’arrêt ? Quelles zones la ville peut-elle laisser temporairement retenir l’eau afin de protéger des secteurs économiques plus importants ?
Dans ce cadre, l’inondation n’est plus seulement une contrainte d’ingénierie, mais un problème d’allocation des ressources. Chaque baht investi dans des canalisations, tunnels, bassins, parcs, systèmes d’alerte ou politiques d’usage des sols doit être jugé par sa capacité à protéger des vies et préserver de la valeur économique, et non par le simple nombre de projets achevés.
Bangkok est un cas clair, mais la même équation apparaît dans de nombreuses métropoles asiatiques. Les villes grandissent, les actifs se concentrent, les surfaces imperméables augmentent et la météo devient plus volatile. Une pluie autrefois considérée comme saisonnière peut alors devenir un risque économique national.
Au fond, la pluie est le danger naturel, mais la crise économique dépend de ce que la ville place sur le trajet de l’eau. Le coût n’est pas déterminé uniquement par la violence de la tempête. Il dépend aussi des espaces de rétention, de la redondance, des systèmes d’alerte et d’une structure économique capable d’absorber le choc.
Executive Summary Résumé exécutif
- Combien cette inondation a-t-elle coûté ? L’estimation initiale tourne autour de 12 milliards de bahts, mais la facture économique finale sera probablement beaucoup plus élevée.
- Les coûts cachés sont plus importants qu’ils n’en ont l’air – Les premières estimations ne sont que la partie visible de l’iceberg. Revenus perdus, logistique perturbée et temps de reprise peuvent coûter bien plus que les réparations physiques.
- Le risque composé comprime le système – La vulnérabilité de Bangkok ne dépend pas seulement de son drainage. Pluies extrêmes, densité urbaine, disparition des espaces de rétention, marées hautes et affaissement du sol peuvent réduire simultanément la capacité des infrastructures.
- Les effets peuvent devenir nationaux – Plus l’activité économique est concentrée dans la capitale, plus les inondations de Bangkok peuvent toucher le PIB, l’industrie, les exportations, le tourisme et les chaînes d’approvisionnement dans l’ensemble du pays.
- L’investissement doit être intégré – Une réduction durable des pertes exige plus que des tunnels et des conduites. Espaces de rétention, usage du sol fondé sur le risque, données, alerte précoce et outils financiers de gestion du risque doivent fonctionner ensemble.


