
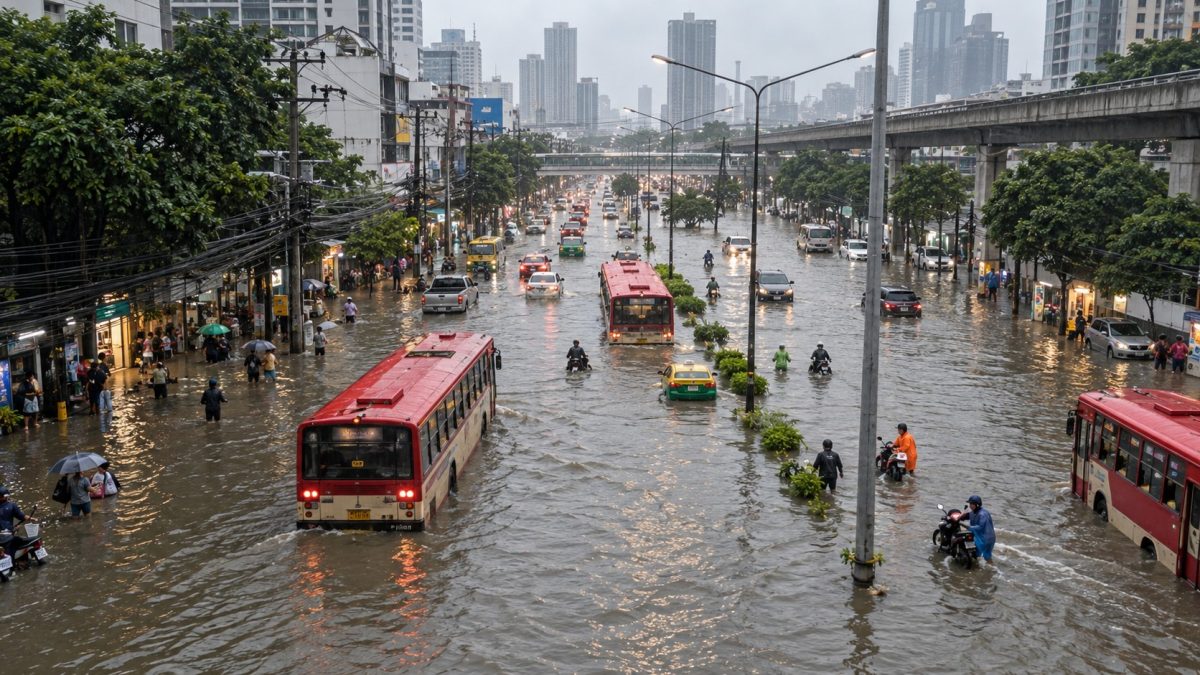
सितंबर 2026 के अंतिम दिनों में बैंकॉक लगातार कई दिनों तक भारी बारिश से जूझता रहा। कई जिलों में वही परिचित शहरी दृश्य लौट आया। सड़कें जलमार्ग जैसी हो गईं, यातायात धीमा पड़ गया, दुकानों और व्यवसायों ने जल्दी बंद करना शुरू किया, कर्मचारी काम पर नहीं पहुंच पाए और कई सार्वजनिक सेवाएं एक साथ बाधित हुईं।
Reuters और अन्य मीडिया संस्थानों ने बताया कि बैंकॉक में केवल तीन दिनों में लगभग 320 मिलीमीटर बारिश दर्ज हुई, जो पूरे महीने की औसत बारिश के करीब थी। स्थिति को देखते हुए बैंकॉक प्रशासन ने राहत और संकट प्रबंधन तेज करने के लिए सभी 50 जिलों को आपदा क्षेत्र घोषित किया।
आर्थिक नुकसान के संकेत लगभग तुरंत दिखने लगे। University of the Thai Chamber of Commerce के Center for Economic and Business Forecasting ने बेस केस में बाढ़ के प्रभाव का अनुमान लगभग 12.283 अरब baht लगाया। बैंकॉक पर सबसे बड़ा आर्थिक नुकसान पड़ा, जिसका अनुमान लगभग 7.014 अरब baht था।
फिर भी ये शुरुआती अनुमान हैं और इस धारणा पर आधारित हैं कि स्थिति थोड़े समय में सामान्य हो जाएगी। इसलिए महत्वपूर्ण सवाल केवल “इस बाढ़ से कितने अरब baht का नुकसान हुआ?” नहीं है। हमें यह भी पूछना चाहिए “इस आंकड़े में कौन-कौन से नुकसान पहले से शामिल हैं?” और “पानी उतरने के शुरुआती दिनों में कौन से छिपे हुए खर्च अभी दिखाई नहीं दिए हैं?”
एक बड़े महानगर में बाढ़ की लागत केवल डूबी हुई संपत्ति के मूल्य तक सीमित नहीं रहती। हर वह मिनट जिसमें लोग, सामान, लॉजिस्टिक्स, व्यवसाय, अस्पताल, हवाई अड्डे और शहरी सेवाएं सामान्य गति से काम या आवाजाही नहीं कर पातीं, आर्थिक नुकसान जोड़ता है।
बाढ़ का नुकसान गिनते समय हम वास्तव में क्या माप रहे हैं?
आपदा के आर्थिक आकलन में आम तौर पर प्रभाव को दो बड़े हिस्सों में बांटा जाता है। पहला “Damage” है, यानी सीधे दिखाई देने वाला और मूल्यांकित किया जा सकने वाला भौतिक नुकसान। दूसरा “Losses” है, यानी वह आय और आर्थिक गतिविधि जो शहरी व्यवस्था के बाधित रहने और सामान्य स्थिति में लौटने से पहले खो जाती है।
| प्रभाव का प्रकार | अर्थ | शहरी क्षेत्र के उदाहरण |
|---|---|---|
| Damage | संपत्ति, बुनियादी ढांचे और वस्तुओं पर सीधा भौतिक प्रभाव | घर, वाहन, मशीनें, इन्वेंटरी, सड़कें और बिजली प्रणालियां |
| Losses | घटना के दौरान और बाद में खोई गतिविधि, आय या उत्पादकता | खोई बिक्री, खोए काम के घंटे, उत्पादन रुकना, बढ़ी लॉजिस्टिक्स लागत और आपात खर्च |
2011 की बड़ी थाई बाढ़ के बाद World Bank के आकलन से यह अंतर साफ दिखाई देता है। उस समय Damage और Losses का कुल मूल्य लगभग 1.43 ट्रिलियन baht था। महत्वपूर्ण बात यह है कि आर्थिक Losses कुल राशि का लगभग 56% थे।
यह अनुपात दिखाता है कि आपदा की लागत नष्ट हुई संपत्ति पर समाप्त नहीं होती। उत्पादन रुकना, आय कम होना और पुनर्प्राप्ति अवधि में उत्पादकता का गायब होना भी बड़ा आर्थिक बोझ बनता है।
एक और महत्वपूर्ण आंकड़ा यह है कि 2011 के Damage और Losses का लगभग 90% निजी क्षेत्र पर पड़ा, जबकि विनिर्माण क्षेत्र ने अकेले कुल प्रभाव का करीब 70% वहन किया।
ये ऐतिहासिक आंकड़े यह साबित नहीं करते कि 2026 की बैंकॉक बाढ़ 2011 जितनी गंभीर होगी। लेकिन वे चेतावनी देते हैं कि यदि हम केवल घर और वाहन की मरम्मत का बिल देखें तो वास्तविक आर्थिक लागत को बहुत कम आंका जा सकता है।
बैंकॉक 2026 में केवल कुछ दिनों के लिए डूबा, लेकिन छिपी हुई लागत तुरंत बढ़ गई
शहर का आर्थिक नुकसान उसी क्षण शुरू हो जाता है जब सामान्य कारोबारी लय टूटती है। रेस्तरां देर से खुलते हैं, खुदरा दुकानों को वे ग्राहक नहीं मिलते जो पानी भरी सड़कों को पार नहीं कर सकते, डिलीवरी वाहन रास्ता बदलते हैं, कर्मचारी अनुपस्थित रहते हैं और सेवा व्यवसाय अपनी क्षमता कम करते हैं। स्थायी संपत्ति नुकसान न हो तब भी हर खोए घंटे की आर्थिक कीमत होती है।
सितंबर 2026 के अंतिम दिनों की घटना ने यह भी दिखाया कि प्रभाव केवल पानी भरी सड़कों तक सीमित नहीं रहता। Reuters ने Suvarnabhumi Airport पर व्यवधान और एयरलाइन संचालन में कठिनाई की रिपोर्ट की क्योंकि कर्मचारी सामान्य रूप से काम पर नहीं पहुंच सके।
यह शहरी बाढ़ का एक ऐसा तंत्र है जिसे अक्सर नजरअंदाज किया जाता है। राष्ट्रीय स्तर का बुनियादी ढांचा खुद सूखा और तकनीकी रूप से चालू रह सकता है, लेकिन यदि आवश्यक कर्मचारी और सहायता सेवाएं डूबे शहर से होकर वहां नहीं पहुंच सकतीं, तो व्यापक आर्थिक व्यवस्था भी धीमी पड़ती है।
छोटे और मध्यम व्यवसायों के लिए छिपी लागत और तेजी से सामने आ सकती है। सीमित नकदी भंडार वाला व्यवसाय भवन या मशीनें न खोए, फिर भी केवल दो या तीन दिन बंद रहने से नकदी प्रवाह गंवा सकता है। ताजा सामग्री और स्टॉक खराब हो सकते हैं, दैनिक मजदूर आय खो सकते हैं, जबकि किराया, कुछ मजदूरी और ऋण ब्याज जैसे स्थिर खर्च जारी रहते हैं।
इसलिए शुरुआती नुकसान अनुमान किसी एक समय की तस्वीर है, अंतिम आर्थिक बिल नहीं। वास्तविक नुकसान इस बात पर निर्भर करता है कि पानी कितने समय रहता है, परिवहन कितनी जल्दी बहाल होता है, कितने व्यवसाय फिर खुलते हैं और सबसे महत्वपूर्ण बात यह कि पानी उतरने के बाद खोई आय का कितना हिस्सा वापस हासिल किया जा सकता है।
बैंकॉक की बाढ़ केवल स्थानीय समस्या क्यों नहीं है
बैंकॉक केवल थाईलैंड का सबसे बड़ा शहर नहीं है। यह देश की आर्थिक गतिविधि का सबसे अधिक केंद्रित केंद्र भी है। World Bank की 2026 रिपोर्ट Thailand Cities of the Future के अनुसार बैंकॉक देश के लगभग आधे आर्थिक उत्पादन का योगदान करता है और इसकी अर्थव्यवस्था दूसरे प्रमुख शहर Chiang Mai की तुलना में कई गुना बड़ी है।

सामान्य समय में यह केंद्रीकरण बड़ी आर्थिक ताकत बनता है। व्यवसाय और श्रमिक पास रहते हैं, जबकि सार्वजनिक परिवहन, वित्त, कॉर्पोरेट मुख्यालय, श्रम बाजार और आपूर्तिकर्ता नेटवर्क आपस में गहराई से जुड़े हैं। संकट में यही ताकत कमजोरी बन जाती है, जब शहर के कई मुख्य नेटवर्क एक साथ रुकते हैं।
2011 की बाढ़ ने इस जोखिम को दुनिया के सामने दिखाया। सबसे अधिक प्रभावित कई औद्योगिक क्षेत्र बैंकॉक के आसपास थे, शहर के केंद्र में नहीं। फिर भी इलेक्ट्रॉनिक्स और ऑटो पार्ट्स का उत्पादन रुकने से वैश्विक आपूर्ति श्रृंखला बाधित हुई। इसलिए बैंकॉक और उसके महानगरीय क्षेत्र का नुकसान निर्यात, विनिर्माण और विदेशी निवेशक विश्वास को प्रभावित करने वाली राष्ट्रीय समस्या बन सकता है।
शहरी आपदा अर्थशास्त्र में इसे केंद्रीकरण जोखिम कहा जा सकता है। नियम सरल लेकिन कठोर है – एक महानगर जितने अधिक लोगों, संपत्तियों और उच्च मूल्य गतिविधियों को एक जगह केंद्रित करता है, उतना ही अधिक आर्थिक झटका सीमित क्षेत्र की बाढ़ भी पैदा कर सकती है।
सुरंग, नहर और पंप होने के बावजूद बैंकॉक क्यों डूब सकता है
समस्या यह नहीं है कि बैंकॉक के पास ड्रेनेज व्यवस्था नहीं है। इसके विपरीत, शहर के पास बड़ा जल प्रबंधन नेटवर्क है। 2026 की बरसात से पहले Department of Drainage and Sewerage ने 6,854 किलोमीटर से अधिक ड्रेनेज पाइप, 5 बड़े ड्रेनेज टनल, 207 पंप स्टेशन, 244 जलद्वार और 371 पंप कुओं की जानकारी दी।
मुख्य सीमा क्षमता है। जब कम समय में भारी बारिश इतनी मात्रा में पानी नालियों, नहरों, पंप स्टेशनों और निकासी बिंदुओं तक पहुंचाती है कि सिस्टम उसे संभाल नहीं सकता, तब सभी मशीनों के पूरी क्षमता से चलने पर भी पानी शहर की सतह पर जमा रहता है।
स्थिति तब और खराब होती है जब कई बॉटलनेक एक साथ बनते हैं। किसी व्यावसायिक क्षेत्र का पानी नहर तक पहुंच सकता है, लेकिन नहर का स्तर पहले से ऊंचा हो तो पंप पर दबाव बढ़ता है। यदि अंतिम निकासी स्थान भी ऊंचे ज्वार या Chao Phraya River के ऊंचे जलस्तर से बाधित हो तो ड्रेनेज दक्षता और घटती है। नक्शे पर सीधी रेखा जैसा दिखने वाला सिस्टम वास्तव में जटिल और नाजुक नेटवर्क है जिसमें हर बिंदु दूसरे को प्रभावित करता है।
कचरा, निर्माण अवरोध और रखरखाव की सीमाएं वास्तविक प्रदर्शन को और घटाती हैं। बैंकॉक ड्रेनेज विभाग ने कहा कि 2026 में 3,811.7 किलोमीटर पाइप साफ करने की योजना थी, जो पूरे नेटवर्क का लगभग 55% है। यह आंकड़ा बुनियादी ढांचा निवेश की एक मूल सच्चाई दिखाता है – निर्माण पूरा होने पर लागत समाप्त नहीं होती। सिस्टम को हर साल संचालन, रखरखाव और कर्मचारियों के लिए बजट चाहिए।
यही कारण है कि JICA द्वारा बैंकॉक के लिए नया Urban Drainage Master Plan बनाना इंजीनियरिंग से आगे आर्थिक महत्व रखता है। बारिश, भूमि उपयोग, जनसंख्या घनत्व और आर्थिक रूप से स्वीकार्य नुकसान स्तर की पुरानी धारणाएं उन दशकों पुराने हालात से बदल चुकी हैं जब कई ड्रेनेज प्रणालियां डिजाइन की गई थीं।
कंक्रीट शहर बाढ़ के अर्थशास्त्र को बदल देता है, इसलिए वही बारिश ज्यादा महंगी हो सकती है
शहरी बाढ़ जोखिम केवल बारिश की मात्रा से नहीं बढ़ता। शहर की भौतिक संरचना तय करती है कि पानी कहां और कितनी तेजी से जाएगा। 2024 के एक अध्ययन ने बैंकॉक और महानगरीय क्षेत्र में तीन दशकों के भूमि उपयोग बदलाव को देखते हुए पाया कि निर्मित क्षेत्र 1992 के लगभग 20% से बढ़कर 2022 में लगभग 45% हो गया।
इसी अवधि में बाढ़ के संपर्क वाला क्षेत्र करीब 649 वर्ग किलोमीटर से बढ़कर 1,681 वर्ग किलोमीटर से अधिक हो गया। अध्ययन दिखाता है कि 2011 की महंगी सीख के बाद भी शहरीकरण बाढ़ जोखिम वाले क्षेत्रों की ओर बढ़ता रहा।
जब पानी सोखने या उसकी गति कम करने वाली जमीन सड़क, इमारत, पार्किंग और दूसरी अभेद्य सतहों में बदलती है, तो बारिश का पानी तेजी से बहता है और कम समय में पाइप और नहरों तक पहुंचता है। साथ ही आर्द्रभूमि, तालाब और प्राकृतिक जलमार्ग घटने से वह प्राकृतिक बफर भी खत्म होता है जो पहले पानी को रोकता था।
OECD ने बैंकॉक और आसपास के प्रांतों में इसी संरचनात्मक समस्या को रेखांकित किया है। कृषि भूमि, आर्द्रभूमि और जलधारण क्षेत्र आवास, वाणिज्य और औद्योगिक उपयोग में बदले गए। परिणाम दो दिशाओं में जाता है – शहर की जल भंडारण क्षमता घटती है जबकि पानी के रास्ते में खड़ी संपत्तियों का मूल्य बढ़ता है।
इससे आपदा अर्थशास्त्र की एक उलटी लगने वाली सच्चाई सामने आती है। उतनी ही बारिश कहीं अधिक आर्थिक नुकसान कर सकती है, खासकर जब शहर में अधिक महंगी संपत्तियां और आर्थिक गतिविधियां जमा हों और वे पुराने जलधारण या बाढ़ जोखिम क्षेत्रों में बनी हों।
भूमि धंसाव, ऊंचा ज्वार और अत्यधिक बारिश मिलकर संयुक्त जोखिम बनाते हैं
बैंकॉक निचले भूभाग पर है, इसलिए बाढ़ जोखिम केवल शहर में होने वाली बारिश पर निर्भर नहीं करता। ऊपर से आने वाला पानी, नदी स्तर, ऊंचा ज्वार और भूमि धंसाव एक साथ हो सकते हैं और ड्रेनेज सिस्टम का सुरक्षा मार्जिन कम कर सकते हैं।
2024 के एक अध्ययन ने InSAR उपग्रह तकनीक और मॉडल का उपयोग कर बैंकॉक तथा आसपास के क्षेत्रों में औसत भूमि धंसाव करीब 7 मिलीमीटर प्रति वर्ष पाया। कुछ परिदृश्य निकट भविष्य में 9 मिलीमीटर प्रति वर्ष से अधिक की दर की ओर संकेत करते हैं। धंसाव स्थान के अनुसार अलग है, इसलिए एक संख्या पूरे शहर का प्रतिनिधित्व नहीं करती।
आर्थिक रूप से बैंकॉक को पूरी तरह समुद्र तल से नीचे जाने की जरूरत नहीं है ताकि धंसाव महंगा हो जाए। शहर की जमीन और पानी ग्रहण करने वाले क्षेत्र के बीच ऊंचाई का अंतर कम होते ही गुरुत्वाकर्षण आधारित ड्रेनेज कठिन हो जाता है। इससे लंबे समय की छिपी लागत बनती है। शहर को पंपों पर अधिक निर्भर होना पड़ता है, ऊर्जा खर्च बढ़ता है और बुनियादी ढांचे को ऊंचा करने, मरम्मत और उन्नयन पर अधिक पूंजी लगती है। साथ ही OECD का अनुमान है कि थाईलैंड में बाढ़ और सूखा अधिक बार और अधिक गंभीर हो सकते हैं। बैंकॉक के भविष्य के बाढ़ जोखिम पर शोध भी औसत बारिश और बरसाती दिनों में वृद्धि तथा वनस्पति में कमी की ओर संकेत करता है। जब ये कमजोरियां एक-दूसरे को मजबूत करती हैं, तो पहले असाधारण मानी जाने वाली घटनाएं अधिक सामान्य हो सकती हैं।
इसीलिए संयुक्त जोखिम आर्थिक मुद्दा बन जाता है। नदी का स्तर कम हो तो शहर भारी बारिश संभाल सकता है, बारिश कम हो तो ऊंचा ज्वार संभाल सकता है, और पर्याप्त जलधारण क्षेत्र हो तो ऊंचा जलस्तर भी झेल सकता है। लेकिन कई प्रतिकूल स्थितियां एक साथ आएं तो बची हुई क्षमता बहुत जल्दी खत्म हो सकती है।
पानी उतरने के बाद भी रहने वाली लागत
भौतिक नुकसान की तस्वीर ली जा सकती है, लेकिन बहुत से आर्थिक Losses कभी समाचार चित्रों में दिखाई नहीं देते। इसी कारण शहरी बाढ़ की वास्तविक लागत मरम्मत बिल से कहीं अधिक हो सकती है।
- समय और उत्पादकता – ट्रैफिक में खोए घंटे, टली हुई व्यावसायिक बैठकें और देर से डिलीवरी बिना दृश्य भौतिक नुकसान के आर्थिक उत्पादन कम करती हैं।
- श्रम आय का झटका – दैनिक और प्रति घंटे भुगतान पाने वाले श्रमिक परिवहन रुकते ही आय खो सकते हैं, जबकि कुछ कार्यालय कर्मचारी घर से काम कर सकते हैं।
- SME तरलता दबाव – छोटे व्यवसाय जल्दी खुल सकते हैं लेकिन बिक्री सामान्य होने से पहले मरम्मत और स्टॉक भरने के लिए पैसा लगाना पड़ता है, जिससे नकदी की कमी और कर्ज का बोझ बढ़ सकता है।
- आपूर्ति श्रृंखला और लॉजिस्टिक्स बाधा – अचानक मार्ग बदलने से ईंधन, ओवरटाइम और डिलीवरी समय की लागत बढ़ती है। कृषि उत्पाद और जल्दी खराब होने वाली वस्तुएं उपभोक्ता तक पहुंचने से पहले मूल्य खो सकती हैं।
- सार्वजनिक बजट की अवसर लागत – सरकार और स्थानीय निकायों को पंपिंग, बचाव, सफाई और बुनियादी ढांचे की मरम्मत पर धन मोड़ना पड़ता है, जिससे दूसरे शहरी विकास कार्यों के लिए संसाधन कम होते हैं।
- वित्तीय जोखिम प्रीमियम – बार-बार बाढ़ से बीमा प्रीमियम बढ़ सकते हैं, ऋण शर्तें सख्त हो सकती हैं, संपत्ति मूल्य घट सकता है और व्यवसाय स्थान निर्णय बदल सकते हैं।
2011 के अनुभव ने यह भी दिखाया कि कम आय वाले परिवार विशेष रूप से संवेदनशील होते हैं। वे आय तेजी से खो सकते हैं लेकिन पुनर्वास के लिए औपचारिक ऋण तक पहुंच सबसे कम होती है, जिससे कुछ परिवार अनौपचारिक उधारी पर निर्भर हो जाते हैं। शहरी बाढ़ इस तरह वित्तीय असमानता बढ़ा सकती है।
किस तरह का बुनियादी ढांचा निवेश वास्तव में नुकसान घटाता है?
एक लचीला शहर केवल एक प्रकार के बुनियादी ढांचे पर निर्भर नहीं रह सकता। कुछ क्षेत्रों में बड़े ड्रेनेज टनल जरूरी हो सकते हैं, लेकिन बड़े पाइप भूमि उपयोग, जनसंख्या घनत्व और घटते जलधारण क्षेत्रों की समस्या अकेले नहीं सुलझाते। प्रभावी निवेश में कई साधनों का संयोजन जरूरी है।
- ग्रे इंफ्रास्ट्रक्चर – पाइप, नहरें, जलद्वार, पंप स्टेशन, टनल और बांध महत्वपूर्ण हैं, लेकिन डिजाइन मानकों को मौजूदा बारिश और जलस्तर डेटा से अपडेट करना होगा। पूरे प्रोजेक्ट जीवन में संचालन और रखरखाव बजट सुरक्षित होना चाहिए।
- ग्रीन और ब्लू इंफ्रास्ट्रक्चर – पार्क, आर्द्रभूमि, तालाब, जलधारण क्षेत्र और पानी सोखने वाली सतहें स्पंज की तरह काम करती हैं, पानी को धीमा और अस्थायी रूप से जमा करती हैं ताकि सब कुछ एक साथ मुख्य नेटवर्क में न जाए।
- बहुउद्देश्यीय जलधारण क्षेत्र – सार्वजनिक स्थान आपात स्थिति में पानी प्रबंधन भी कर सकते हैं। Bueng Sikan में भंडारण क्षमता 50,000 से बढ़ाकर 150,000 घन मीटर की गई, जो दिखाता है कि एक शहरी स्थान आर्थिक और सामाजिक दोनों लाभ दे सकता है।
- जोखिम आधारित भूमि उपयोग – जोखिम मानचित्र और जलधारण या कठिन ड्रेनेज वाले क्षेत्रों में विकास नियंत्रण भविष्य के नए नुकसान को रोक सकते हैं। बाढ़ निवेश केवल पानी तेजी से निकालना नहीं, बल्कि सीमित बुनियादी ढांचा क्षमता वाले स्थानों में महंगी संपत्ति का केंद्रीकरण रोकना भी है।
- डेटा और शुरुआती चेतावनी – मौसम रडार, जलस्तर सेंसर, पूर्वानुमान मॉडल और ट्रैफिक डेटा शहर को पहले पानी निकालने और व्यवसायों को अग्रिम चेतावनी देने में मदद करते हैं। कुछ अतिरिक्त घंटे भी इन्वेंटरी बचा सकते हैं और लॉजिस्टिक्स नुकसान घटा सकते हैं।
- वित्तीय और बीमा साधन – आपदा बीमा, आपात कोष और पहले से तय पुनर्वास ऋण व्यवसायों और परिवारों को जल्दी दोबारा खड़ा होने में मदद कर सकते हैं और प्राकृतिक आपदा के लंबे कर्ज संकट में बदलने का जोखिम घटा सकते हैं।
मैक्रोइकॉनॉमिक सवाल केवल “यह प्रोजेक्ट बनाने में कितना खर्च होगा?” नहीं होना चाहिए। इसकी तुलना पूरे जीवनकाल में टाले जा सकने वाले आर्थिक नुकसान से करनी चाहिए।
आज महंगा दिखने वाला प्रोजेक्ट भी बड़ा आर्थिक प्रतिफल दे सकता है यदि वह बार-बार व्यवसाय बंद होने से बचाए, काम के घंटे सुरक्षित रखे, संपत्ति बचाए और भविष्य की बाढ़ में परिवहन बाधा कम करे। वास्तविक निवेश प्रतिफल केवल निर्माण बजट से कहीं बड़ा हो सकता है।
शहर को हर बाढ़ खत्म करने की जरूरत नहीं, लेकिन उसे आर्थिक संकट बनने से रोकना जरूरी है
किसी बड़े शहर को पूरी तरह बाढ़-मुक्त बनाना आर्थिक रूप से यथार्थवादी लक्ष्य नहीं हो सकता। हर स्थान पर सबसे चरम घटना झेलने वाली संरचना बनाने के लिए बहुत भारी निवेश चाहिए, और फिर भी मौसम डिजाइन मानकों को पार कर सकता है।
बेहतर लक्ष्य शहरी लचीलापन है – नुकसान सीमित करना और पुनर्प्राप्ति का समय घटाना। फिर सवाल व्यावहारिक हो जाते हैं। प्रमुख आर्थिक सड़क कितने घंटों में फिर खुलनी चाहिए? क्या अस्पताल हमेशा पहुंच योग्य रह सकते हैं? कौन से CBD बंद होने पर सबसे अधिक अवसर लागत पैदा करते हैं? किन क्षेत्रों को अस्थायी रूप से पानी रखने दिया जा सकता है ताकि महत्वपूर्ण आर्थिक क्षेत्रों को बचाया जा सके?
इस दृष्टिकोण में बाढ़ केवल इंजीनियरिंग की सीमा नहीं रहती, बल्कि संसाधन आवंटन का प्रश्न बन जाती है। पाइप, टनल, तालाब, पार्क, चेतावनी और भूमि उपयोग पर खर्च हर baht को इस आधार पर परखा जाना चाहिए कि वह जीवन और आर्थिक मूल्य को कितना बचाता है, न कि केवल कितने प्रोजेक्ट पूरे हुए।
बैंकॉक एक स्पष्ट उदाहरण है, लेकिन यही समीकरण एशिया के बड़े शहरों में उभर रहा है। शहर तेजी से बढ़ रहे हैं, संपत्ति मूल्य अधिक केंद्रित हो रहे हैं, अभेद्य सतहें बढ़ रही हैं और मौसम अधिक अस्थिर हो रहा है। जो बारिश कभी मौसमी घटना मानी जाती थी, वह राष्ट्रीय आर्थिक जोखिम बन सकती है।
अंततः बारिश प्राकृतिक Hazard है, लेकिन आर्थिक संकट इस बात से बनता है कि शहर पानी के रास्ते में क्या रखता है। लागत केवल तूफान की तीव्रता पर नहीं, बल्कि जलधारण क्षेत्र, बैकअप सिस्टम, चेतावनी तंत्र और झटका सह सकने वाली आर्थिक संरचना पर भी निर्भर करती है।
Executive Summary मुख्य सार
- इस बाढ़ से कितना नुकसान हुआ? शुरुआती अनुमान लगभग 12 अरब baht है, लेकिन अंतिम आर्थिक बिल इससे काफी बड़ा हो सकता है।
- छिपी लागत दिखाई देने वाली लागत से बड़ी है – शुरुआती अनुमान हिमखंड का ऊपरी हिस्सा हैं। खोई आय, बाधित लॉजिस्टिक्स और पुनर्प्राप्ति में लगने वाला समय भौतिक मरम्मत लागत से बहुत अधिक हो सकता है।
- संयुक्त जोखिम सिस्टम पर दबाव डालता है – बैंकॉक की कमजोरी केवल ड्रेनेज होने या न होने की बात नहीं है। अत्यधिक बारिश, घना शहरी विकास, घटती जलधारण जगह, ऊंचा ज्वार और भूमि धंसाव एक साथ बुनियादी ढांचा क्षमता कम कर सकते हैं।
- प्रभाव राष्ट्रीय हो सकता है – राजधानी में आर्थिक गतिविधि जितनी अधिक केंद्रित होगी, बैंकॉक की बाढ़ के GDP, विनिर्माण, निर्यात, पर्यटन और आपूर्ति श्रृंखला पर पूरे देश में असर डालने की संभावना उतनी बढ़ेगी।
- निवेश एकीकृत होना चाहिए – स्थायी नुकसान घटाने के लिए केवल टनल और पाइप पर्याप्त नहीं हैं। जलधारण क्षेत्र, जोखिम आधारित भूमि उपयोग, डेटा, शुरुआती चेतावनी और वित्तीय जोखिम प्रबंधन साधनों को साथ काम करना होगा।


