
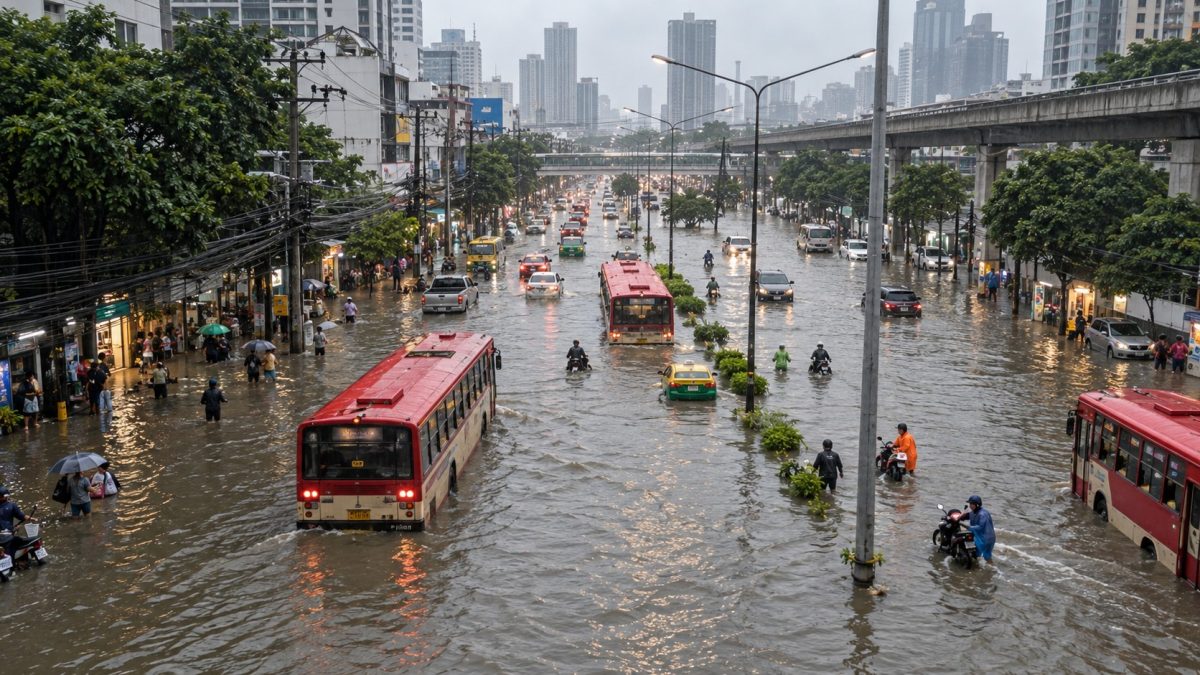
Ende September 2026 wurde Bangkok mehrere Tage lang von starkem Regen getroffen. In vielen Bezirken kehrte ein vertrautes Bild zurück. Straßen wurden zu Wasserwegen, der Verkehr stockte, Geschäfte schlossen früher, Beschäftigte konnten ihre Arbeitsplätze nicht erreichen und mehrere öffentliche Dienste wurden gleichzeitig beeinträchtigt.
Reuters und andere Medien berichteten, dass in Bangkok innerhalb von nur drei Tagen rund 320 Millimeter Regen fielen. Das entspricht annähernd der durchschnittlichen Niederschlagsmenge eines ganzen Monats. Daraufhin erklärte Bangkok alle 50 Bezirke zu Katastrophengebieten, um Hilfe und Krisenmanagement zu beschleunigen.
Die wirtschaftlichen Schäden wurden fast sofort sichtbar. Das Center for Economic and Business Forecasting der University of the Thai Chamber of Commerce bezifferte die Auswirkungen im Basisszenario auf rund 12,283 Milliarden Baht. Bangkok trug mit etwa 7,014 Milliarden Baht den größten Teil der wirtschaftlichen Verluste.
Diese Zahlen sind jedoch nur frühe Schätzungen und setzen voraus, dass sich die Lage relativ schnell normalisiert. Entscheidend ist deshalb nicht nur die Frage „Wie viele Milliarden Baht hat diese Flut gekostet?“ Ebenso wichtig ist „Welche Schäden sind in dieser Zahl bereits enthalten?“ und „Welche versteckten Kosten sind in den ersten Tagen nach dem Rückgang des Wassers noch nicht sichtbar?“
In einer großen Metropole beschränken sich Flutschäden nicht auf überflutete Gebäude oder Fahrzeuge. Kosten entstehen in jeder Minute, in der Menschen, Waren, Logistik, Unternehmen, Krankenhäuser, Flughäfen und städtische Dienste langsamer oder gar nicht funktionieren.
Was messen wir eigentlich, wenn wir Flutschäden beziffern?
Bei wirtschaftlichen Katastrophenanalysen werden meist zwei Kategorien unterschieden. „Damage“ bezeichnet direkte physische Schäden an Vermögenswerten und Infrastruktur. „Losses“ bezeichnet dagegen verlorene Einkommen und wirtschaftliche Aktivität während der Störung und in der Phase, in der das städtische System noch nicht wieder normal arbeitet.
| Art der Auswirkung | Bedeutung | Beispiele im städtischen Raum |
|---|---|---|
| Damage | Direkte physische Schäden an Vermögenswerten, Infrastruktur und Eigentum | Häuser, Fahrzeuge, Maschinen, Lagerbestände, Straßen und Stromsysteme |
| Losses | Verlorene Aktivität, Einkommen oder Produktivität während und nach dem Ereignis | Umsatzausfälle, verlorene Arbeitsstunden, Produktionsstopps, höhere Logistikkosten und Notfallausgaben |
Die Weltbank zeigte nach der großen Flut von 2011, wie groß der Unterschied sein kann. Die Summe aus Schäden und Verlusten erreichte damals etwa 1,43 Billionen Baht. Rund 56% entfielen allein auf wirtschaftliche Verluste.
Das ist wichtig, weil ein großer Teil der Katastrophenkosten nicht bei zerstörten Vermögenswerten endet. Unterbrochene Produktion, entgangene Einkommen und verlorene Produktivität während der Erholung können ebenso schwer wiegen.
Ein weiterer Wert ist aufschlussreich. Rund 90% der Schäden und Verluste von 2011 entfielen auf den privaten Sektor. Das verarbeitende Gewerbe trug etwa 70% der gesamten Belastung.
Diese historischen Zahlen beweisen nicht, dass die Überschwemmungen in Bangkok 2026 dieselbe Größenordnung erreichen. Sie zeigen aber, dass eine Rechnung, die nur Reparaturen an Häusern und Fahrzeugen berücksichtigt, die tatsächlichen wirtschaftlichen Kosten massiv unterschätzen kann.
Bangkok 2026 war nur wenige Tage überflutet, doch die versteckten Kosten stiegen sofort
Wirtschaftliche Verluste beginnen, sobald der normale Geschäftsablauf unterbrochen wird. Restaurants öffnen später, Einzelhändler verlieren Kunden, Lieferfahrzeuge müssen Umwege fahren, Beschäftigte fehlen und Dienstleister reduzieren ihre Kapazität. Jede verlorene Stunde hat einen wirtschaftlichen Wert, auch wenn kein Vermögenswert dauerhaft beschädigt wird.
Die Ereignisse Ende September 2026 zeigten zudem, dass die Schäden nicht an überfluteten Straßen enden. Reuters berichtete über Beeinträchtigungen am Flughafen Suvarnabhumi und Probleme im Flugbetrieb, weil Personal den Arbeitsplatz nicht wie gewohnt erreichen konnte.
Das ist ein oft übersehener Mechanismus von urbanen Überschwemmungen. Nationale Infrastruktur kann technisch funktionsfähig und selbst trocken sein. Wenn jedoch Arbeitskräfte und unterstützende Dienste sie durch die überflutete Stadt nicht erreichen, kann auch das übergeordnete Wirtschaftssystem ins Stocken geraten.
Für kleine und mittlere Unternehmen entstehen versteckte Kosten oft besonders schnell. Ein Betrieb mit geringen Barreserven verliert vielleicht weder Gebäude noch Maschinen, kann aber nach zwei oder drei Schließtagen bereits erheblichen Cashflow verlieren. Frische Waren verderben, Tagelöhner verlieren Einkommen, während Mieten, bestimmte Löhne und Kreditzinsen weiterlaufen.
Die erste Schadensschätzung ist daher nur eine Momentaufnahme und noch nicht die endgültige Rechnung. Die tatsächlichen Verluste hängen davon ab, wie lange das Wasser bleibt, wie schnell Verkehrssysteme wieder funktionieren, wie viele Betriebe wieder öffnen und vor allem wie viel entgangener Umsatz nach der Flut noch nachgeholt werden kann.
Warum Überschwemmungen in Bangkok kein rein lokales Problem sind
Bangkok ist nicht nur Thailands größte Stadt, sondern auch das am stärksten konzentrierte Zentrum wirtschaftlicher Aktivität. Der Weltbankbericht Thailand Cities of the Future von 2026 hält fest, dass Bangkok fast die Hälfte der Wirtschaftsleistung des Landes erzeugt und wirtschaftlich um ein Vielfaches größer ist als Chiang Mai als zweitgrößtes bedeutendes urbanes Zentrum.

In normalen Zeiten bringt diese Konzentration große Vorteile. Unternehmen und Arbeitskräfte sind nah beieinander, öffentlicher Verkehr, Finanzsektor, Unternehmenszentralen, Arbeitsmärkte und Zuliefernetze sind eng miteinander verbunden. In einer Krise kann genau diese Stärke zur Verwundbarkeit werden, wenn mehrere zentrale Netze gleichzeitig ausfallen.
Die Flut von 2011 zeigte dieses Risiko weltweit. Viele besonders betroffene Industriegebiete lagen im Umland Bangkoks und nicht im Stadtkern. Dennoch störten Produktionsstopps bei Elektronik- und Autoteilen die globale Lieferkette. Schäden in Bangkok und der Metropolregion können damit zu einer nationalen Krise werden, die Exporte, Produktion und das Vertrauen ausländischer Investoren belastet.
In der Ökonomie urbaner Katastrophen ist das Konzentrationsrisiko. Die Logik ist einfach, aber hart – je mehr Menschen, Vermögenswerte und hochwertige wirtschaftliche Aktivität eine Metropole an einem Ort bündelt, desto größer kann selbst bei einer räumlich begrenzten Flut der wirtschaftliche Schock sein.
Warum Tunnel, Kanäle und Pumpen Bangkok trotzdem nicht vor Überflutungen schützen können
Das Problem ist nicht, dass Bangkok keine Entwässerung besitzt. Im Gegenteil, die Stadt verfügt über ein großes Wasserbewirtschaftungsnetz. Vor der Regenzeit 2026 meldete die Entwässerungsbehörde mehr als 6.854 Kilometer Leitungen, fünf große Entwässerungstunnel, 207 Pumpstationen, 244 Schleusen und weitere 371 Pumpenschächte.
Der entscheidende Engpass ist die Kapazität. Wenn in kurzer Zeit mehr Wasser in Einläufe, Kanäle, Pumpstationen und Auslässe gelangt, als das System abführen kann, bleibt Wasser auf der Stadtoberfläche stehen, selbst wenn alle Anlagen mit voller Leistung arbeiten.
Noch schwieriger wird es, wenn mehrere Engpässe gleichzeitig auftreten. Regen aus einem Geschäftsviertel kann zwar in einen Kanal gelangen, doch bei bereits hohem Kanalpegel steigt die Belastung der Pumpen. Wenn zugleich Hochwasser oder ein hoher Pegel des Chao Phraya den Ausfluss bremst, sinkt die Entwässerungsleistung weiter. Das System ist kein einfacher linearer Kanal, sondern ein komplexes und empfindliches Netz.
Müll, Baustellenhindernisse und Wartungsdefizite verringern die reale Leistung zusätzlich. Für 2026 plante Bangkok die Reinigung von 3.811,7 Kilometern Entwässerungsleitungen, rund 55% des gesamten Netzes. Dahinter steht eine einfache Wahrheit der Infrastrukturökonomie – Kosten enden nicht mit dem Bau. Betrieb, Wartung und Personal müssen über die gesamte Lebensdauer finanziert werden.
Dass JICA einen neuen Urban Drainage Master Plan für Bangkok erarbeitet, hat deshalb eine wirtschaftliche Bedeutung, die weit über Technik hinausgeht. Frühere Annahmen zu Niederschlag, Landnutzung, Bevölkerungsdichte und dem akzeptablen Schadensniveau entsprechen nicht mehr den Bedingungen, unter denen viele Systeme vor Jahrzehnten entworfen wurden.
Eine Betonstadt verändert die Flutökonomie, deshalb kann dieselbe Regenmenge teurer werden
Das Risiko urbaner Überschwemmungen wächst nicht allein mit der Regenmenge. Die physische Struktur einer Stadt bestimmt, wohin Wasser fließt und wie schnell. Eine Studie aus dem Jahr 2024 zur Landnutzung in Bangkok und der Metropolregion zeigte, dass der Anteil bebauter Flächen von rund 20% im Jahr 1992 auf fast 45% im Jahr 2022 stieg.
Im gleichen Zeitraum wuchs die hochwasserexponierte Fläche von etwa 649 auf mehr als 1.681 Quadratkilometer. Trotz der Erfahrungen von 2011 ist die Urbanisierung damit weiter in gefährdete Räume vorgedrungen.
Werden Böden, die Wasser aufnehmen oder verzögern konnten, durch Straßen, Gebäude, Parkplätze und andere versiegelte Flächen ersetzt, läuft Regen schneller oberflächlich ab und erreicht Leitungen und Kanäle in kürzerer Zeit. Gleichzeitig verschwinden Feuchtgebiete, Teiche und natürliche Wasserwege, die früher als natürlicher Puffer dienten.
Die OECD hat dieses strukturelle Problem für Bangkok und das Umland ebenfalls beschrieben. Landwirtschaft, Feuchtgebiete und Rückhalteräume wurden in Wohn-, Gewerbe- und Industrieflächen umgewandelt. Dadurch sinkt die Speicherkapazität der Stadt, während gleichzeitig der Wert der Vermögenswerte steigt, die auf potenziellen Wasserwegen liegen.
Daraus ergibt sich eine scheinbar paradoxe Erkenntnis der Katastrophenökonomie. Dieselbe Regenmenge kann heute deutlich größere wirtschaftliche Schäden verursachen, wenn mehr hochwertige Vermögenswerte und wirtschaftliche Aktivitäten in ehemaligen Rückhalte- oder Risikogebieten konzentriert sind.
Bodensenkung, Hochwasser und Extremregen werden zu einem zusammengesetzten Risiko
Bangkok liegt in einer tiefen Ebene. Das Hochwasserrisiko hängt daher nicht nur vom Regen in der Stadt ab. Wasser aus dem Oberlauf, Flussstände, Hochwasser und Bodensenkung können gleichzeitig auftreten und den Sicherheitsspielraum des Entwässerungssystems verkleinern.
Eine Studie von 2024 mit InSAR-Satellitendaten und Modellen für Bangkok und das Umland ermittelte eine durchschnittliche Bodensenkung von rund 7 Millimetern pro Jahr. Einige Szenarien deuten darauf hin, dass in naher Zukunft mehr als 9 Millimeter pro Jahr erreicht werden könnten. Die Werte unterscheiden sich räumlich und sollten nicht als einheitliche Rate für die gesamte Stadt verstanden werden.
Ökonomisch muss Bangkok nicht vollständig unter dem Meeresspiegel liegen, bevor Bodensenkung teuer wird. Schon ein geringerer Höhenunterschied zwischen Stadtfläche und Vorfluter erschwert die Schwerkraftentwässerung. Daraus entstehen langfristige versteckte Kosten. Mehr Pumpenleistung bedeutet höhere Energiekosten und zusätzliche Investitionen in Anhebung, Reparatur und Modernisierung von Infrastruktur. Gleichzeitig erwartet die OECD für Thailand häufigere und schwerere Hochwasser und Dürren. Studien zum künftigen Hochwasserrisiko Bangkoks verweisen zudem auf mehr Niederschlag und Regentage bei abnehmender Vegetation. Wenn sich diese Schwachstellen gegenseitig verstärken, können vormals außergewöhnliche Ereignisse häufiger auftreten.
Deshalb ist zusammengesetztes Risiko zu einem wirtschaftlichen Thema geworden. Eine Stadt kann starken Regen bewältigen, wenn Flüsse niedrig sind, Hochwasser, wenn kaum Regen fällt, und hohe Wasserstände, wenn genügend Speicherraum vorhanden ist. Treten mehrere ungünstige Bedingungen gleichzeitig auf, kann die verbleibende Kapazität sehr schnell verschwinden.
Die Kosten, die nach dem Rückgang des Wassers bleiben
Physische Schäden lassen sich fotografieren. Ein großer Teil der wirtschaftlichen Verluste bleibt dagegen unsichtbar. Genau deshalb kann die wahre Rechnung urbaner Überschwemmungen den Reparaturaufwand deutlich übersteigen.
- Zeit und Produktivität – Verlorene Stunden im Verkehr, verschobene Termine und verspätete Lieferungen reduzieren die Wirtschaftsleistung, ohne sichtbare Sachschäden zu hinterlassen.
- Einkommensschock bei Arbeit – Tagelöhner und Stundenkräfte verlieren sofort Einkommen, wenn das Verkehrssystem ausfällt, während ein Teil der Büroarbeit ins Homeoffice verlagert werden kann.
- Liquiditätsdruck bei KMU – Kleine Unternehmen können zwar schnell wieder öffnen, müssen aber Reparaturen und neue Bestände finanzieren, während die Umsätze noch schwach sind. Das belastet Cashflow und Verschuldung.
- Störung von Lieferketten und Logistik – Umleitungen erhöhen Treibstoff-, Überstunden- und Transportkosten. Verderbliche Agrar- und Lebensmittelprodukte können ihren Wert verlieren, bevor sie Verbraucher erreichen.
- Opportunitätskosten öffentlicher Haushalte – Staat und Kommunen müssen Mittel für Pumpen, Rettung, Reinigung und Reparatur umleiten. Dieses Geld fehlt dann für andere Stadtentwicklungsprojekte.
- Finanzielle Risikoprämie – Wiederkehrende Überschwemmungen können Versicherungsprämien erhöhen, Kreditbedingungen verschärfen, Immobilienbewertungen drücken und Standortentscheidungen von Unternehmen verändern.
Die Erfahrungen von 2011 zeigen zudem, dass einkommensschwache Haushalte besonders verwundbar sind. Sie verlieren Einkommen, haben aber gleichzeitig schlechteren Zugang zu formellem Kredit für den Wiederaufbau. Dadurch können sie in informelle Verschuldung gedrängt werden. Urbane Überschwemmungen können so finanzielle Ungleichheit verschärfen.
Welche Infrastrukturinvestitionen reduzieren Schäden tatsächlich?
Eine resiliente Stadt kann sich nicht auf nur eine Infrastrukturform verlassen. Große Tunnel sind in manchen Gebieten notwendig, doch größere Rohre lösen keine Probleme, die aus Landnutzung, Bevölkerungsdichte und schrumpfenden Rückhalteräumen entstehen. Sinnvolle Investitionen kombinieren mehrere Instrumente und verteilen Risiken.
- Graue Infrastruktur – Leitungen, Kanäle, Schleusen, Pumpstationen, Tunnel und Deiche bleiben zentral. Ihre Auslegung muss jedoch aktuelle Regen- und Wasserstandsdaten berücksichtigen. Betrieb und Wartung müssen über die gesamte Projektlaufzeit gesichert sein.
- Grüne und blaue Infrastruktur – Parks, Feuchtgebiete, Teiche, Rückhalteräume und wasserdurchlässige Beläge wirken wie Schwämme. Sie verlangsamen und speichern Wasser, bevor es gleichzeitig in das Hauptnetz gelangt.
- Mehrfach nutzbare Rückhalteräume – Öffentliche Flächen können im Notfall Wasser aufnehmen. Beim Bueng Sikan wurde die Speicherkapazität von 50.000 auf 150.000 Kubikmeter erhöht. Ein urbaner Raum kann dadurch sowohl wirtschaftlichen als auch sozialen Nutzen schaffen.
- Risikobasierte Landnutzung – Risikokarten und Entwicklungsregeln für Rückhalteflächen oder schwer entwässerbare Gebiete können neue Schäden vermeiden. Gute Hochwasservorsorge bedeutet nicht nur schnelleres Abpumpen, sondern auch weniger hochwertige Vermögenswerte in Bereichen mit begrenzter Infrastrukturkapazität.
- Daten und Frühwarnung – Wetterradar, Wasserstandssensoren, Prognosemodelle und Verkehrsdaten ermöglichen früheres Entwässern und rechtzeitige Warnungen. Schon wenige Stunden können Lagerbestände retten und Logistikverluste reduzieren.
- Finanz- und Versicherungsinstrumente – Katastrophenversicherungen, Notfallfonds und vorab vereinbarte Wiederaufbaukredite geben Haushalten und Unternehmen einen Puffer und verringern das Risiko, dass eine Naturkatastrophe zu einer langfristigen Schuldenkrise wird.
Die makroökonomische Frage sollte deshalb nicht nur lauten „Wie teuer ist der Bau dieses Projekts?“ Sie muss mit den wirtschaftlichen Schäden verglichen werden, die über die Lebensdauer des Projekts vermieden werden können.
Ein heute teuer wirkendes Projekt kann eine hohe Rendite erzeugen, wenn es wiederholte Betriebsschließungen verhindert, Arbeitsstunden erhält, Vermögen schützt und Verkehrsunterbrechungen reduziert. Der tatsächliche ROI kann weit über den sichtbaren Baukosten liegen.
Eine Stadt muss Überflutung nicht vollständig verhindern, aber sie darf daraus keine Wirtschaftskrise werden lassen
Das Ziel einer vollständig überflutungsfreien Großstadt ist ökonomisch möglicherweise unrealistisch. Infrastruktur, die an jedem Ort das extremste Ereignis verkraften soll, würde enorme Investitionen verlangen. Zudem können Wetterereignisse selbst hohe Designstandards übertreffen.
Sinnvoller ist urbane Resilienz – Schäden begrenzen und Erholungszeiten verkürzen. Dann werden die Fragen praktisch. Nach wie vielen Stunden sollen wichtige Wirtschaftsstraßen wieder befahrbar sein? Bleiben Krankenhäuser erreichbar? Welche Geschäftsviertel verursachen bei Stillstand die höchsten Opportunitätskosten? Welche Flächen kann die Stadt vorübergehend überfluten lassen, um wichtigere Wirtschaftsbereiche zu schützen?
In diesem Rahmen wird Hochwasser von einer rein technischen Begrenzung zu einer Frage der Ressourcenallokation. Jeder Baht für Leitungen, Tunnel, Teiche, Parks, Warnsysteme oder Landnutzung sollte daran gemessen werden, wie gut Leben geschützt und wirtschaftlicher Wert erhalten wird, nicht nur an der Zahl fertiggestellter Projekte.
Bangkok ist ein deutliches Beispiel, doch dieselbe Gleichung entsteht in vielen asiatischen Metropolen. Städte wachsen, Vermögenswerte konzentrieren sich stärker, versiegelte Flächen nehmen zu und das Wetter wird volatiler. Saisonaler Regen kann so zu einem nationalen Wirtschaftsrisiko werden.
Am Ende ist Regen der natürliche Hazard, doch die Wirtschaftskrise entsteht aus dem, was Städte in den Weg des Wassers stellen. Die Höhe der Schäden hängt nicht nur vom Sturm ab, sondern auch von Rückhalteräumen, Redundanz, Warnsystemen und einer Wirtschaftsstruktur, die Schocks auffangen kann.
Executive Summary
- Wie hoch ist der Schaden dieser Flut? Die erste Schätzung liegt bei rund 12 Milliarden Baht, doch die endgültige wirtschaftliche Rechnung dürfte deutlich höher ausfallen.
- Versteckte Kosten sind größer als sichtbar – Frühe Schadenszahlen zeigen nur die Spitze des Eisbergs. Einkommensausfälle, gestörte Logistik und Erholungszeit können deutlich mehr kosten als physische Reparaturen.
- Zusammengesetzte Risiken drücken auf das System – Bangkoks Verwundbarkeit liegt nicht nur in der Entwässerung. Extremregen, dichte Bebauung, weniger Rückhalteraum, Hochwasser und Bodensenkung können die Infrastruktur gleichzeitig belasten.
- Die Folgen können national werden – Je stärker die Wirtschaftsaktivität in der Hauptstadt konzentriert ist, desto eher können Bangkoks Überschwemmungen BIP, Produktion, Exporte, Tourismus und Lieferketten im ganzen Land treffen.
- Investitionen müssen integriert sein – Nachhaltige Schadensminderung braucht mehr als Tunnel und Rohre. Rückhalteräume, risikobasierte Landnutzung, Daten, Frühwarnung und finanzielle Risikoinstrumente müssen zusammenwirken.


