
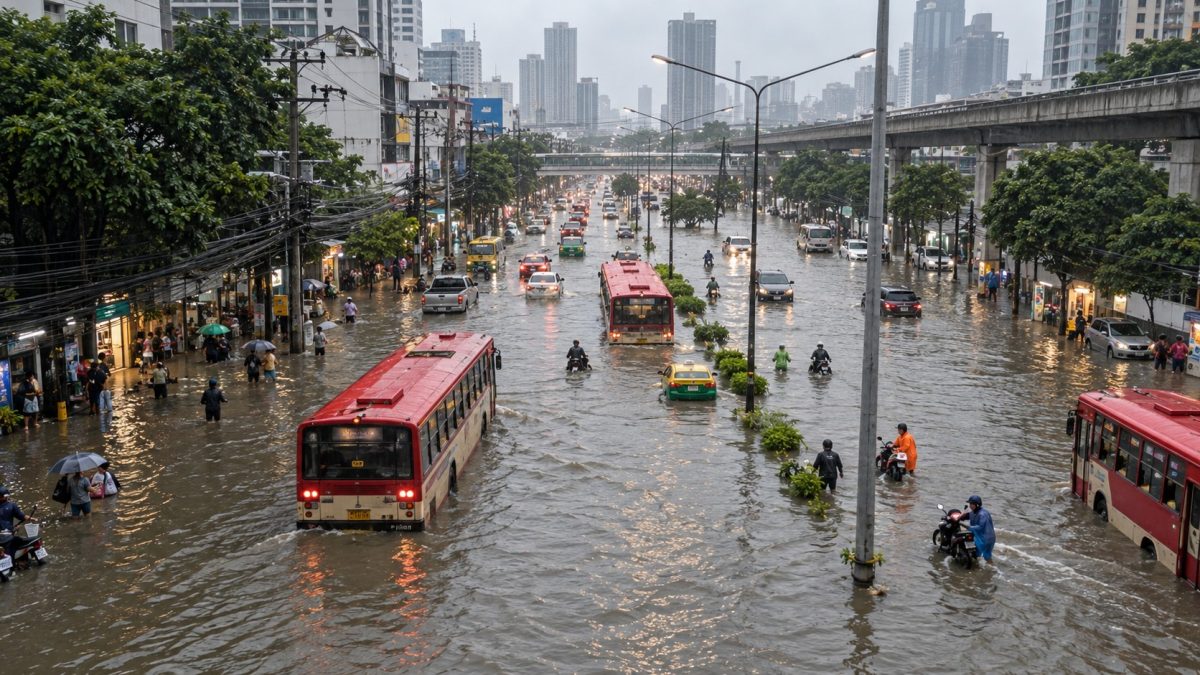
A finales de septiembre de 2026, Bangkok sufrió varios días de lluvias intensas. Muchos distritos volvieron a una imagen demasiado conocida para sus habitantes. Las calles se convirtieron en canales, el tráfico avanzó con extrema lentitud, comercios y empresas cerraron antes de tiempo, trabajadores no pudieron llegar a sus puestos y varios servicios públicos se vieron interrumpidos al mismo tiempo.
Reuters y otros medios informaron que Bangkok acumuló alrededor de 320 milímetros de lluvia en solo tres días, una cifra cercana al promedio de todo un mes. La situación llevó a las autoridades de Bangkok a declarar zonas de desastre en los 50 distritos para acelerar la asistencia y la gestión de la crisis.
Las huellas económicas aparecieron casi de inmediato. El Centro de Previsión Económica y Empresarial de la University of the Thai Chamber of Commerce estimó el impacto del escenario base en unos 12.283 millones de baht. Bangkok soportó la mayor pérdida económica, con alrededor de 7.014 millones de baht.
Sin embargo, estas siguen siendo estimaciones iniciales basadas en el supuesto de que la situación se normalice en poco tiempo. La cuestión central no es solo «¿Cuántos miles de millones de baht costó esta inundación?» También hay que preguntar «¿Qué tipos de daños ya están incluidos en esa cifra?» y «¿Qué costes ocultos todavía no aparecen en los primeros días después de que baje el agua?»
En una gran metrópoli, el coste de una inundación no se limita al valor de los bienes sumergidos. Se acumula cada minuto en que personas, mercancías, sistemas logísticos, empresas, hospitales, aeropuertos y servicios urbanos dejan de funcionar o se mueven más lentamente de lo normal.
¿Qué estamos midiendo realmente cuando calculamos los daños de una inundación?
Las evaluaciones económicas de desastres suelen separar el impacto en dos grandes categorías. La primera es «Damage», el daño físico directo que puede observarse y valorarse. La segunda es «Losses», los ingresos y la actividad económica que se pierden mientras el sistema urbano está alterado y durante el tiempo necesario para recuperar la normalidad.
| Tipo de impacto | Significado | Ejemplos en una zona urbana |
|---|---|---|
| Damage | Impacto físico directo sobre activos, infraestructura y bienes | Viviendas, vehículos, maquinaria, inventarios, carreteras y sistemas eléctricos |
| Losses | Actividad, ingresos o productividad perdidos durante y después del evento | Ventas perdidas, horas de trabajo perdidas, paradas de producción, mayores costes logísticos y gastos de emergencia |
La evaluación del Banco Mundial tras las grandes inundaciones de Tailandia de 2011 muestra con claridad esta diferencia. El daño y las pérdidas totales alcanzaron aproximadamente 1,43 billones de baht. Lo más llamativo es que las pérdidas económicas representaron alrededor del 56% del total.
Ese porcentaje demuestra que gran parte del coste de un desastre no termina con los activos destruidos. La producción interrumpida, los ingresos perdidos y la productividad que desaparece durante la recuperación también pesan de forma importante.
Otro dato es igualmente revelador. Cerca del 90% de los daños y pérdidas de 2011 recayeron sobre el sector privado, mientras que la industria manufacturera absorbió alrededor del 70% del impacto total.
Estas cifras históricas no prueban que las inundaciones de Bangkok en 2026 alcancen la gravedad de 2011. Sí muestran que una evaluación centrada únicamente en reparar viviendas o vehículos puede subestimar de forma enorme el coste económico real.
Bangkok en 2026 estuvo inundada solo unos días, pero los costes ocultos subieron de inmediato
Las pérdidas de una ciudad comienzan en el momento en que se rompe el ritmo normal de los negocios. Restaurantes abren más tarde, tiendas pierden clientes que no pueden atravesar calles inundadas, vehículos de reparto cambian de ruta, empleados faltan al trabajo y los servicios reducen su capacidad. Cada hora perdida tiene un valor económico aunque ningún activo quede dañado de forma permanente.
El episodio de finales de septiembre de 2026 también mostró que el impacto no termina en las calles con agua. Reuters informó de alteraciones en el aeropuerto de Suvarnabhumi y de dificultades para las operaciones de las aerolíneas porque parte del personal no podía llegar normalmente a su puesto.
Este es uno de los mecanismos de las inundaciones urbanas que suele pasar desapercibido. Una infraestructura nacional puede seguir seca y técnicamente operativa, pero si los trabajadores esenciales y los servicios de apoyo no pueden llegar hasta ella atravesando una ciudad inundada, el sistema económico más amplio también se frena.
Para las pequeñas y medianas empresas, los costes ocultos pueden aparecer más rápido y ser más profundos. Una empresa con poca liquidez quizá no pierda el edificio ni la maquinaria, pero puede perder flujo de caja tras cerrar solo dos o tres días. Los productos frescos pueden estropearse, trabajadores diarios pueden perder ingresos, mientras alquileres, parte de los salarios e intereses de préstamos siguen acumulándose.
Por eso la primera estimación de daños es solo una fotografía de un momento, no la factura definitiva. La pérdida real depende de cuánto dure el agua, de la velocidad con que se recupere el transporte, de cuántas empresas puedan reabrir y, sobre todo, de cuánto ingreso perdido pueda recuperarse después.
Por qué las inundaciones de Bangkok no son solo un problema local
Bangkok no es únicamente la ciudad más grande de Tailandia. También es el centro donde la actividad económica del país está más concentrada. El informe Thailand Cities of the Future del Banco Mundial de 2026 señala que Bangkok genera cerca de la mitad de la producción económica nacional y que su economía supera ampliamente a la de Chiang Mai, el segundo gran centro urbano del país.

En tiempos normales, esa concentración genera enormes ventajas. Empresas y trabajadores están cerca, mientras transporte público, finanzas, sedes corporativas, mercado laboral y redes de proveedores están estrechamente conectados. En una crisis, la misma fortaleza se convierte en vulnerabilidad cuando varias redes centrales de la ciudad fallan al mismo tiempo.
Las inundaciones de 2011 mostraron este riesgo al mundo. Muchas zonas industriales gravemente afectadas estaban alrededor de Bangkok y no en el centro urbano, pero las paradas de producción de componentes electrónicos y automotrices interrumpieron la cadena de suministro global. Por eso, los daños en Bangkok y su región metropolitana pueden convertirse en una crisis nacional que afecte a exportaciones, manufactura y confianza de los inversores extranjeros.
En la economía de los desastres urbanos, esto es riesgo de concentración. La regla es sencilla pero dura – cuanto más concentre una metrópoli población, activos y actividad de alto valor en un mismo espacio, mayor puede ser el impacto económico incluso si la inundación afecta a una zona relativamente limitada.
Por qué túneles, canales y bombas todavía pueden perder frente a las inundaciones de Bangkok
La respuesta no es que Bangkok carezca de drenaje. Al contrario, la ciudad dispone de una gran red de gestión del agua. Antes de la temporada de lluvias de 2026, el Departamento de Drenaje y Alcantarillado informó de más de 6.854 kilómetros de tuberías, cinco grandes túneles de drenaje, 207 estaciones de bombeo, 244 compuertas y otros 371 pozos de bombeo.
La limitación central es la capacidad. Cuando una lluvia intensa envía más agua a desagües, canales, estaciones de bombeo y puntos de descarga de la que el sistema puede transportar, el agua termina acumulándose en la superficie urbana aunque todas las máquinas trabajen a plena capacidad.
La situación empeora cuando aparecen varios cuellos de botella al mismo tiempo. La lluvia de un distrito comercial puede llegar a un canal, pero si el nivel del canal ya es alto, las bombas deben trabajar más. Si la salida final también está limitada por la marea alta o por un nivel elevado del río Chao Phraya, la eficiencia del drenaje vuelve a caer. Lo que parece una línea simple es en realidad una red compleja y frágil en la que cada punto afecta a los demás.
Basura, obstáculos de construcción y límites de mantenimiento también reducen el rendimiento real. El departamento de drenaje indicó que en 2026 planeaba limpiar 3.811,7 kilómetros de tuberías, alrededor del 55% de toda la red. La cifra refleja una verdad básica sobre la inversión en infraestructura – el coste no termina cuando se acaba la construcción. El sistema necesita presupuesto de operación y mantenimiento y personal todos los años para conservar su capacidad.
Por eso el nuevo Urban Drainage Master Plan que JICA prepara para Bangkok tiene una importancia económica que va más allá de la ingeniería. Las antiguas hipótesis sobre lluvias, uso del suelo, densidad de población y nivel de daño económicamente aceptable ya no son las mismas que cuando gran parte de la infraestructura fue diseñada hace décadas.
Una ciudad de hormigón cambia la economía de las inundaciones, por eso la misma lluvia puede costar más
El riesgo de inundación urbana no aumenta solo por la cantidad de lluvia. La estructura física de la ciudad determina hacia dónde fluye el agua y con qué velocidad. Un estudio de 2024 sobre cambios de uso del suelo en Bangkok y su región metropolitana durante tres décadas encontró que el área construida pasó de alrededor del 20% en 1992 a casi el 45% en 2022.
Durante el mismo periodo, la superficie expuesta a inundaciones aumentó de unos 649 kilómetros cuadrados a más de 1.681. El estudio muestra que la urbanización ha seguido avanzando sobre zonas de riesgo pese al costoso aprendizaje de Tailandia en 2011.
Cuando el suelo que antes absorbía o ralentizaba el agua se sustituye por carreteras, edificios, aparcamientos y otras superficies impermeables, la lluvia corre más rápido y llega a tuberías y canales en menos tiempo. Al mismo tiempo, la pérdida de humedales, estanques y cursos naturales elimina el amortiguador natural que antes almacenaba parte del agua.
La OECD también ha descrito este problema estructural en Bangkok y provincias cercanas. Tierras agrícolas, humedales y zonas de retención se han transformado en viviendas, áreas comerciales y polígonos industriales. El efecto ocurre en dos direcciones – la capacidad de almacenar agua disminuye mientras aumenta el valor de los activos situados en la trayectoria del agua.
Esto crea una verdad contraintuitiva en la economía de desastres. La misma cantidad de lluvia puede causar mucho más daño económico cuando una ciudad concentra más activos y actividad de alto valor, especialmente si se construyen en antiguas zonas de retención o áreas propensas a inundarse.
Hundimiento del suelo, mareas altas y lluvia extrema forman un riesgo compuesto
Bangkok se encuentra en una llanura baja, por lo que el riesgo no depende solo de la lluvia que cae sobre la ciudad. Agua procedente de zonas superiores, niveles de los ríos, mareas altas y hundimiento del terreno pueden coincidir y reducir el margen de seguridad del sistema de drenaje.
Un estudio de 2024 que utilizó tecnología satelital InSAR y modelos para Bangkok y sus alrededores estimó un hundimiento medio del terreno de alrededor de 7 milímetros al año. Algunos escenarios apuntan a tasas superiores a 9 milímetros anuales en un futuro cercano. La velocidad varía por zona y una sola cifra no representa a toda la ciudad.
Desde el punto de vista económico, no es necesario que Bangkok quede completamente por debajo del nivel del mar para que el hundimiento sea costoso. Una menor diferencia de altura entre el suelo urbano y el agua receptora ya dificulta el drenaje por gravedad. Esto genera costes ocultos a largo plazo. La ciudad depende más de bombas, paga más energía y necesita más inversión para elevar, reparar y modernizar infraestructura. A la vez, la OECD prevé que Tailandia se enfrente a inundaciones y sequías más frecuentes y graves. Los estudios sobre el riesgo futuro de Bangkok también apuntan a más lluvia y más días lluviosos mientras disminuye la vegetación. Cuando estas vulnerabilidades se refuerzan entre sí, eventos antes considerados excepcionales pueden ocurrir con mayor frecuencia.
Por eso el riesgo compuesto se ha convertido en una cuestión económica. Una ciudad puede manejar lluvia intensa si el río está bajo, mareas altas si llueve poco, o niveles altos si conserva suficiente espacio de retención. Cuando varias condiciones adversas coinciden, la capacidad restante puede desaparecer rápidamente.
Los costes que siguen después de que baja el agua
Los daños físicos pueden fotografiarse y registrarse. Una gran parte de las pérdidas económicas, sin embargo, nunca aparece en las imágenes de las noticias. Por eso el coste real de una inundación urbana puede superar ampliamente la factura de reparación.
- Tiempo y productividad – Horas perdidas en el tráfico, reuniones aplazadas y entregas retrasadas reducen la producción económica sin dejar daños físicos visibles.
- Impacto sobre los ingresos laborales – Trabajadores diarios y por hora pueden perder ingresos de inmediato cuando el transporte deja de funcionar, a diferencia de parte del personal de oficina que puede trabajar desde casa.
- Presión de liquidez sobre las pymes – Un pequeño negocio puede reabrir pronto pero aun así tener que financiar reparaciones y reponer inventarios mientras las ventas siguen débiles, provocando falta de caja y mayor deuda.
- Interrupción de logística y cadenas de suministro – Cambios repentinos de ruta aumentan combustible, horas extra y tiempo de entrega. Productos agrícolas y otros bienes perecederos pueden perder valor antes de llegar al consumidor.
- Coste de oportunidad del presupuesto público – Gobiernos y autoridades locales deben desviar dinero a bombeo, rescate, limpieza y reparación. Esos recursos dejan de estar disponibles para otros proyectos urbanos.
- Prima de riesgo financiero – Inundaciones repetidas pueden elevar primas de seguros, endurecer el crédito, reducir valoraciones inmobiliarias y cambiar decisiones de localización empresarial.
La experiencia de 2011 también mostró que los hogares de bajos ingresos son especialmente vulnerables. Pueden perder ingresos con rapidez y tener al mismo tiempo menos acceso a crédito formal para recuperarse, lo que empuja a algunos hacia préstamos informales. Las inundaciones urbanas pueden así ampliar la desigualdad financiera.
Qué tipo de inversión en infraestructura reduce realmente las pérdidas
Una ciudad resiliente no puede depender de una sola solución. Grandes túneles pueden ser necesarios en algunas zonas, pero aumentar tuberías no resuelve problemas ligados al uso del suelo, densidad de población y reducción de espacios de retención. La inversión efectiva debe diversificar el riesgo y combinar herramientas.
- Infraestructura gris – Desagües, canales, compuertas, estaciones de bombeo, túneles y diques siguen siendo esenciales, pero sus estándares deben adaptarse a los datos actuales de lluvia y nivel del agua. El presupuesto de operación y mantenimiento debe estar garantizado durante toda la vida del proyecto.
- Infraestructura verde y azul – Parques, humedales, estanques, zonas de retención y pavimentos permeables actúan como una esponja, ralentizando y almacenando agua temporalmente antes de que toda llegue a la red principal.
- Espacios de retención multifuncionales – El espacio público también puede gestionar agua durante emergencias. En Bueng Sikan, por ejemplo, la capacidad se elevó de 50.000 a 150.000 metros cúbicos, mostrando que un mismo espacio urbano puede generar beneficios económicos y sociales.
- Uso del suelo basado en el riesgo – Mapas de riesgo y controles al desarrollo en zonas de retención o con drenaje difícil pueden evitar nuevas pérdidas. Prevenir inundaciones no significa solo sacar agua más rápido, sino también evitar concentrar activos de alto valor donde la infraestructura es limitada.
- Datos y alerta temprana – Radar meteorológico, sensores de nivel, modelos de previsión y datos de tráfico permiten drenar antes y avisar a empresas con anticipación. Incluso unas pocas horas pueden salvar inventario, reducir pérdidas logísticas y dar tiempo para activar planes de emergencia.
- Instrumentos financieros y de seguros – Seguros contra desastres, fondos de emergencia y líneas de crédito de recuperación previamente acordadas pueden ayudar a empresas y hogares a reiniciar actividades con rapidez y reducir el riesgo de que un desastre natural termine en una crisis de deuda prolongada.
La pregunta macroeconómica no debería ser solo «¿Cuánto cuesta construir este proyecto?» También debe compararse con el daño económico que puede evitar durante toda su vida útil.
Un proyecto que hoy parece caro puede generar un enorme retorno si evita cierres repetidos de empresas, conserva horas de trabajo, protege activos y reduce interrupciones de transporte en futuras inundaciones. Su retorno real puede superar ampliamente el gasto visible de construcción.
Una ciudad no tiene que eliminar todas las inundaciones, pero debe impedir que se conviertan en crisis económicas
Diseñar una gran ciudad completamente libre de inundaciones puede no ser realista desde el punto de vista económico. Construir infraestructura capaz de soportar el evento más extremo en cada lugar exigiría inversiones enormes y aun así el clima puede superar los estándares de diseño.
Un objetivo más útil es la resiliencia urbana – limitar el daño y reducir el tiempo de recuperación. Las preguntas pasan entonces a ser prácticas. ¿Cuántas horas debe tardar en reabrirse una vía económica clave? ¿Pueden seguir siendo accesibles los hospitales? ¿Qué distritos de negocios generan el mayor coste de oportunidad si se paralizan? ¿Qué zonas puede permitir la ciudad que acumulen agua temporalmente para proteger áreas económicas más importantes?
Con este marco, la inundación deja de ser solo una restricción de ingeniería y se convierte en un problema de asignación de recursos. Cada baht gastado en drenajes, túneles, estanques, parques, alerta temprana o planificación urbana debe evaluarse por su capacidad para proteger vidas y conservar valor económico, no solo por el número de obras terminadas.
Bangkok es un caso claro, pero la misma ecuación está apareciendo en grandes ciudades de Asia. El crecimiento urbano se acelera, el valor de los activos se concentra, las superficies impermeables aumentan y el clima se vuelve más volátil. La lluvia que antes se veía como un fenómeno estacional puede transformarse en un riesgo económico nacional.
Al final, la lluvia es el peligro natural, pero la crisis económica depende de lo que una ciudad coloca en el camino del agua. El coste no depende solo de la intensidad de la tormenta, sino también del espacio de retención, la redundancia, los sistemas de alerta y una estructura económica capaz de absorber el golpe.
Executive Summary Resumen ejecutivo
- ¿Cuánto costó esta inundación? La estimación inicial ronda los 12.000 millones de baht, pero la factura económica final probablemente será mucho mayor.
- Los costes ocultos son mayores de lo que se ve – Las primeras estimaciones son solo la punta del iceberg. Ingresos perdidos, logística interrumpida y tiempo de recuperación pueden valer mucho más que la reparación física.
- El riesgo compuesto presiona al sistema – La vulnerabilidad de Bangkok no depende solo de tener drenaje. Lluvia extrema, urbanización densa, menos espacio de retención, mareas altas y hundimiento del suelo pueden reducir la capacidad de la infraestructura al mismo tiempo.
- El impacto puede volverse nacional – Cuanto más concentrada esté la actividad económica en la capital, mayor será el potencial de las inundaciones de Bangkok para afectar al PIB, la manufactura, las exportaciones, el turismo y las cadenas de suministro de todo el país.
- La inversión debe estar integrada – Reducir pérdidas de forma sostenible exige más que túneles y tuberías. Se necesitan espacios de retención, planificación del suelo basada en riesgos, datos y alerta temprana, y herramientas financieras de gestión de riesgos trabajando juntas.


