
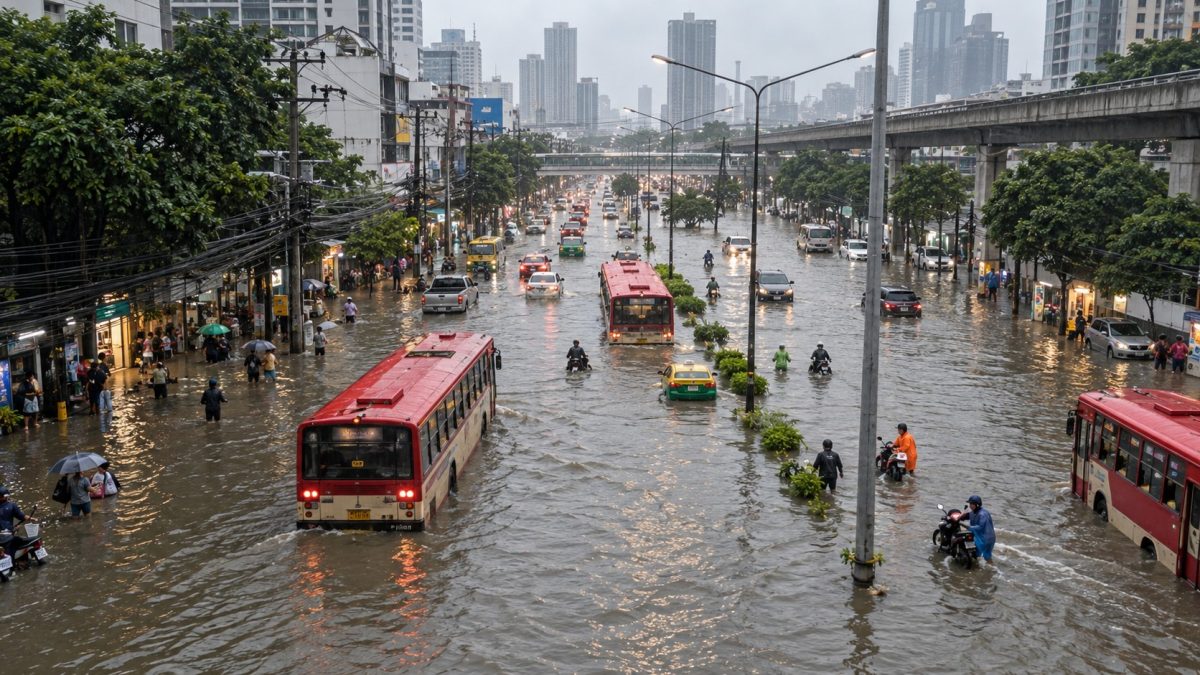
Cuối tháng 9 năm 2026, Bangkok trải qua nhiều ngày mưa lớn liên tục. Ở nhiều quận, người dân lại chứng kiến cảnh tượng quá quen thuộc. Đường phố biến thành dòng nước, giao thông chậm lại, cửa hàng và doanh nghiệp đóng cửa sớm, người lao động không thể đến nơi làm việc và nhiều dịch vụ công cùng lúc bị gián đoạn.
Reuters và nhiều cơ quan truyền thông cho biết lượng mưa tích lũy ở Bangkok đạt khoảng 320 mm chỉ trong ba ngày, gần tương đương lượng mưa trung bình của cả một tháng. Tình hình khiến chính quyền Bangkok tuyên bố khu vực thiên tai tại toàn bộ 50 quận để đẩy nhanh cứu trợ và quản lý khủng hoảng.
Dấu vết thiệt hại kinh tế xuất hiện gần như ngay lập tức. Center for Economic and Business Forecasting thuộc University of the Thai Chamber of Commerce ước tính tác động trong kịch bản cơ sở khoảng 12,283 tỷ baht. Bangkok chịu mức tổn thất kinh tế lớn nhất, khoảng 7,014 tỷ baht.
Tuy nhiên, đây vẫn là ước tính ban đầu dựa trên giả định tình hình sẽ sớm được cải thiện. Vì vậy, câu hỏi quan trọng không chỉ là “Trận lũ này gây thiệt hại bao nhiêu tỷ baht?” mà còn phải hỏi “Con số đó đã bao gồm những loại thiệt hại nào?” và “Những chi phí ẩn nào vẫn chưa xuất hiện trong những ngày đầu sau khi nước rút?”
Với một đô thị lớn, chi phí của lũ lụt không chỉ nằm ở giá trị tài sản bị ngập. Tổn thất tích lũy trong từng phút khi con người, hàng hóa, logistics, doanh nghiệp, bệnh viện, sân bay và dịch vụ đô thị không thể hoạt động hoặc di chuyển với tốc độ bình thường.
Khi tính thiệt hại do lũ, chúng ta thực sự đang đo điều gì?
Đánh giá kinh tế về thiên tai thường chia tác động thành hai nhóm lớn. Nhóm thứ nhất là “Damage”, thiệt hại vật chất trực tiếp có thể nhìn thấy và định giá. Nhóm thứ hai là “Losses”, phần thu nhập và hoạt động kinh tế bị mất trong thời gian hệ thống đô thị bị gián đoạn và chưa trở lại bình thường.
| Loại tác động | Ý nghĩa | Ví dụ trong đô thị |
|---|---|---|
| Damage | Thiệt hại vật chất trực tiếp đối với tài sản, hạ tầng và của cải | Nhà ở, xe cộ, máy móc, hàng tồn kho, đường sá và hệ thống điện |
| Losses | Hoạt động, thu nhập hoặc năng suất bị mất trong và sau sự kiện | Doanh thu mất đi, giờ làm việc bị mất, sản xuất đình trệ, chi phí logistics tăng và chi tiêu khẩn cấp |
Đánh giá của World Bank sau trận lũ lớn năm 2011 tại Thái Lan cho thấy sự khác biệt này rất rõ. Tổng Damage và Losses khi đó đạt khoảng 1,43 nghìn tỷ baht. Đáng chú ý, phần tổn thất kinh tế chiếm khoảng 56% tổng giá trị.
Tỷ lệ này cho thấy phần lớn chi phí của thiên tai không dừng ở tài sản bị phá hủy. Sản xuất gián đoạn, thu nhập mất đi và năng suất biến mất trong suốt quá trình phục hồi cũng tạo ra gánh nặng lớn.
Một con số khác cũng rất quan trọng. Khoảng 90% thiệt hại và tổn thất năm 2011 rơi vào khu vực tư nhân, trong đó riêng ngành sản xuất gánh khoảng 70% tổng tác động.
Những số liệu lịch sử này không chứng minh rằng lũ Bangkok năm 2026 sẽ nghiêm trọng như năm 2011. Nhưng chúng cho thấy nếu chỉ nhìn vào hóa đơn sửa nhà hoặc sửa xe, chúng ta có thể đánh giá thấp đáng kể chi phí kinh tế thực sự.
Bangkok năm 2026 chỉ ngập vài ngày nhưng chi phí ẩn tăng ngay lập tức
Tổn thất của thành phố bắt đầu ngay khi nhịp kinh doanh bị gián đoạn. Nhà hàng mở muộn, cửa hàng bán lẻ mất khách không thể vượt qua đường ngập, xe giao hàng phải đi đường vòng, nhân viên vắng mặt và doanh nghiệp dịch vụ giảm công suất. Mỗi giờ bị mất đều có giá trị kinh tế dù không có tài sản nào hư hỏng vĩnh viễn.
Sự kiện cuối tháng 9 năm 2026 cũng cho thấy tác động không dừng ở các tuyến đường có nước. Reuters đưa tin sân bay Suvarnabhumi bị ảnh hưởng và hoạt động hàng không gặp khó khăn vì nhân viên không thể đến làm việc bình thường.
Đây là một cơ chế của lũ đô thị thường bị bỏ qua. Hạ tầng cấp quốc gia có thể vẫn khô và đủ điều kiện kỹ thuật để hoạt động, nhưng nếu lực lượng lao động thiết yếu và dịch vụ hỗ trợ không thể đi qua thành phố ngập nước để tiếp cận cơ sở đó, toàn bộ hệ thống kinh tế rộng hơn vẫn bị chậm lại.
Với doanh nghiệp nhỏ và vừa, chi phí ẩn có thể xuất hiện nhanh và sâu hơn. Doanh nghiệp có dự trữ tiền mặt hạn chế có thể không mất nhà xưởng hay máy móc, nhưng có thể mất dòng tiền chỉ sau hai hoặc ba ngày đóng cửa. Nguyên liệu tươi và hàng tồn kho có thể hỏng, lao động theo ngày mất thu nhập, trong khi tiền thuê, một phần tiền lương và lãi vay vẫn tiếp tục phát sinh.
Vì vậy, ước tính thiệt hại ban đầu chỉ là một bức ảnh chụp tại một thời điểm, chưa phải hóa đơn cuối cùng của nền kinh tế. Tổn thất thực tế phụ thuộc vào thời gian ngập, tốc độ khôi phục giao thông, số doanh nghiệp có thể mở cửa lại và quan trọng nhất là bao nhiêu doanh thu đã mất có thể được bù lại sau khi nước rút.
Vì sao lũ Bangkok không chỉ là vấn đề địa phương
Bangkok không chỉ là thành phố lớn nhất Thái Lan mà còn là trung tâm tập trung hoạt động kinh tế mạnh nhất cả nước. Báo cáo Thailand Cities of the Future năm 2026 của World Bank cho biết Bangkok tạo ra gần một nửa sản lượng kinh tế quốc gia và có quy mô kinh tế lớn hơn nhiều lần so với Chiang Mai, trung tâm đô thị lớn thứ hai.

Trong điều kiện bình thường, sự tập trung này tạo ra lợi thế lớn. Doanh nghiệp và người lao động ở gần nhau, trong khi giao thông công cộng, tài chính, trụ sở doanh nghiệp, thị trường lao động và mạng lưới nhà cung cấp liên kết chặt chẽ. Nhưng trong khủng hoảng, chính sức mạnh đó trở thành điểm dễ tổn thương khi nhiều mạng lưới cốt lõi cùng dừng hoạt động.
Trận lũ năm 2011 đã cho thế giới thấy rủi ro này. Nhiều khu công nghiệp chịu thiệt hại nặng nằm quanh Bangkok chứ không phải trung tâm thành phố, nhưng việc dừng sản xuất linh kiện điện tử và ô tô đã làm gián đoạn chuỗi cung ứng toàn cầu. Vì vậy, thiệt hại ở Bangkok và vùng đô thị có thể lan thành khủng hoảng cấp quốc gia, làm suy yếu xuất khẩu, sản xuất và niềm tin của nhà đầu tư nước ngoài.
Trong kinh tế học về thiên tai đô thị, đây là rủi ro tập trung. Quy luật đơn giản nhưng khắc nghiệt – một đô thị càng tập trung nhiều dân cư, tài sản và hoạt động giá trị cao vào cùng một khu vực, một trận lũ có phạm vi địa lý nhỏ cũng có thể tạo ra cú sốc kinh tế lớn hơn.
Vì sao hầm, kênh và máy bơm vẫn có thể thua lũ Bangkok
Vấn đề không phải là Bangkok không có hệ thống thoát nước. Ngược lại, thành phố có một mạng lưới quản lý nước quy mô lớn. Trước mùa mưa 2026, Department of Drainage and Sewerage cho biết Bangkok có hơn 6.854 km đường ống, 5 hầm thoát nước lớn, 207 trạm bơm, 244 cửa điều tiết và 371 giếng bơm.
Giới hạn cốt lõi là công suất. Khi mưa lớn trong thời gian ngắn đưa nhiều nước vào miệng thoát, kênh, trạm bơm và điểm xả hơn khả năng hệ thống xử lý, nước buộc phải tồn trên bề mặt đô thị dù mọi thiết bị đều chạy hết công suất.
Tình hình xấu hơn khi nhiều nút thắt xuất hiện cùng lúc. Nước mưa từ khu thương mại có thể vào kênh, nhưng nếu mực nước kênh đã cao, tải lên máy bơm sẽ tăng. Nếu điểm xả cuối còn bị hạn chế bởi triều cao hoặc mực nước sông Chao Phraya, hiệu quả thoát nước tiếp tục giảm. Thứ trông như một đường đơn giản trên bản đồ thực tế là mạng lưới phức tạp và dễ tổn thương, nơi mỗi điểm ảnh hưởng tới điểm khác.
Rác, vật cản công trình và hạn chế bảo trì cũng làm giảm hiệu suất thực tế. Cơ quan thoát nước Bangkok cho biết năm 2026 dự kiến vệ sinh 3.811,7 km đường ống, khoảng 55% toàn mạng lưới. Con số này phản ánh một sự thật cơ bản của đầu tư hạ tầng – chi phí không kết thúc khi xây dựng hoàn tất. Hệ thống cần ngân sách vận hành, bảo trì và nhân lực hàng năm để duy trì công suất thiết kế.
Đó là lý do dự án của JICA xây dựng Urban Drainage Master Plan mới cho Bangkok có ý nghĩa kinh tế vượt xa kỹ thuật. Các giả định cũ về lượng mưa, sử dụng đất, mật độ dân số và mức thiệt hại có thể chấp nhận về kinh tế đã khác xa điều kiện khi phần lớn hạ tầng được thiết kế nhiều thập kỷ trước.
Thành phố bê tông làm thay đổi kinh tế học của lũ, vì vậy cùng một lượng mưa có thể trở nên đắt hơn
Rủi ro lũ đô thị không tăng chỉ vì lượng mưa. Cấu trúc vật lý của thành phố quyết định nước chảy đi đâu và nhanh đến mức nào. Một nghiên cứu năm 2024 theo dõi thay đổi sử dụng đất trong ba thập kỷ ở Bangkok và vùng đô thị cho thấy diện tích xây dựng tăng từ khoảng 20% năm 1992 lên gần 45% năm 2022.
Trong cùng giai đoạn, diện tích phơi nhiễm với lũ tăng từ khoảng 649 km vuông lên hơn 1.681 km vuông. Nghiên cứu cho thấy đô thị hóa vẫn tiếp tục lấn vào khu vực rủi ro dù Thái Lan đã trải qua bài học đắt giá năm 2011.
Khi đất từng hấp thụ hoặc làm chậm nước bị thay thế bởi đường, nhà, bãi đỗ xe và các bề mặt không thấm, nước mưa chảy nhanh hơn và đến hệ thống ống, kênh trong thời gian ngắn hơn. Đồng thời, việc mất vùng đất ngập nước, ao hồ và dòng chảy tự nhiên làm mất vùng đệm tự nhiên từng giữ nước trước khi nước đi vào hệ thống chính.
OECD cũng mô tả vấn đề cấu trúc này ở Bangkok và các tỉnh lân cận. Đất nông nghiệp, vùng đất ngập nước và khu trữ nước đã được chuyển thành nhà ở, khu thương mại và khu công nghiệp. Kết quả đi theo hai chiều – khả năng lưu trữ nước của thành phố giảm trong khi giá trị tài sản nằm trên đường nước tăng lên.
Điều này tạo ra một sự thật nghe có vẻ nghịch lý trong kinh tế học thiên tai. Cùng một lượng mưa có thể gây thiệt hại kinh tế lớn hơn nhiều khi thành phố chứa nhiều tài sản và hoạt động giá trị cao hơn, đặc biệt khi chúng nằm trên khu trữ nước cũ hoặc vùng dễ ngập.
Sụt lún đất, triều cao và mưa cực đoan tạo thành rủi ro tổng hợp
Bangkok nằm trên vùng đất thấp nên rủi ro lũ không chỉ phụ thuộc vào mưa trong thành phố. Nước từ thượng nguồn, mực sông, triều cao và sụt lún đất có thể xảy ra cùng lúc và thu hẹp biên an toàn của hệ thống thoát nước.
Một nghiên cứu năm 2024 sử dụng công nghệ vệ tinh InSAR và mô hình cho Bangkok và vùng lân cận ước tính tốc độ sụt lún trung bình khoảng 7 mm mỗi năm. Một số kịch bản cho thấy tốc độ có thể vượt 9 mm mỗi năm trong tương lai gần. Mức sụt khác nhau theo khu vực nên không thể dùng một con số đại diện cho toàn thành phố.
Về kinh tế, Bangkok không cần chìm hoàn toàn dưới mực nước biển thì sụt lún mới trở nên tốn kém. Chỉ cần chênh lệch cao độ giữa mặt đất đô thị và nguồn tiếp nhận nước giảm đi, thoát nước bằng trọng lực đã trở nên khó hơn. Điều này tạo ra chi phí ẩn dài hạn. Thành phố phải phụ thuộc nhiều hơn vào máy bơm, trả nhiều chi phí năng lượng hơn và đầu tư thêm để nâng, sửa và nâng cấp hạ tầng. Đồng thời, OECD dự báo Thái Lan có thể đối mặt với lũ và hạn hán thường xuyên, nghiêm trọng hơn. Các nghiên cứu về rủi ro lũ tương lai của Bangkok cũng chỉ ra lượng mưa trung bình và số ngày mưa tăng trong khi thảm thực vật giảm. Khi các điểm yếu này cộng hưởng, những sự kiện từng được xem là ngoại lệ có thể xuất hiện thường xuyên hơn.
Đó là lý do rủi ro tổng hợp trở thành vấn đề kinh tế. Thành phố có thể chịu mưa lớn nếu sông thấp, chịu triều cao nếu mưa ít, hoặc chịu mực nước cao nếu còn đủ không gian trữ. Nhưng khi nhiều điều kiện bất lợi cùng xuất hiện, công suất còn lại có thể biến mất rất nhanh.
Những chi phí còn lại sau khi nước rút
Thiệt hại vật chất có thể được chụp ảnh và ghi lại. Nhưng phần lớn tổn thất kinh tế không bao giờ xuất hiện trên bản tin. Đó là lý do chi phí thực của lũ đô thị có thể cao hơn nhiều lần hóa đơn sửa chữa.
- Thời gian và năng suất – Giờ làm việc mất trong kẹt xe, cuộc hẹn bị hoãn và giao hàng chậm làm giảm sản lượng mà không để lại dấu vết hư hỏng vật chất.
- Cú sốc thu nhập lao động – Lao động theo ngày hoặc theo giờ có thể mất thu nhập ngay khi giao thông ngừng hoạt động, trong khi một bộ phận nhân viên văn phòng có thể chuyển sang làm việc tại nhà.
- Áp lực thanh khoản của doanh nghiệp nhỏ – Doanh nghiệp có thể mở cửa lại nhanh nhưng vẫn phải trả chi phí sửa chữa và bổ sung hàng khi doanh thu chưa hồi phục, dẫn đến thiếu dòng tiền và nợ tăng.
- Gián đoạn chuỗi cung ứng và logistics – Thay đổi tuyến đột ngột làm tăng nhiên liệu, giờ làm thêm và thời gian vận chuyển. Nông sản và hàng dễ hỏng có thể mất giá trị trước khi đến tay người tiêu dùng.
- Chi phí cơ hội của ngân sách công – Chính quyền phải chuyển tiền sang bơm nước, cứu hộ, vệ sinh và sửa hạ tầng. Khoản tiền đó không còn dành cho dự án phát triển đô thị khác.
- Phần bù rủi ro tài chính – Lũ lặp lại có thể làm phí bảo hiểm tăng, điều kiện tín dụng chặt hơn, giá bất động sản giảm và quyết định vị trí đầu tư thay đổi.
Kinh nghiệm năm 2011 còn cho thấy hộ thu nhập thấp đặc biệt dễ tổn thương. Họ có thể mất thu nhập nhanh nhưng khó tiếp cận tín dụng chính thức để phục hồi, khiến một số phải dựa vào vay phi chính thức. Vì vậy lũ đô thị có thể làm rộng thêm bất bình đẳng tài chính.
Loại đầu tư hạ tầng nào thực sự giảm tổn thất?
Một thành phố có khả năng chống chịu không thể phụ thuộc vào một loại hạ tầng. Hầm lớn có thể cần ở một số nơi, nhưng chỉ mở rộng ống không thể giải quyết vấn đề từ sử dụng đất, mật độ dân số và không gian trữ nước thu hẹp. Đầu tư hiệu quả phải kết hợp nhiều công cụ.
- Hạ tầng xám – Ống, kênh, cửa điều tiết, trạm bơm, hầm và đê vẫn là cốt lõi, nhưng tiêu chuẩn thiết kế cần dựa trên dữ liệu mưa và mực nước hiện tại. Ngân sách vận hành và bảo trì cũng phải được bảo đảm suốt vòng đời dự án.
- Hạ tầng xanh và xanh dương – Công viên, vùng đất ngập nước, ao hồ, khu trữ nước và bề mặt thấm hoạt động như miếng bọt biển, làm chậm và giữ nước tạm thời trước khi toàn bộ nước cùng đi vào mạng lưới chính.
- Không gian trữ nước đa chức năng – Không gian công cộng cũng có thể quản lý nước khi khẩn cấp. Bueng Sikan, chẳng hạn, đã tăng khả năng chứa từ 50.000 lên 150.000 mét khối, cho thấy một không gian đô thị có thể mang cả giá trị kinh tế và xã hội.
- Sử dụng đất dựa trên rủi ro – Bản đồ rủi ro và kiểm soát phát triển tại khu trữ nước hoặc nơi khó thoát có thể ngăn tạo ra thiệt hại mới. Phòng chống lũ không chỉ là bơm nước nhanh hơn mà còn là ngăn tài sản giá trị cao tiếp tục tập trung nơi năng lực hạ tầng hạn chế.
- Dữ liệu và cảnh báo sớm – Radar thời tiết, cảm biến mực nước, mô hình dự báo và dữ liệu giao thông giúp thành phố xả nước sớm hơn và báo trước cho doanh nghiệp. Chỉ vài giờ thêm cũng có thể cứu hàng tồn, giảm tổn thất logistics và cho doanh nghiệp thời gian kích hoạt kế hoạch khẩn cấp.
- Công cụ tài chính và bảo hiểm – Bảo hiểm thiên tai, quỹ khẩn cấp và tín dụng phục hồi bố trí trước có thể tạo lớp đệm cho doanh nghiệp và hộ gia đình, giúp kinh tế khởi động lại nhanh hơn và giảm nguy cơ thiên tai biến thành vấn đề nợ dài hạn.
Câu hỏi vĩ mô không nên chỉ dừng ở “Dự án này tốn bao nhiêu tiền xây?” mà phải so với thiệt hại kinh tế có thể tránh được trong suốt vòng đời dự án.
Một dự án hôm nay có vẻ đắt vẫn có thể tạo lợi ích kinh tế rất lớn nếu ngăn doanh nghiệp đóng cửa lặp lại, giữ được giờ lao động, bảo vệ tài sản và giảm gián đoạn giao thông trong các trận lũ tương lai. Lợi tức thực có thể lớn hơn nhiều so với con số chi phí xây dựng.
Thành phố không cần loại bỏ hoàn toàn ngập lụt, nhưng phải ngăn nó trở thành khủng hoảng kinh tế
Thiết kế một đô thị lớn hoàn toàn không ngập có thể không thực tế về kinh tế. Xây hạ tầng đủ sức chịu sự kiện cực đoan nhất ở mọi địa điểm đòi hỏi đầu tư khổng lồ, và thời tiết vẫn có thể vượt chuẩn thiết kế.
Mục tiêu hữu ích hơn là khả năng chống chịu đô thị – giới hạn thiệt hại và rút ngắn thời gian phục hồi. Khi đó các câu hỏi trở nên thực tế. Tuyến đường kinh tế chính phải mở lại trong bao nhiêu giờ? Bệnh viện có luôn tiếp cận được không? Khu CBD nào tạo chi phí cơ hội lớn nhất nếu dừng? Khu vực nào có thể tạm giữ nước để bảo vệ vùng kinh tế quan trọng hơn?
Theo khuôn khổ này, lũ không còn chỉ là giới hạn kỹ thuật mà trở thành vấn đề phân bổ nguồn lực. Mỗi baht dành cho đường ống, hầm, hồ, công viên, cảnh báo hay sử dụng đất phải được đánh giá bằng khả năng bảo vệ con người và giữ giá trị kinh tế, không chỉ bằng số dự án hoàn thành.
Bangkok là ví dụ rõ ràng, nhưng phương trình tương tự đang xuất hiện ở nhiều đô thị châu Á. Thành phố tăng trưởng nhanh, giá trị tài sản tập trung hơn, bề mặt không thấm tăng và thời tiết biến động mạnh hơn. Mưa từng chỉ được xem là hiện tượng theo mùa có thể trở thành rủi ro kinh tế cấp quốc gia.
Cuối cùng, mưa là hiểm họa tự nhiên, nhưng khủng hoảng kinh tế được tạo ra bởi những gì thành phố đặt trên đường nước. Chi phí không chỉ do cường độ bão quyết định mà còn phụ thuộc không gian trữ nước, hệ thống dự phòng, cảnh báo và cấu trúc kinh tế đủ sức hấp thụ cú sốc.
Executive Summary Tóm tắt chính
- Trận lũ này gây thiệt hại bao nhiêu? Ước tính ban đầu khoảng 12 tỷ baht, nhưng hóa đơn kinh tế cuối cùng có thể lớn hơn nhiều.
- Chi phí ẩn lớn hơn những gì nhìn thấy – Ước tính ban đầu chỉ là phần nổi. Thu nhập mất đi, logistics gián đoạn và thời gian phục hồi có thể có giá trị lớn hơn nhiều so với chi phí sửa chữa vật chất.
- Rủi ro tổng hợp đang ép hệ thống – Điểm yếu của Bangkok không chỉ là chuyện có hay không có thoát nước. Mưa cực đoan, đô thị dày đặc, mất không gian trữ, triều cao và sụt lún có thể cùng lúc làm giảm năng lực hạ tầng.
- Tác động có thể lan ra toàn quốc – Hoạt động kinh tế càng tập trung ở thủ đô, lũ Bangkok càng có khả năng ảnh hưởng GDP, sản xuất, xuất khẩu, du lịch và chuỗi cung ứng trên cả nước.
- Đầu tư phải tích hợp – Giảm tổn thất bền vững cần nhiều hơn hầm và đường ống. Không gian trữ nước, sử dụng đất dựa trên rủi ro, dữ liệu, cảnh báo sớm và công cụ quản lý rủi ro tài chính phải phối hợp với nhau.


